L’expression « pipeline de nouveaux projets en Israël pour 2026 » s’impose désormais dans toutes les discussions sérieuses sur les logements, bureaux et ensembles mixtes qui entreront réellement en service. Cet article passe en revue les opérations concrètes, les calendriers, les leviers de financement et les signaux de marché qui transforment les plans d’urbanisme en immeubles habitables ou exploitables, à l’intention de tout lecteur adulte en quête de faits clairs plutôt que de jargon.
Cartographier les opérations déjà engagées vers une livraison 2026
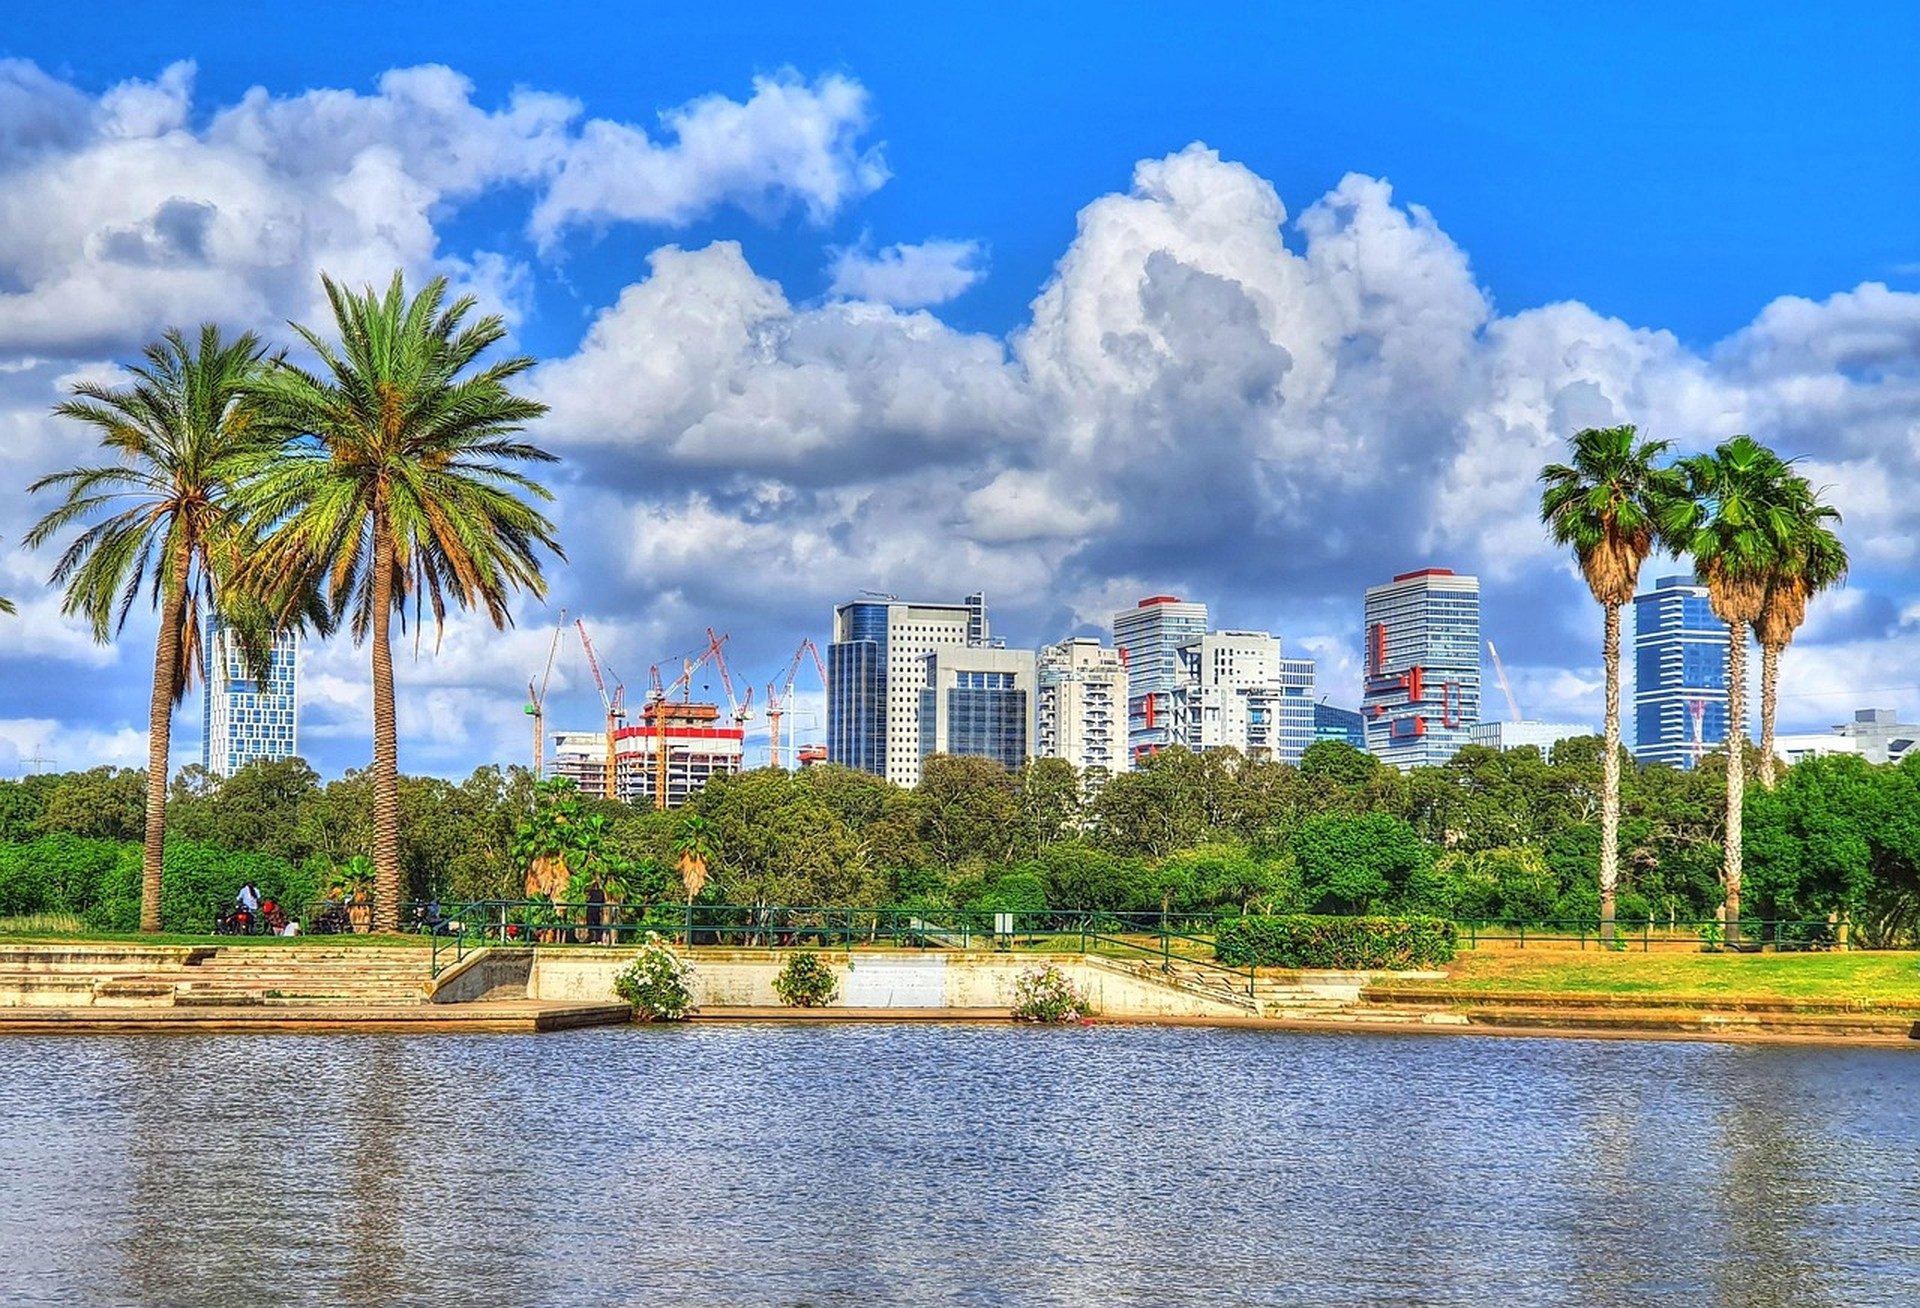
Les planificateurs nationaux et les équipes municipales ont déjà figé un ensemble pluriannuel de programmes résidentiels, commerciaux et liés aux infrastructures, dont les fenêtres d’achèvement se concentrent autour de 2026. Ces opérations se situent à des stades très différents, du plan d’urbanisme détaillé au chantier actif, grues comprises. Les volumes ne sont pas homogènes : le Grand Tel-Aviv, les couronnes en expansion de Jérusalem, la reconquête de la baie de Haïfa et certaines villes de l’intérieur portent des densités et des typologies distinctes. Le ministère israélien de la Construction et du Logement publie périodiquement des bilans d’unités approuvées et de permis de démarrage, qui permettent de mesurer la part du pipeline déjà sortie du stade papier. Les observateurs qui suivent ces chiffres constatent que les objectifs pluriannuels de construction de logements restent ambitieux, même après les chocs économiques récents, ce qui maintient l’horizon 2026 sous une surveillance publique constante.
Promoteurs privés, sociétés de logement public et coentreprises apportent chacun leur lot de parcelles. Certains grands sites mêlent tours en libre marché et étages à prix encadrés, tandis que de petites dents creuses se concentrent sur du résidentiel de standing ou du commerce en rez-de-chaussée. Le fil conducteur reste une bande de livraison commune : de nombreux projets démarrés entre 2022 et 2024 visent désormais la remise des clés en 2026. Des retards de quelques trimestres restent possibles, mais le gros du volume engagé continue de viser cette année-là.
Des tours résidentielles pour combler les manques dans les villes sous tension
Le résidentiel de grande hauteur demeure le produit dominant du pipeline. Les villes côtières et centrales souffrent encore d’un sous-offre chronique de logements familiaux et d’appartements d’entrée de gamme ; la plupart des nouvelles tours ciblent donc ces manques. Dans les quartiers déjà marqués par une forte hausse des prix, l’arrivée de l’offre neuve peut soit atténuer la pression, soit accélérer la transformation, selon le positionnement tarifaire et le parti architectural. Pour comprendre comment les quartiers anciens évoluent lorsque de nouveaux capitaux arrivent, on se reportera à l’analyse des Les tendances de gentrification remodèlent les quartiers urbains d'Israël. Cette dynamique explique pourquoi certaines livraisons 2026 atterriront dans des rues encore calmes il y a seulement dix ans.
À l’autre extrémité du spectre, des collections limitées de grands plateaux et de finitions premium continuent d’apparaître dans les zones de prestige établies. Investisseurs et ménages en mobilité surveillent de près ces lancements. Une revue dédiée des Tendances du marché du luxe dans les quartiers privilégiés d'Israël montre comment un stock neuf rare dans ces localisations peut encore capter l’attention, même lorsque l’absorption globale se détend. Le pipeline équilibre donc le volume grand public et des offres haut de gamme sélectives, sans se concentrer sur une seule tranche de prix.
Bureaux et data centers, portés par la croissance technologique
Au-delà du logement, le pipeline intègre une part croissante d’immobilier d’emploi et de technologie. La demande d’espaces capables d’accueillir des charges de calcul avancées et d’intelligence artificielle redessine déjà le choix des sites. Capacité électrique, densité de fibre et infrastructures de refroidissement pèsent désormais sur l’implantation des bureaux et des bâtiments spécialisés. L’article La demande d'infrastructure IA redessine la carte immobilière israélienne détaille comment ces exigences techniques attirent la construction vers certains corridors et parcs d’activités. Nombre de ces équipements sont prévus en remises échelonnées en 2025 et 2026, ce qui en fait un volet à part entière de l’histoire du pipeline, et non un simple à-côté.
Les bureaux d’entreprise classiques restent présents, mais le travail hybride a freiné les lancements purement spéculatifs de tours. Les promoteurs privilégient désormais des schémas précommercialisés ou mixtes, associant plateaux de travail à un socle résidentiel ou commercial. Ce mix améliore la visibilité des flux de trésorerie et raccourcit le délai entre achèvement et occupation stabilisée, un enjeu décisif tant que le coût du capital reste élevé.
Les sites orientés transports, nouveaux canaux d’offre
Les extensions de tramway, les lignes de bus à haut niveau de service et les segments de métro projetés libèrent des parcelles jusqu’ici sous-utilisées. Les stations créent des bassins de chalandise piétonniers où la densité peut augmenter sans hausse proportionnelle du trafic automobile privé. Plusieurs municipalités ont relevé les coefficients d’occupation du sol autour des stations, et les chantiers sur ces emprises constituent une tranche visible du pipeline 2026. Les habitants y gagnent des trajets plus courts ; les promoteurs, des adresses commercialisables qui s’écoulent mieux une fois la commercialisation lancée.
Tous les projets liés aux transports ne sont pas résidentiels. Certains associent équipements publics, hôtels ou espaces de recherche. Le point commun reste que l’investissement en mobilité réduit le risque de voir les nouveaux mètres carrés rester vides. Les premiers chiffres de vente et de location issus d’opérations antérieures du même type encouragent d’ailleurs de nouveaux engagements de capital sur ce modèle pour la vague de livraison suivante.
Coût du capital et taux d’intérêt : des effets directs sur le rythme
Les prêts de construction et le financement de projet restent sensibles à l’environnement de taux fixé par les autorités monétaires. Lorsque la Banque d’Israël maintient des taux élevés plus longtemps, les promoteurs réévaluent dates de démarrage et phasages. Certains ralentissent l’acquisition foncière ; d’autres s’adjoignent des partenaires en fonds propres ou cèdent des participations partielles pour préserver la trésorerie. Ces ajustements financiers annulent rarement des projets viables, mais ils étirent ou compressent le calendrier, de sorte que la cohorte finale 2026 peut glisser de plusieurs mois.
Les acquéreurs finaux ressentent le même climat de taux via le prix des crédits immobiliers. Les filtres de solvabilité freinent certaines décisions d’achat, ce qui pèse à son tour sur la vitesse des préventes et sur l’appétit des prêteurs pour les phases ultérieures. Les gestionnaires de pipeline suivent donc simultanément le financement de la construction et celui des ménages. Les repères internationaux publiés par l’OCDE situent les conditions de financement du logement en Israël dans un cadre comparatif, et aident les acteurs locaux à juger si les coûts actuels sont conjoncturels ou structurels.
Les taux d’absorption, boussole des attentes réalistes
Le volume livré ne crée de la valeur que si les ménages et les entreprises occupent effectivement les nouveaux espaces. Les taux d’absorption mesurent cette prise en charge et servent d’alerte précoce lorsque l’offre menace de dépasser la demande dans un sous-marché donné. Des repères détaillés figurent dans Taux d'absorption : un indicateur avancé de l'immobilier israélien. Les projets du pipeline 2026 situés dans des quartiers à absorption historiquement solide bénéficient de périodes de commercialisation plus fluides ; ceux des poches plus molles peuvent exiger des prix plus agressifs ou des mises en vente échelonnées.
Les séries officielles de mises en chantier et d’achèvements du Bureau central des statistiques d’Israël permettent de confronter les livraisons prévues à l’historique récent d’absorption. Lorsque les deux séries divergent nettement, des ajustements de prix ou des ralentissements temporaires s’ensuivent en général. Tenir ces données côte à côte transforme le pipeline abstrait en un ensemble de prévisions locales testables.
Comparer le pipeline aux grands repères économiques
L’activité immobilière intérieure ne vit jamais en vase clos. Les prévisions de croissance, la politique budgétaire et la demande extérieure pour les biens et services israéliens façonnent l’emploi et la formation des ménages, moteurs ultimes du besoin de logements. L’analyse pays du FMI sur Israël actualise régulièrement des projections à moyen terme que les investisseurs croisent avec les calendriers de construction locaux. Lorsque les prévisions externes se font plus prudentes, certains promoteurs reportent des phases optionnelles ; lorsqu’elles s’améliorent, de nouveaux sites passent du concept à l’appel d’offres.
Les variations de change et la performance à l’export pèsent aussi sur les segments tertiaires. Les locataires technologiques et industriels étendent leurs surfaces lorsque la demande mondiale est ferme ; ils marquent une pause lorsqu’elle se détend. Le pipeline 2026 intègre donc des options de contingence, plateaux convertibles ou conceptions modulaires, qui permettent aux propriétaires de faire pivoter le produit si le macroenvironnement évolue avant la remise des clés.
Comment habitants et acquéreurs peuvent suivre l’avancement
Il n’est pas nécessaire de disposer d’outils spécialisés pour suivre le pipeline. Les sites d’urbanisme municipaux listent les permis de construire actifs et les trimestres d’achèvement estimés. Les publications statistiques nationales fournissent des agrégats trimestriels. Les commentaires indépendants du Blog traduisent régulièrement ces chiffres bruts en implications de quartier. Pour des panoramas de marché plus longs, qui replacent le pipeline dans un horizon pluriannuel, l’article Marché immobilier israélien 2026 : la perspective que les investisseurs sérieux exigent reste un compagnon utile. D’autres pièces historiques se trouvent dans les Archives Tendances du marché, tandis que les questions de procédure courantes reçoivent des réponses brèves sur la page FAQ.
Les visites de terrain apportent encore une couleur que les tableurs ne captent pas : le nombre de grues, les appartements témoins ouverts le week-end, les modifications temporaires de circulation signalent quels projets sont les plus proches de la livraison. Croiser les données publiques et une observation de terrain occasionnelle maintient des attentes réalistes et aide les ménages à caler leurs propres décisions d’achat ou de location sur le flux réel de nouvelles clés, plutôt que sur les rumeurs.
Pris dans son ensemble, le pipeline de nouveaux projets en Israël pour 2026 n’est ni une prévision abstraite ni un mégaprojet unique. C’est un ensemble dispersé mais mesurable de tours résidentielles, d’immeubles d’emploi et d’opérations liées aux transports, dont la progression collective façonnera l’accessibilité au logement, les trajets domicile-travail et la forme urbaine pour des années. Rester à jour avec les sources officielles et les analyses indépendantes citées plus haut transforme ce pipeline d’un simple titre en un véritable outil de planification.
Valeur Intemporelle. Héritage Perpétuel.