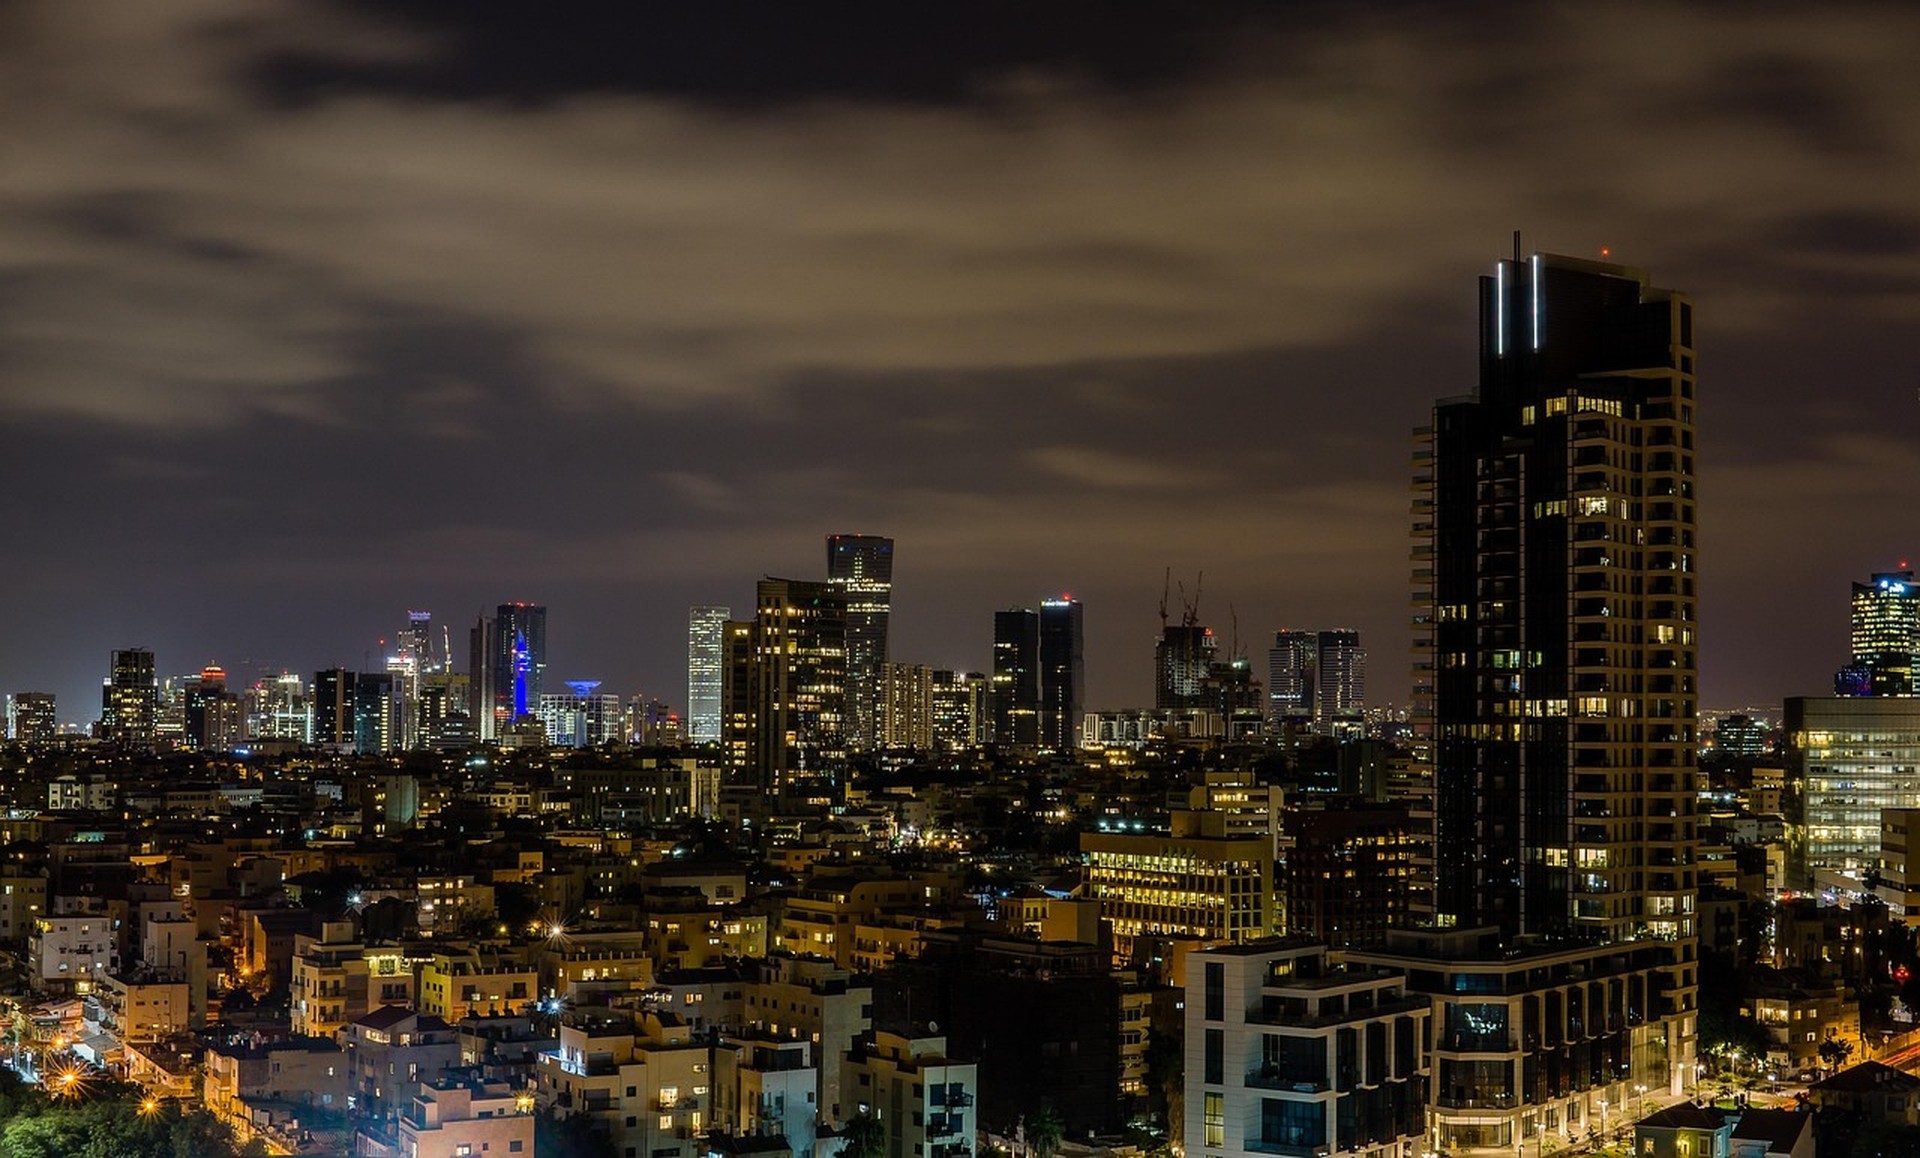
Les taux de vacance de l’immobilier israélien racontent une réalité concrète : combien d’espaces restent inoccupés dans les logements, les bureaux, les commerces et les entrepôts. Quand ces taux montent ou baissent, les loyers bougent, les décisions de construction évoluent et les ménages le ressentent dans leur budget mensuel. Pour qui vit ou investit dans le pays, comprendre la logique des unités vides vaut mieux que de courir après les titres de presse.
Un local vacant n’est jamais le fruit du hasard. Il résulte de la croissance démographique, du coût du crédit, des habitudes de télétravail, des cycles touristiques et du rythme des permis de construire. Foundation suit ces strates pour aider les lecteurs à distinguer un creux temporaire d’un basculement structurel. Les sections qui suivent passent en revue chaque grand segment immobilier, dans un langage clair et avec des repères concrets.
Immeubles d’habitation et résidences urbaines absorbent encore l’essentiel de la demande
La vacance résidentielle à Tel-Aviv, Jérusalem, Haïfa et Beer-Sheva reste relativement tendue depuis des années. Les jeunes familles, les citoyens de retour et les acheteurs étrangers maintiennent la pression sur le parc existant, même lorsque les taux de crédit immobilier grimpent. Une hausse modérée des appartements vides signale le plus souvent un ralentissement des ventes, non un surplus soudain de logements dont personne ne voudrait.
Les nouvelles tours mettent du temps à se remplir après livraison, d’où des pics temporaires dans les quartiers tout juste livrés. Les immeubles plus anciens des secteurs établis restent rarement longtemps inoccupés. Les statistiques officielles du logement publiées par le Bureau central des statistiques d’Israël montrent une occupation élevée dans les couronnes urbaines centrales, tandis que certaines villes périphériques affichent parfois des taux plus hauts après l’ouverture de grands programmes.
La pression de long terme vient des naissances et de l’immigration. Pour le tableau démographique plus complet, on peut consulter Les changements démographiques stimulent la demande de logements à long terme en Israël, qui détaille les forces qui rendent les appartements rares même lorsque la construction s’accélère.
Tours de bureaux face aux plannings hybrides et aux cycles tech
Les plateaux d’entreprises racontent une autre histoire. Après 2020, de nombreuses sociétés ont réduit le nombre de postes, mais les tours prime de Tel-Aviv et Herzliya continuent d’attirer des locataires qui recherchent prestige et espaces de collaboration. Les bureaux secondaires, plus éloignés des nœuds de transport, affichent des taux de vacance plus élevés, ceux que les observateurs de l’immobilier israélien repèrent en premier.
Les employeurs technologiques dominent les grands baux. Lorsqu’un gel des embauches survient, les sous-locations inondent le marché et les étages vides deviennent visibles. À l’inverse, des levées de fonds solides poussent les entreprises en mode expansion et absorbent rapidement le stock. La Banque d’Israël commente régulièrement la façon dont les conditions de crédit et la confiance des entreprises façonnent les volumes de locations commerciales.
Les bailleurs ont réagi en reconvertissant certains immeubles de bureaux anciens en projets résidentiels ou mixtes. Ce pipeline de transformation retire progressivement le surplus d’espace et soutient une occupation plus saine dans la durée. Pour une vue plus large de la façon dont la demande technologique redessine les localisations, voir La demande d'infrastructure IA redessine la carte immobilière israélienne.
Commerces de rue et centres commerciaux face à l’évolution du passage
La vacance commerciale varie fortement selon la rue et le concept. Les emplacements de centre-ville près des gares ou des axes touristiques gardent la plupart des vitrines occupées. Les centres commerciaux intérieurs qui reposent sur de grandes enseignes de mode ont subi davantage de pression, avec la montée du e-commerce et le retrait de certaines marques internationales.
Les centres de quartier qui mêlent alimentation, cabinets médicaux et services affichent en général des taux de vacance plus bas, car les besoins du quotidien ne disparaissent pas. Food halls et concepts d’expérience ont repris de nombreux anciens espaces textile. Les propriétaires qui adaptent les surfaces et raccourcissent les baux maintiennent une occupation plus stable que ceux qui attendent le retour du modèle commercial d’autrefois.
La reprise du tourisme aide les quartiers côtiers et historiques. Quand la fréquentation remonte, boutiques éphémères et restaurants absorbent plus vite les rez-de-chaussée vacants. Les perspectives économiques nationales de l’analyse pays du FMI sur Israël offrent un contexte utile sur le pouvoir d’achat des ménages et sa traduction dans la santé des locations commerciales.
Parcs logistiques et zones industrielles restent tendus
Les taux de vacance des entrepôts et de l’industrie légère figurent parmi les plus bas de tous les segments. La croissance du e-commerce, la production liée à la défense et la demande de livraison du dernier kilomètre continuent d’absorber les mètres carrés disponibles. Les sites proches des grands axes et des ports se remplissent en premier ; les installations plus anciennes, plus à l’intérieur des terres, mettent plus de temps, mais restent rarement vides des années durant.
Les nouveaux parcs logistiques en construction disposent déjà de pré-locations sur une large part de leurs surfaces. Cet engagement préalable maintient les chiffres de vacance publiés à un niveau bas, même lorsque l’offre arrive. Les bâtiments de stockage frigorifique et de production spécialisée commandent des primes et restent presque jamais inoccupés une fois livrés.
La capacité électrique et la connectivité fibre comptent désormais autant que l’accès poids lourds. Les sites capables de soutenir des opérations automatisées ou gourmandes en données attirent un intérêt plus fort. Les investisseurs qui suivent les mouvements de rendement devraient aussi consulter Tendances des taux plafonds par classe d'actifs sur le marché israélien, car les actifs industriels se négocient souvent à des rendements plus serrés précisément grâce à leur faible risque de vacance.
Objectifs publics de construction et effet sur les espaces vides
Les objectifs de logement public pèsent davantage sur la vacance résidentielle que sur les segments commerciaux. Lorsque les autorités relèvent les cibles annuelles d’unités, la vague de livraisons qui suit peut temporairement faire grimper le nombre de logements vides dans certaines villes. L’inverse est vrai aussi : infrastructures retardées ou permis lents maintiennent l’offre courte et la vacance comprimée.
Les annonces récentes sur les volumes de construction méritent donc une lecture attentive. L’article Le gouvernement annonce de nouveaux objectifs en matière de logement. Voici ce que cela signifie pour l'approvisionnement explique comment ces cibles chiffrées se traduisent en appartements réellement mis sur le marché et comment ce pipeline peut modifier les taux d’occupation sur deux à cinq ans.
Les municipalités qui associent quotas de logements et modernisation rapide des transports voient en général la nouvelle offre absorbée plus vite. Celles qui autorisent des tours sans écoles ni liaisons ferroviaires adaptées peuvent connaître une vacance temporaire plus élevée jusqu’à ce que les équipements rattrapent le retard.
Coût du crédit, financement de la construction et zones de fragilité
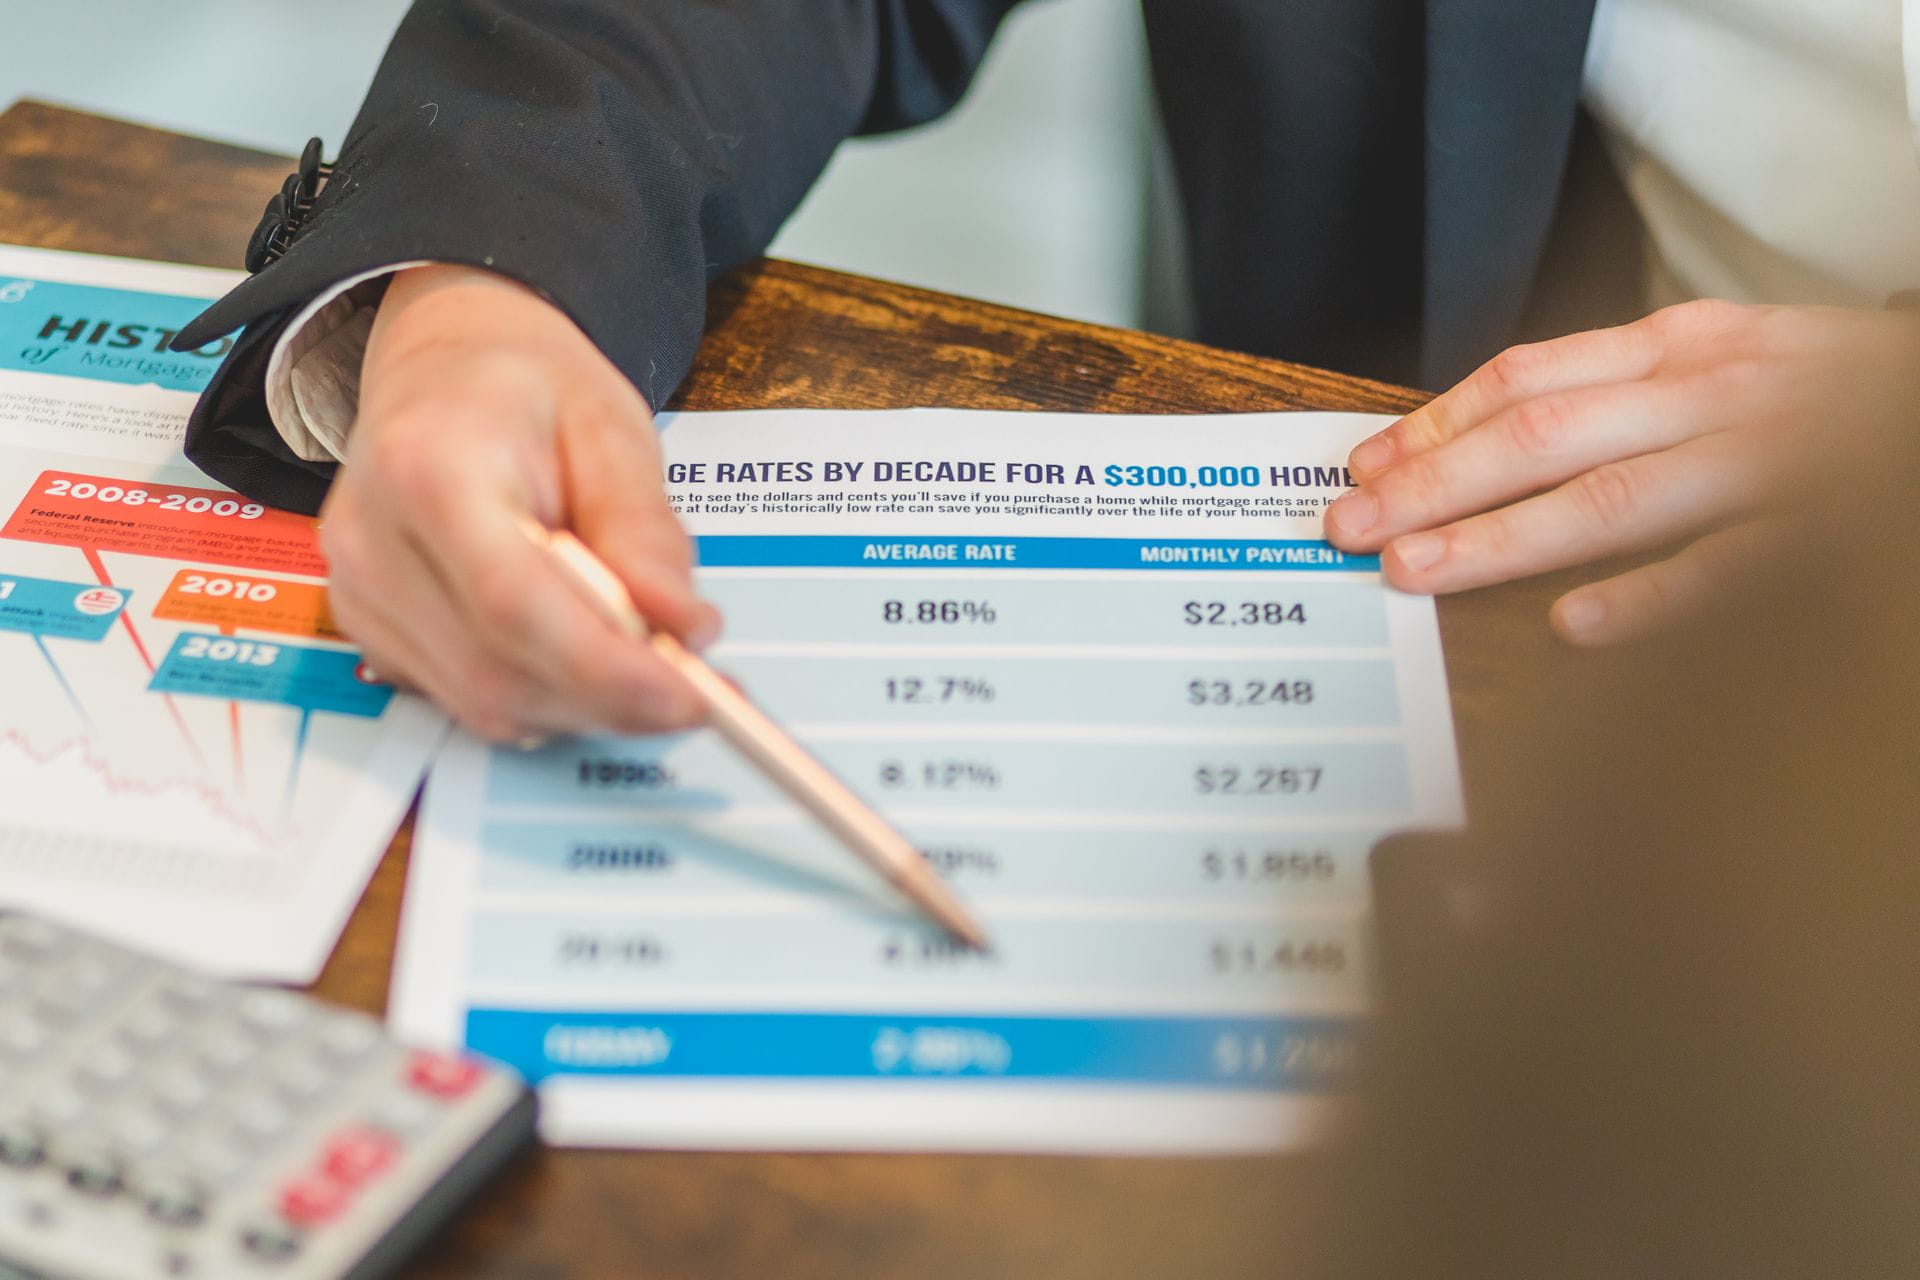
Le coût de l’emprunt façonne tous les segments. Des taux plus élevés freinent le lancement de nouveaux projets, ce qui, à terme, soutient une vacance plus basse en limitant l’offre future. Dans le même temps, des crédits immobiliers chers réduisent la demande des acheteurs et peuvent laisser des unités livrées vides plus longtemps, le temps que les promoteurs ajustent les prix.
Les promoteurs commerciaux font le même calcul. Quand le financement se resserre, la construction spéculative de bureaux ou de commerces est la première à s’arrêter. Cette pause protège les bailleurs en place d’une concurrence soudaine. Les points de fragilité apparaissent donc souvent d’abord sur les biens déjà sur le marché, plutôt que sur des immeubles neufs qui n’ont jamais été lancés.
Les lecteurs de Foundation qui souhaitent anticiper le prochain cycle peuvent se tourner vers Marché immobilier israélien 2026 : la perspective que les investisseurs sérieux exigent. Cette analyse relie trajectoires de taux, évolutions de la vacance et flux de capitaux, sans jargon inutile.
Comment acheteurs et locataires peuvent utiliser les données de vacance
Les pourcentages d’unités vides aident les ménages à décider s’il faut négocier plus fermement ou agir vite. Une vacance résidentielle élevée dans une banlieue donnée signale souvent une marge pour des baisses de loyer ou des mois gratuits. Une vacance basse avertit qu’attendre peut signifier des prix plus hauts ou moins de choix.
Les locataires de bureaux peuvent s’appuyer sur les données par segment pour caler le renouvellement de leur bail. Quand les tours voisines affichent des étages vides en hausse, les bailleurs deviennent plus souples sur les enveloppes d’aménagement et les périodes de franchise de loyer. Les commerçants surveillent les axes de passage et évitent les rues qui affichent déjà une vacance élevée.
Pour un complément de lecture, on peut parcourir l’Archives Tendances du marché. Des questions fréquentes sur les indicateurs d’occupation figurent aussi dans la FAQ, et des mises à jour plus courtes paraissent régulièrement sur le Blog.
Différences régionales que les seuls chiffres ne capturent pas
Les moyennes nationales masquent les réalités locales. Les villes côtières affichent en général une vacance plus basse que les villes de développement de l’intérieur. Le marché résidentiel de Jérusalem ne se comporte pas comme celui de Tel-Aviv, car les moteurs de demande diffèrent. L’espace industriel de Haïfa se remplit souvent plus vite que son parc de bureaux.
Même au sein d’une même ville, une rue desservie par un nouveau tramway peut afficher une vacance quasi nulle, tandis qu’une rue parallèle à deux pâtés de maisons conserve des vitrines vides. Marcher le quartier et échanger avec les gestionnaires reste le meilleur complément aux pourcentages publiés.
Le tourisme saisonnier fausse aussi les chiffres de court terme. Des appartements côtiers qui paraissent vacants en hiver peuvent être complets l’été. Les lecteurs avisés comparent donc des clichés d’une année sur l’autre plutôt qu’un seul mois isolé.
Les taux de vacance de l’immobilier israélien continueront d’évoluer avec la démographie, la technologie et les politiques publiques. Observer les segments séparément, plutôt que de traiter tout l’immobilier comme un seul marché, donne des signaux plus clairs aux ménages comme aux capitaux. Foundation publie régulièrement de nouvelles analyses pour que ces signaux restent accessibles à tous ceux qui veulent les comprendre.
Lecture associée sur Foundation : Stratégie transfrontalière : structurer des opérations entre New York et Tel-Aviv.
Valeur Intemporelle. Héritage Perpétuel.