Quiconque parcourt les annonces d’appartements en Israël croise très vite un chiffre qui structure toute la conversation : le prix au mètre carré. Agents et acquéreurs le manient comme une monnaie d’échange. Ce seul indicateur condense localisation, offre, demande et psychologie des investisseurs, et il évolue de façon distincte d’une ville à l’autre. Comprendre ces écarts urbains aide les ménages, les professionnels en mobilité et les investisseurs de long terme à éviter les mauvaises surprises.
Tel-Aviv, toujours le rythme de la surface la plus chère
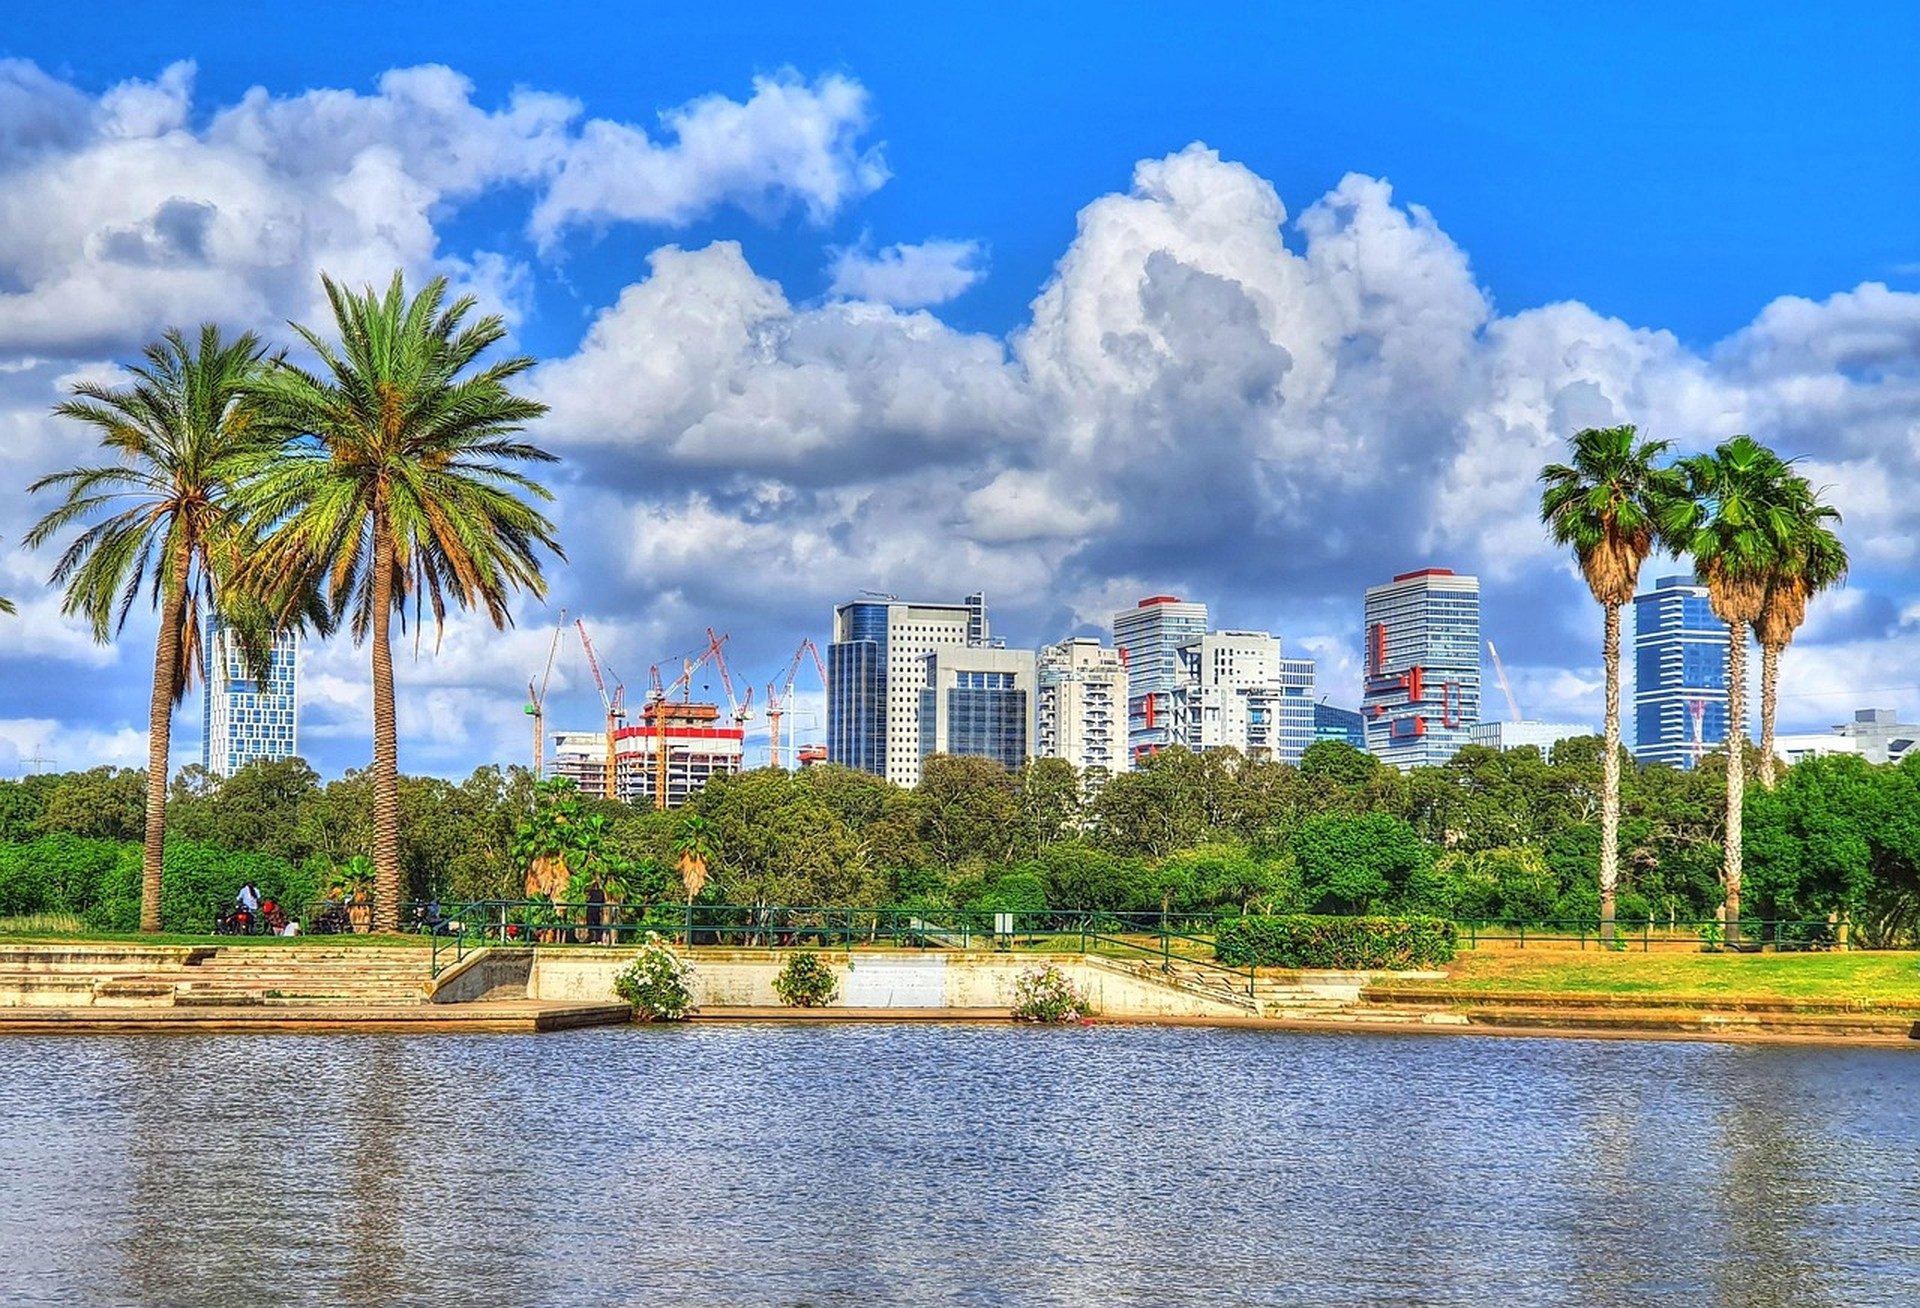
Tel-Aviv reste clairement en tête dès que l’on mesure le coût du mètre carré. La proximité du littoral, la densité d’emplois dans la tech et la finance, et la rareté du foncier disponible pour de nouvelles tours maintiennent des valeurs élevées. Les transactions récentes montrent que les quartiers centraux se négocient régulièrement bien au-dessus de la moyenne nationale, tandis que même les couronnes extérieures de l’agglomération affichent désormais des primes autrefois réservées au cœur historique. Les capitaux internationaux continuent de viser les actifs d’exception, ce qui soutient le haut de gamme même lorsque le sentiment général se détend.
L’intérêt étranger vient souvent d’acheteurs nord-américains en quête à la fois de cadre de vie et de rendement. Ces flux sont analysés dans le dossier dédié aux Les capitaux des investisseurs américains se dirigent vers l'immobilier israélien, qui montre comment une demande libellée en dollars renforce les prix tel-aviviens. Dans le même temps, les hauts revenus locaux se disputent le même stock limité : les biens correctement positionnés par rapport aux dernières comparables partent rarement en longueur.
Jérusalem : deux vitesses entre quartiers anciens et extensions
Jérusalem dessine une carte plus fragmentée. Les immeubles de pierre du tissu historique se négocient à des niveaux différents des tours modernes érigées sur les franges en expansion. La charge religieuse et culturelle soutient la demande sur certaines rues, indépendamment des cycles économiques, tandis que les grands programmes résidentiels plus éloignés ouvrent des options plus accessibles. Au total, la moyenne municipale reste inférieure à celle de Tel-Aviv, mais dépasse encore la plupart des autres centres urbains israéliens.
Les données publiques du Bureau central des statistiques d’Israël permettent de suivre ces écarts internes d’année en année. Les acquéreurs qui s’appuient sur des comparables à l’échelle de la rue, plutôt que sur une moyenne municipale unique, tranchent en général plus clairement : un seul chiffre agrégé peut masquer des écarts de deux chiffres entre quartiers voisins.
Haïfa et le nord côtier : plus d’espace, des tarifs plus mesurés
Haïfa propose une autre équation. L’activité portuaire, les campus universitaires et des pôles technologiques en croissance soutiennent une demande résidentielle régulière, tout en maintenant un prix au mètre carré nettement inférieur au corridor Tel-Aviv-Jérusalem. Les vues sur la baie et les pentes montagneuses créent des primes de cadre de vie dans certains quartiers, alors que les zones plus industrielles restent accessibles aux primo-accédants. Les pipelines de programmes mi-hauteur et de tours ont contribué à un rythme de hausse plus modéré qu’au centre côtier.
Les villes secondaires du Nord, reliées par le rail et les axes routiers, suivent souvent la trajectoire de Haïfa, avec un décote supplémentaire. Les ménages prêts à allonger le trajet domicile-travail pour alléger les mensualités regardent d’abord vers le nord. Les taux de vacance, bureaux comme logements, pèsent aussi sur les prix résidentiels ; ces dynamiques sont détaillées dans le rapport sur les Taux d'inoccupation dans les principaux segments immobiliers d'Israël.
Les villes du corridor central rattrapent vite
Des communes comme Petah Tikva, Rishon LeZion, Netanya ou Modi’in, situées à distance de navette de Tel-Aviv comme de Jérusalem, ont enregistré parmi les plus fortes hausses en pourcentage du prix au mètre carré sur la dernière décennie. L’amélioration des liaisons ferroviaires et l’élargissement des capacités autoroutières ont raccourci les temps de trajet effectifs, transformant d’anciennes localisations secondaires en bases quotidiennes réalistes. Le volume de construction neuve a été élevé, mais l’absorption a globalement suivi : familles plus jeunes et ménages à double revenu cherchent davantage d’espace à un prix d’entrée inférieur à celui des adresses purement tel-aviviennes.
Des vagues de gentrification redessinent aussi certains quartiers de ces municipalités. D’anciens immeubles sont rénovés, cafés et espaces de coworking s’installent, ce qui tire les moyennes locales vers le haut. Le récit plus large de ces bascules de quartier figure dans l’analyse des Les tendances de gentrification remodèlent les quartiers urbains d'Israël. Les investisseurs entrés tôt sur ces corridors ont souvent combiné plus-value et revenus locatifs.
Ce que disent le Sud et les marchés périphériques sur la valeur
Beer-Sheva, Ashdod, Ashkelon et les plus petites villes du Néguev affichent encore les prix moyens au mètre carré les plus bas parmi les grandes villes israéliennes. L’université et l’emploi lié à la défense ancrent la demande à Beer-Sheva ; le port et l’industrie soutiennent Ashdod. Les incitations publiques au développement périphérique injectent périodiquement de l’offre nouvelle, ce qui peut freiner temporairement la hausse. Pour autant, l’amélioration des infrastructures et la souplesse du télétravail ont commencé à réduire une partie de l’écart avec le centre, surtout à proximité des nouvelles gares.
Les marchés périphériques récompensent la patience et une diligence sérieuse. La liquidité y est plus mince : les sorties prennent davantage de temps, mais le coût d’entrée laisse plus de marge pour rénover et personnaliser. Le cadre macroéconomique fourni par l’analyse pays du FMI sur Israël aide à situer la façon dont la croissance nationale et la politique budgétaire finissent par irriguer ces zones extérieures.
Les forces qui poussent le mètre carré à la hausse ou le stabilisent
Les taux d’intérêt fixés par la Banque d’Israël restent un moteur de court terme déterminant. Quand le coût du crédit monte, les volumes de transactions ralentissent en général et la progression des prix se modère ; quand les taux s’assouplissent, la demande repart vite dans les villes où l’offre est contrainte. Le coût des matériaux, les délais d’urbanisme et la disponibilité de la main-d’œuvre conditionnent aussi le rythme auquel de nouveaux mètres carrés arrivent sur le marché. La croissance démographique et les flux d’immigration ajoutent une demande structurelle qui ne disparaît guère longtemps.
L’investissement technologique redessine lui aussi la carte de la demande. Les grands centres de données et les sites liés aux semi-conducteurs exigent foncier, énergie et logements pour des profils spécialisés, ce qui revalorise d’anciens corridors industriels un peu oubliés. Ce mouvement est développé dans l’analyse La demande d'infrastructure IA redessine la carte immobilière israélienne. Les comparaisons internationales de l’OCDE replacent le coût du logement urbain israélien parmi d’autres économies avancées confrontées à une rareté comparable.
Lire ensemble stock disponible et absorption
Les prix affichés seuls peuvent tromper si les annonces s’accumulent ou si des logements livrés restent vides. Suivre à la fois le stock d’appartements invendus et la vitesse des ventes neuves donne une image plus fidèle de la soutenabilité des niveaux de mètre carré. Agents locaux et portails d’urbanisme municipaux fournissent les chiffres fins que les moyennes nationales lissent.
Lire les signaux pour les acheteurs qui regardent les prochaines années
À l’horizon, la plupart des scénarios voient Tel-Aviv conserver sa prime, Jérusalem maintenir une demande culturelle et institutionnelle stable, et le corridor central continuer de réduire l’écart de prix absolu. Le Sud et le Nord peuvent offrir les plus fortes hausses en pourcentage si les projets d’infrastructure tiennent le calendrier et si les pôles d’emploi s’étendent. Des scénarios prospectifs détaillés figurent dans Marché immobilier israélien 2026 : la perspective que les investisseurs sérieux exigent.
Concrètement, tout commence par un budget réel, taxes, honoraires d’agence et réserve de travaux compris, puis par la comparaison de plusieurs villes plutôt que l’obsession d’une seule rue à la mode. Croiser les transactions récentes réellement conclues avec les prix demandés limite le risque de surpayer. Pour un contexte plus large, on peut parcourir l’ensemble des Archives Tendances du marché ou consulter la FAQ du site pour clarifier termes et process. Commentaires et analyses plus approfondies paraissent aussi régulièrement sur le Blog de Foundation.
Les données de prix au mètre carré en Israël ne sont jamais figées : chaque ville écrit son propre chapitre selon la rareté du foncier, l’emploi, la culture et les infrastructures. Traiter cet indicateur comme un baromètre vivant, et non comme un classement figé, permet de rester à la fois réaliste et opportuniste.
Une dernière note pratique sur les tendances du prix au mètre carré dans les villes israéliennes : gardez une version écrite courte de l’affirmation, la date de vérification et un exemple concret en Israël. Ces trois lignes évitent de tout recommencer à zéro à la conversation suivante.
Valeur Intemporelle. Héritage Perpétuel.