Reclasificación de suelo agrícola en Israel despierta interés porque puede generar resultados asimétricos sin exigir, desde el primer día, los precios de entrada típicos del mercado urbano consolidado. En la práctica de comités de inversión, las oportunidades de reclasificación de suelo agrícola en Israel solo resultan atractivas cuando la vía jurídica y la planificación de capital se examinan juntas desde el inicio. La idea central es sencilla: adquirir terrenos cuyo uso actual se valora de forma conservadora y, después, liberar un valor superior mediante un cambio de planeación lícito y una ejecución disciplinada. Lo difícil no es la teoría. Lo difícil es ordenar, a lo largo de varios años, decisiones legales, políticas, financieras y operativas, protegiendo la desventaja en cada punto de control.
Quienes preparan un análisis de reclasificación de suelo agrícola en Israel conviene que consulten Modelo de ejecución institucional para inmobiliario privado israelí, Rentabilidades ajustadas al riesgo en Israel y Land banking en Israel: la paciencia como ventaja. Lo que sigue se centra en la reclasificación de suelo agrícola en Israel, no en la mecánica introductoria de la plataforma.
La reclasificación debe entenderse además como un componente dentro de una plataforma más amplia, no como una apuesta aislada. Los equipos que combinan carteras de derechos urbanísticos con activos en operación suelen gestionar mejor la liquidez a lo largo del ciclo. Como referencia, el marco de El método BRRRR aplicado al inmobiliario israelí muestra cómo el reciclaje de capital sostiene estrategias de largo plazo una vez que los activos se estabilizan. De modo análogo, la reclasificación de suelo exige disciplina de proceso mucho antes de que el alza de valoración aparezca sobre el papel.
Cómo la normativa de planeación convierte el campo en una tesis institucional
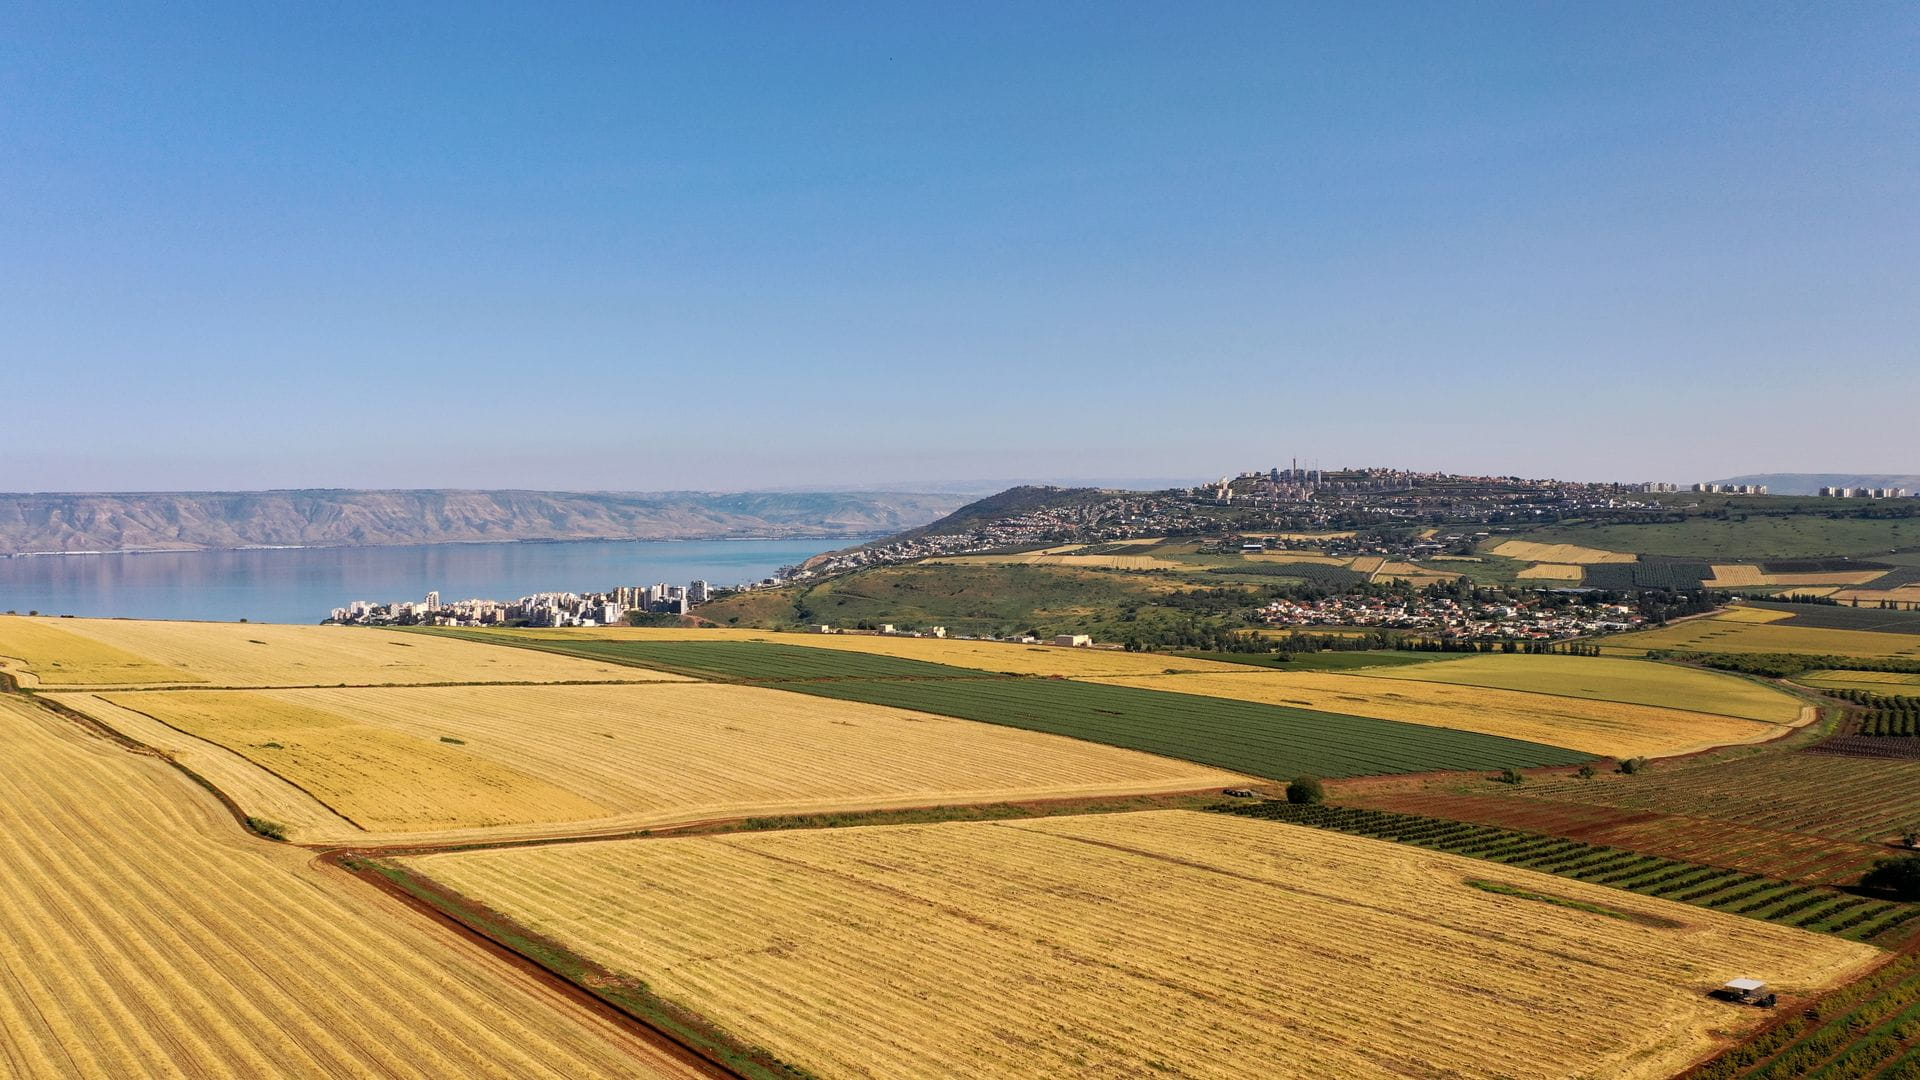
El mercado de suelo en Israel está fuertemente condicionado por designaciones de planeación estatutaria que definen qué se puede construir, cuándo y bajo qué compromisos de infraestructura. Una parcela catalogada como agrícola puede estar cerca de corredores de transporte o de zonas de empleo en expansión y, aun así, negociarse con descuento porque el uso permitido sigue restringido. La reclasificación es el puente entre la designación actual y la utilidad futura, pero solo cuando ese puente se apoya en la ley, en precedentes y en objetivos públicos de planeación.
El contexto macro y de política importa ya en la fase de cribado. Las condiciones monetarias y la transmisión del crédito influyen en el coste de mantener el terreno durante los plazos de derechos urbanísticos, y esas condiciones se siguen en las publicaciones del Banco de Israel. La presión demográfica y habitacional, que rastrea la Oficina Central de Estadística de Israel, ayuda a valorar si los usos finales proyectados se alinean con una demanda duradera y no con narrativas pasajeras.
La tesis institucional no debería arrancar con una valoración residual optimista. Debería arrancar con la vía jurídica: qué comité tiene competencia, qué planes maestros resultan relevantes, qué racional de interés público puede respaldar el cambio y dónde solicitudes similares prosperaron o fracasaron. Los equipos que mapean estos factores a tiempo filtran con rapidez y reservan capital para expedientes con verdadero impulso de planeación.
Mapear la viabilidad jurídica antes de pagar por opcionalidad
La mayor parte de las pérdidas evitables se produce antes del cierre de la adquisición. El comprador asume que la vecindad con barrios consolidados implica una conversión eventual y, más tarde, descubre que el acceso vial, límites ambientales, capacidad de servicios o prioridades de política bloquean el avance. Para no caer en esa trampa, la diligencia legal y de planeación debe completarse antes del precio final, no después de las firmas. Pagar por opcionalidad es razonable. Pagar por supuestos sin fundamento no lo es.
Un proceso sólido de precompromiso suele cubrir verificación de título, análisis de gravámenes, estado de servidumbres, historial de zonificación y objeciones activas en la zona. El asesoramiento jurídico debe confirmar quién puede presentar la solicitud, quién puede oponerse y qué realismo de plazos cabe esperar con la carga actual de los comités. Los consultores de planeación deben ofrecer bandas de probabilidad por escrito, no optimismo genérico. Así, el comité de inversión puede anclar la valoración a la evidencia, con escenarios de desventaja anclados en el uso actual y no en el uso aspiracional.
Paquete de evidencia previa a la compra
Los equipos institucionales suelen exigir un paquete mínimo de evidencia antes de desembolsar capital no reembolsable. Ese paquete puede incluir extracto actual del registro de la propiedad, mapas de infraestructura, memorandos jurídicos sobre la ruta procedimental, retroalimentación preliminar de planificadores cualificados y un modelo de sensibilidad cuantificado para sobrecostes y retrasos. Cuando se mantiene esta disciplina, es posible renunciar a parcelas visualmente atractivas que no superan los umbrales de viabilidad jurídica. Esa contención suele ser el origen del rendimiento superior a largo plazo.
A medida que avanzan las oportunidades, los inversores pueden contrastar estrategias cercanas documentadas en Reposicionamiento value-add en el núcleo urbano israelí. Aunque la reposición urbana difiere de la conversión de suelo en bruto, ambos enfoques premian a los equipos que separan el alza controlable operativamente del alza meramente narrativa.
Diseño de capital para un ciclo de derechos de varios años
La economía de la reclasificación la moldea el tiempo tanto como el alza de titular. Una parcela puede lograr al final una mejor designación y, aun así, entregar rentabilidades pobres si los costes de mantenimiento, los honorarios legales y el coste de oportunidad consumen el margen. Por eso el diseño de capital debe reflejar desde el principio la incertidumbre de plazos. El capital propio debe liberarse por hitos, las políticas de reservas deben ser explícitas y la deuda solo debe usarse cuando la visibilidad lo respalde.
Los modelos de caso base deben incorporar supuestos realistas sobre el ritmo de los comités, revisiones, costes de consultoría e inflación de servicios profesionales. Los modelos de desventaja deben probar retrasos por objeciones, condicionantes de infraestructura y giros de política a nivel municipal o distrital. El contexto global del panorama económico de la OCDE sobre Israel y de la página de país del FMI para Israel puede sostener escenarios macro de tipos, crecimiento y apetito de financiación durante periodos largos de tenencia.
La construcción de cartera también importa. Los equipos que destinan toda la liquidez disponible a jugadas de derechos urbanísticos pueden verse obligados a vender si los plazos se alargan. Los programas equilibrados combinan activos de reclasificación con tenencias generadoras de renta, creando liquidez interna que protege la paciencia estratégica. Para asignadores institucionales, esta integración suele discutirse junto con patrones de asignación de capital entre pilares en Cómo asignan capital al inmobiliario israelí los family offices.
Estructurar reservas y puertas de decisión
Un método práctico consiste en dividir cada proyecto en puertas de decisión con límites de financiación preaprobados: adquisición, preparación del expediente, revisión en comité, revisiones posteriores y monetización. Liberar capital solo tras entregables objetivos reduce la escalada por optimismo. Además genera un registro de gobierno más limpio para comités de inversión y socios limitados que necesitan explicaciones transparentes ante desvíos de plazo o cambios de alcance.
Disciplina de ejecución durante las aprobaciones de comité y distrito
Tras la presentación del expediente, el motor de valor pasa a ser la calidad de la ejecución. Muchos equipos subestiman cuánta coordinación se requiere entre abogados, planificadores, ingenieros, especialistas en transporte y actores municipales. Una solicitud técnicamente sólida puede estancarse si la comunicación es inconsistente o si las revisiones llegan tarde. La gestión de programa debe tratarse como competencia central, con responsabilidad clara y control de calendario.
En esta etapa, la higiene de la información es crítica. Cada versión de entrega, respuesta oficial, enmienda exigida y opinión de consultor debe archivarse en un data room estructurado. Ese archivo permite reaccionar más rápido cuando surgen preguntas del comité y da a los socios de capital la confianza de que el proceso se gestiona, no solo se observa. También mejora la calidad del traspaso si las estructuras de propiedad cambian durante el periodo de tenencia.
El mapeo de partes interesadas debe continuar a lo largo de los ciclos de revisión. Vecinos, agencias de infraestructura y autoridades locales pueden influir en las condiciones incluso cuando no son contrapartes directas. Los equipos que dialogan con estos actores con preparación factual y plazos realistas suelen reducir fricciones imprevistas. Quienes confían en la persuasión de última hora suelen enfrentar multiplicadores de retraso que distorsionan la rentabilidad del proyecto.
Para mantener perspectiva de mercado mientras avanzan los expedientes, los inversores pueden seguir ideas de implementación en el archivo Estrategias inteligentes y actualizaciones operativas en el Blog. Los bucles de aprendizaje constantes ayudan a refinar supuestos antes del siguiente ciclo de adquisiciones.
Vías de salida tras el cambio de designación
Una reclasificación exitosa crea opciones, no obligaciones. Una vez mejorada la designación, los propietarios pueden optar por venta directa, desarrollo en joint venture, ventas por fases de parcelas o refinanciación parcial sobre un valor con menor riesgo. La mejor ruta depende de los objetivos de balance, la capacidad operativa y la liquidez del mercado en el momento de la decisión. Un proceso sólido compara opciones bajo las condiciones actuales en lugar de aferrarse a la estrategia imaginada en la compra.
La venta directa puede cristalizar ganancias con rapidez y reciclar capital hacia nuevas oportunidades, pero puede dejar valor de desarrollo de cola larga para el siguiente propietario. El desarrollo captura más alza, aunque introduce riesgo de construcción, comercialización y entrega que no encaja en todos los mandatos. Las estructuras de joint venture pueden equilibrar ambos objetivos cuando el alineamiento de socios y el gobierno quedan documentados con claridad desde el origen.
La refinanciación a veces se pasa por alto en estrategias de suelo porque el flujo de caja es limitado antes del desarrollo, pero la deuda posterior a la reclasificación aún puede desempeñar un papel en la planificación de liquidez de cartera cuando los prestamistas aceptan perfiles de riesgo revisados. Los equipos deben probar la resiliencia de covenants y el coste de refinanciar antes de depender de esta vía. Los grupos institucionales que comparan todas las rutas con disciplina suelen evitar decisiones forzadas en momentos de sentimiento de mercado más débil.
Estándares de gobierno para programas repetibles de reclasificación
La mayor diferencia entre aciertos esporádicos y un desempeño duradero es el gobierno. Los programas repetibles definen criterios de elegibilidad, estándares de diligencia, derechos de aprobación y plantillas de reporte antes de originar oportunidades. También fijan reglas explícitas de stop-loss para expedientes que pierden viabilidad por cambios de política u obstáculos jurídicos sin resolver. Sin estos controles, las carteras de reclasificación se convierten en colecciones de relatos esperanzados. Con ellos, se convierten en estrategias asignables.
El reporte trimestral debe seguir métricas que revelen la salud de la ejecución: meses en cada etapa de planeación, desviación frente a honorarios profesionales presupuestados, revisiones de probabilidad por asesores independientes y ventanas de liquidez esperadas en casos base y de desventaja. Presentar estas métricas junto al desempeño de activos en operación da a los comités una visión completa de la concentración de riesgo y del capital inmovilizado.
El gobierno incluye también disciplina de incorporación y comunicación. Los nuevos participantes deben revisar las políticas centrales a través de las Preguntas frecuentes, mientras que el contexto de plataforma para la estrategia de país se centraliza en Foundation Israel. Estos recursos no sustituyen el asesoramiento jurídico, pero alinean a los participantes en torno a estándares de proceso que reducen errores de ejecución evitables.
Bien planteada, la reclasificación de suelo agrícola en Israel puede ofrecer rentabilidades desproporcionadas porque premia la paciencia estructurada, el rigor jurídico y el control operativo en momentos en que muchos inversores se centran solo en el rendimiento de corto plazo. La oportunidad sigue infrautilizada precisamente porque es exigente. Para las instituciones dispuestas a gestionarla como un programa gobernado, esa complejidad puede convertirse en una ventaja duradera.
Valor Atemporal. Legado Perpetuo.