Los asignadores de capital en Israel suelen confundir amplitud con equilibrio. Tener activos en Tel Aviv, Jerusalén y Haifa no genera por sí solo una cartera resiliente si todas las posiciones comparten el mismo operador, el mismo tipo de permisos o la misma estructura de financiamiento. Un programa disciplinado de cartera inmobiliaria diversificada en Israel arranca con una política por tramos: qué corredores, tipos de activo y bandas de riesgo van juntos, y qué concentraciones exigen aprobación explícita del comité. El objetivo no es maximizar el número de operaciones, sino controlar la exposición en los mercados centrales donde la liquidez, la profundidad de la demanda y los estándares de ejecución institucional son más sólidos.
Quienes preparen revisiones de una cartera inmobiliaria diversificada en Israel deberían consultar Controlar costos de renovación en proyectos de reposicionamiento en Israel, Escalar de una sola propiedad israelí a un portafolio de nivel institucional y Gestionar la exposición cambiaria en activos en shekel. Lo que sigue se centra en la diversificación de la cartera inmobiliaria en Israel, no en la mecánica introductoria de la plataforma.
Definir la diversificación como política de tramos, no como conteo de activos
La política de diversificación debe fijar límites medibles antes de cerrar adquisiciones. Las bandas habituales abarcan corredor geográfico, tipo de propiedad, horizonte de tenencia, dependencia del operador, tramo de apalancamiento y etapa de permisos. Los comités que documentan esos límites a nivel de mandato evitan debatir si el quinto edificio de oficinas en el mismo distrito sigue contando como diversificado.
El simple número de activos engaña cuando las correlaciones siguen altas. Cinco multifamiliares estabilizados gestionados por un solo operador pueden comportarse como una sola posición ante estrés de contratistas o presión de refinanciación. Por eso la política de tramos mide la concentración efectiva, no solo el total de propiedades en el titular.
Los memorandos de inversión deben explicar cómo cada adquisición propuesta acerca o aleja la cartera de las bandas de política. Las aprobaciones sin ese contexto suelen generar un desvío silencioso que solo se hace visible cuando un shock macro golpea a la vez todos los tramos correlacionados.
Mapear los mercados centrales de Israel con rigor de evidencia
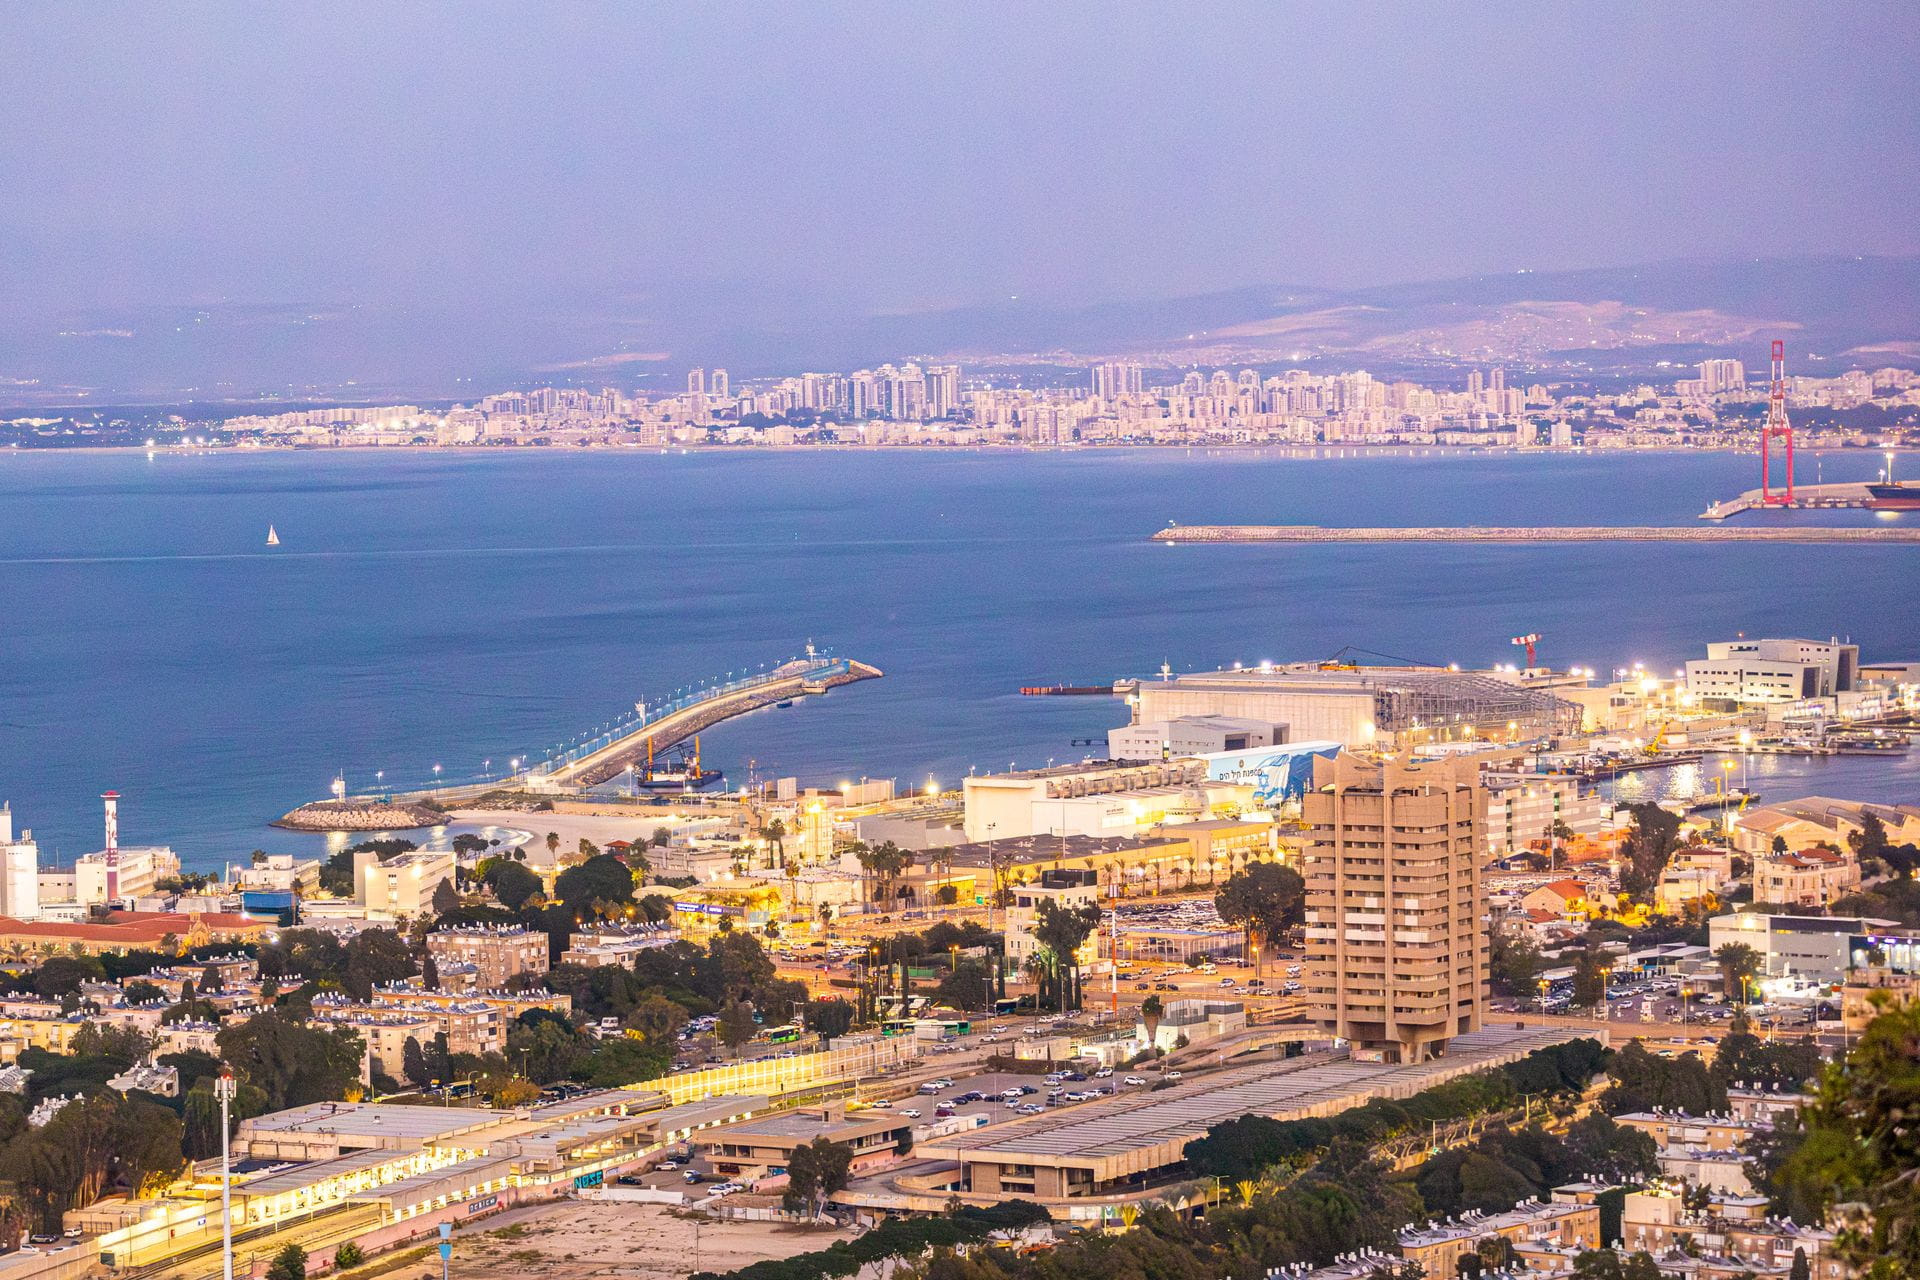
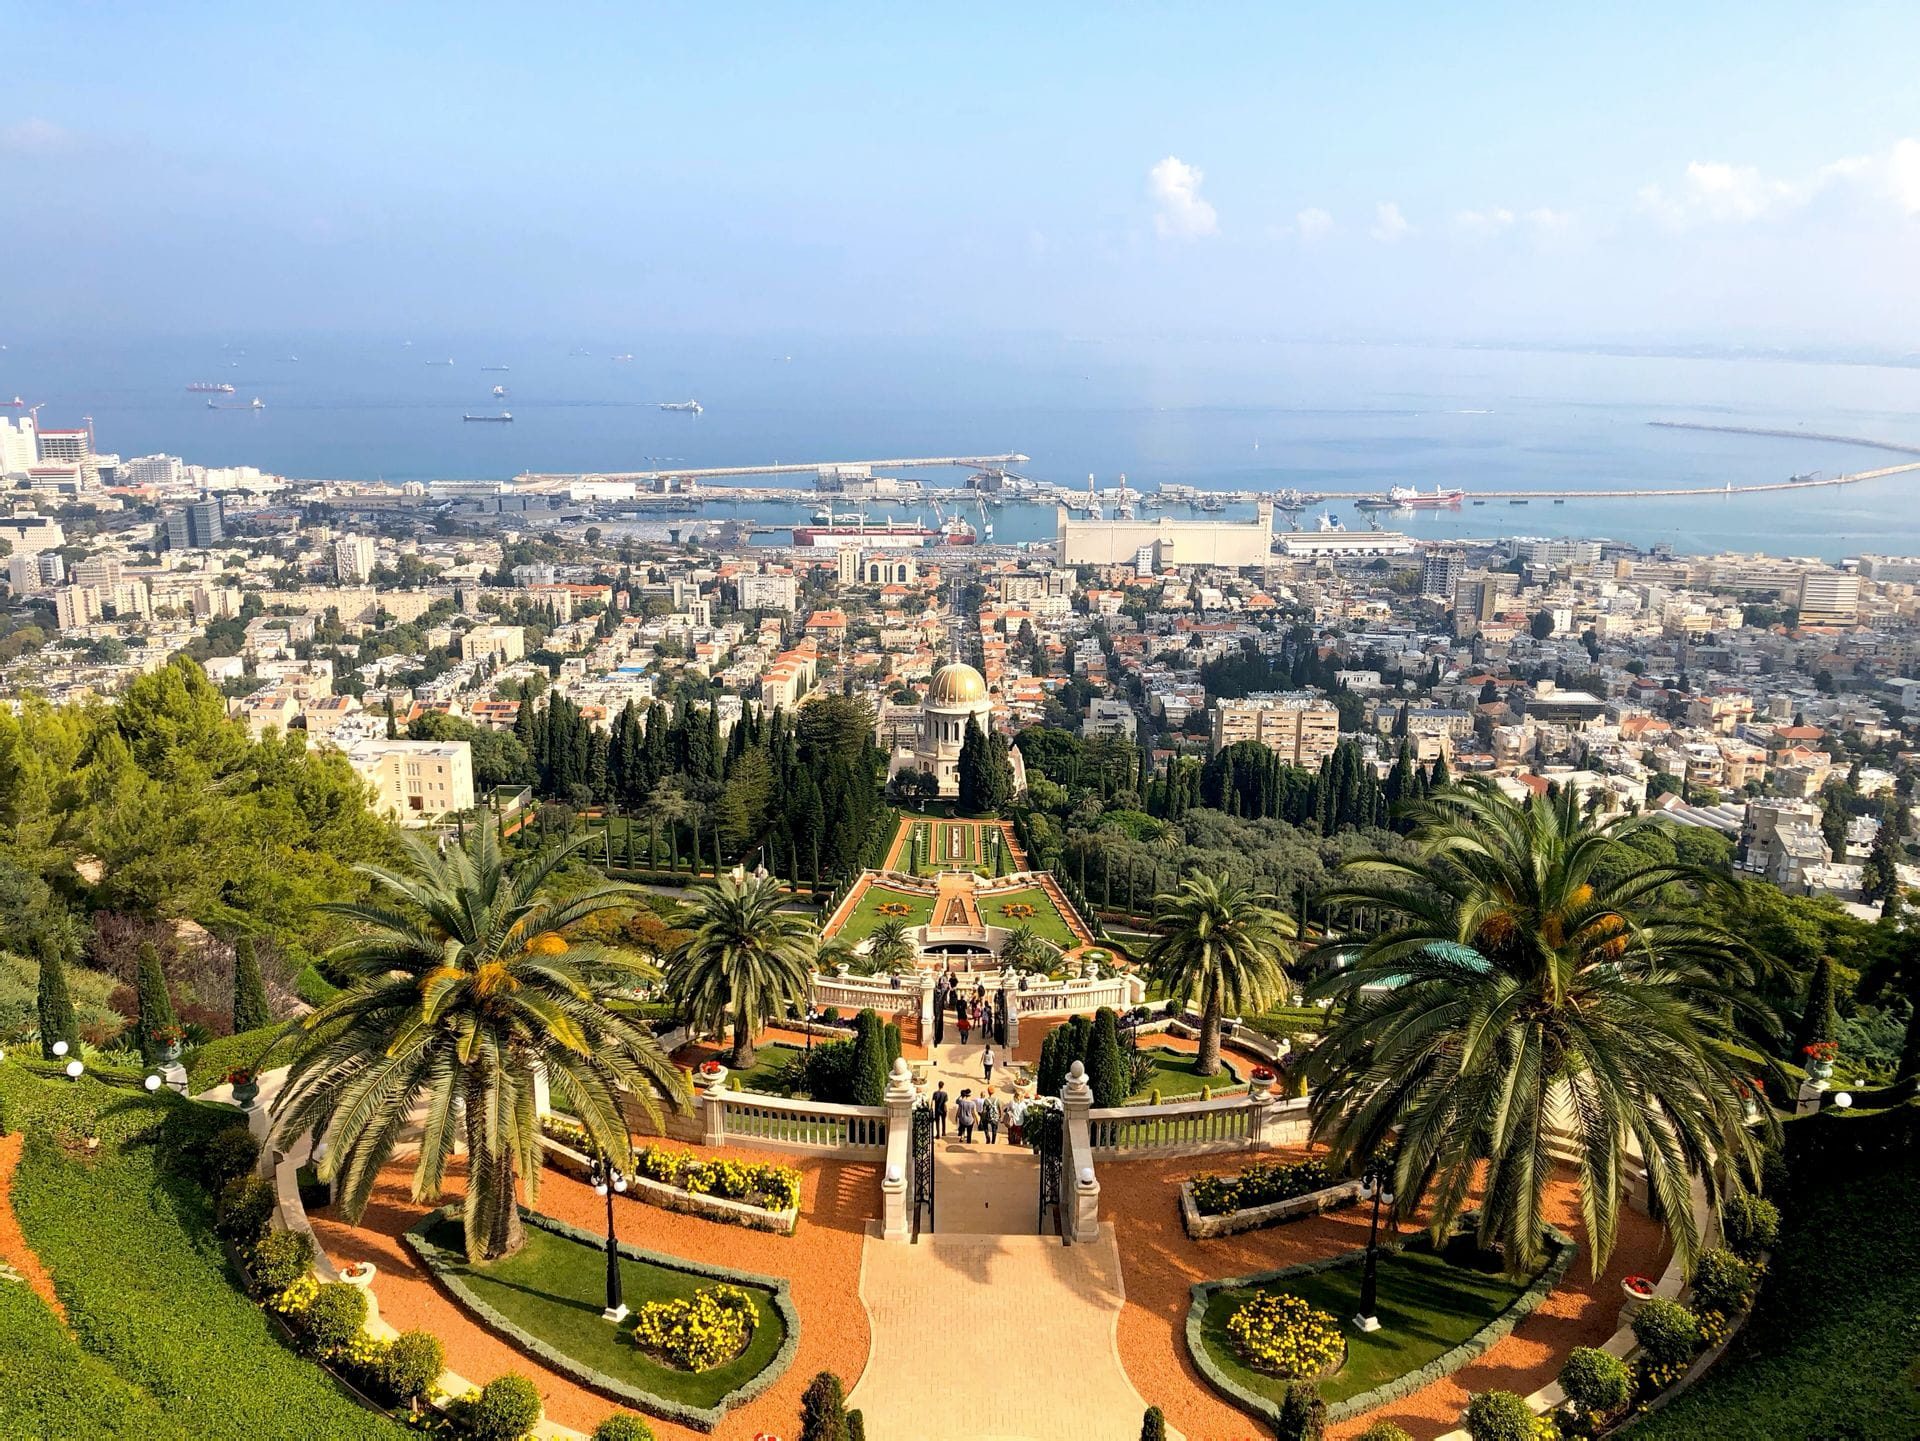
Los mercados centrales en Israel combinan demanda habitacional persistente, anclas de empleo, inversión en infraestructura y acceso a financiamiento líquido en relación con localidades secundarias. Los corredores metropolitanos de Tel Aviv, los distritos de uso mixto de Jerusalén, la base de empleo vinculada al puerto de Haifa y ciertos nodos suburbanos interiores suelen calificar, pero la calificación debe basarse en evidencia y no en la marca del lugar.
Los expedientes de evidencia deben incluir tendencias de formación de hogares, composición del empleo, carteras de inversión en transporte y carreteras, y profundidad observada de transacciones por tipo de activo. El contexto macro de vivienda de la Oficina Central de Estadísticas de Israel orienta la dirección de la demanda, mientras que los datos de arrendamiento y ventas a nivel de distrito determinan si un micromercado concreto pertenece a un tramo central.
Los comités deberían revisar anualmente los mapas de mercados centrales. Proyectos de infraestructura, patrones de seguridad y cambios de política municipal pueden elevar o rebajar el papel de un corredor en la cartera sin que un activo en particular falle en lo operativo.
Equilibrar tipos de activo y tramos de riesgo entre corredores
El equilibrio por tipo de propiedad evita que la cartera se convierta en una sola estrategia disfrazada. Ingresos residenciales, oficinas, retail con plantas superiores residenciales, logística cerca de nodos urbanos y tramos de reposicionamiento con valor añadido tienen perfiles cíclicos y operativos distintos. Una cartera de mercados centrales puede concentrar riesgo si todos los activos dependen de la misma estructura de arrendamiento o del mismo perfil de capex.
Los tramos de riesgo deben combinar posiciones orientadas al crecimiento con anclas de ingreso estabilizado. Los activos de valor añadido y con fuerte carga de permisos pueden aportar al alza, pero consumen atención del operador y reservas de liquidez que los activos estabilizados protegen en períodos de tensión.
Tipos de tramo que los comités estandarizan
Los programas institucionales suelen definir cuatro tramos reutilizables: ingreso estabilizado, reposicionamiento con valor añadido, opcionalidad de permisos e inventario de suelo o desarrollo pendiente de conversión. Cada tramo tiene sus propios criterios de underwriting, ritmo de reporting y disparadores de salida. La estandarización ayuda a los comités a comparar nuevas operaciones con objetivos a nivel de cartera, y no con el relato de la última transacción exitosa.
La dinámica de tasas de capitalización entre tramos se desarrolla en Compresión de cap rate en Israel para inversores value-add, que explica cómo el estrechamiento de rendimientos debería influir en el ritmo de adquisiciones dentro de una cartera diversificada.
Integrar el reciclaje de capital sin desvío de concentración
El reciclaje de capital puede mejorar retornos y, al mismo tiempo, aumentar en silencio la concentración si los fondos liberados se recolocan siempre en el mismo operador o distrito. La política de reciclaje debe precisar dónde puede aterrizar el equity extraído y qué bandas requieren una nueva aprobación tras cada refinanciación o venta.
La secuencia al estilo BRRRR ayuda a los equipos a capitalizar el equity sin liquidar posiciones escasas, pero debe respetar los límites de diversificación. Un reciclaje exitoso hacia otro activo del mismo micromercado puede vulnerar los techos de corredor aunque el retorno a nivel de activo parezca atractivo.
Los marcos de adquisición, mejora, estabilización y recolocación aparecen en El método BRRRR aplicado al inmobiliario israelí, y de nuevo cuando los comités contrastan el ritmo de reciclaje con los objetivos de liquidez por tramo en las secciones de hitos del mismo ensayo.
Las condiciones de financiamiento publicadas por el Banco de Israel influyen en cuán agresivamente pueden reciclar las carteras sin sobreapalancar activos correlacionados durante transiciones de tasas.
Alinear la diversificación con las bandas de asignación de family offices
Las family offices y los asignadores institucionales suelen mantener bandas objetivo por geografía, estrategia y horizonte de liquidez. Los tramos de mercados centrales israelíes deben mapearse con claridad a esas bandas para que las revisiones trimestrales no se conviertan en discusiones de clasificación en lugar de debates sobre riesgo.
Cuando participa capital offshore junto a operadores locales, las bandas de asignación deben especificar exposición cambiaria, supuestos de repatriación y cómo se ordenan las posiciones israelíes frente a otros tramos por país. El desajuste entre la política a nivel familiar y la ejecución a nivel de activo produce adquisiciones ad hoc que parecen diversificadas en un listado de propiedades, pero concentradas en términos de mandato.
La orientación sobre el ritmo de los programas de family office figura en Cómo asignan capital al inmobiliario israelí los family offices, que vincula eventos de liquidez con objetivos de asignación a lo largo de los ciclos de mercado.
Gobernar el riesgo de correlación entre operadores y distritos
El riesgo de correlación sube cuando varios activos dependen de la misma red de contratistas, la misma relación municipal, el mismo paquete de prestamistas o una base de inquilinos sensible a la seguridad. Las revisiones de diversificación deben incluir mapas de operadores y análisis de solapamiento de proveedores, no solo la dispersión geográfica en un gráfico.
Los shocks a nivel de distrito pueden mover juntos activos correlacionados aunque difieran los tipos de propiedad. Los comités deberían someter las carteras a escenarios combinados: retraso de permisos más endurecimiento del financiamiento, o debilidad de ocupación más sobrecosto de capex en activos que comparten un mismo programa de renovación.
Puntos de control de correlación antes de nuevas adquisiciones
Antes de aprobar una nueva adquisición, los revisores deben confirmar que la operación no vulnera umbrales de concentración de operador, prestamista o contratista. Los puntos de control también deben señalar cuando un activo introduce un tipo de permiso que la cartera ya tiene en otro distrito bajo el mismo equipo de ejecución.
Las estructuras fiscales y societarias pueden crear correlación oculta cuando varios activos fluyen por una sola sociedad con exposición compartida a pasivos. Una orientación de alto nivel de la Autoridad Tributaria de Israel enmarca las preguntas a nivel de entidad, pero el asesoramiento transaccional sigue validando cómo la estructura afecta el reporte de riesgo a nivel de cartera.
Hacer repetible la disciplina de diversificación a lo largo de los ciclos
Una diversificación repetible se apoya en documentos de política vivos, reportes trimestrales de concentración, reglas de aprobación de reciclaje y revisiones posteriores a la adquisición que comparan la exposición real con las bandas aprobadas. La repetibilidad evita que cada reunión de comité reinvente qué significa diversificar bajo el entusiasmo del mercado del momento.
Las revisiones posteriores al ciclo deben capturar si las bandas de política funcionaron, qué correlaciones aparecieron a pesar de la dispersión geográfica y si el reciclaje de capital respetó los límites en ventanas competitivas de adquisición. Esas revisiones mejoran la siguiente revisión de mandato más que los resúmenes narrativos de operaciones.
Notas adicionales sobre construcción de carteras están en el archivo Estrategias inteligentes. Las preguntas sobre concentración y mandato reaparecen en las Preguntas frecuentes, y el comentario de mercado por corredor se actualiza en el Blog. El contexto integrado de la plataforma para la gobernanza inmobiliaria en Israel está disponible en Foundation Israel.
Construir una cartera inmobiliaria diversificada dentro de los mercados centrales de Israel es, en última instancia, un producto de gobernanza que se expresa en el ritmo de adquisiciones, las reglas de reciclaje y una matemática honesta de la concentración. Los equipos que definen tramos antes de que se acelere el flujo de operaciones preservan la integridad del mandato a lo largo de los ciclos. Los que tratan la diversificación como un ejercicio de chinchetas en un mapa suelen descubrir demasiado tarde que la geografía varió mientras el riesgo se quedó en una sola cesta.
Lecturas relacionadas de Foundation: Tamaño de hogares haredí y mix de unidades: métricas que mueven titulares.
Valor Atemporal. Legado Perpetuo.