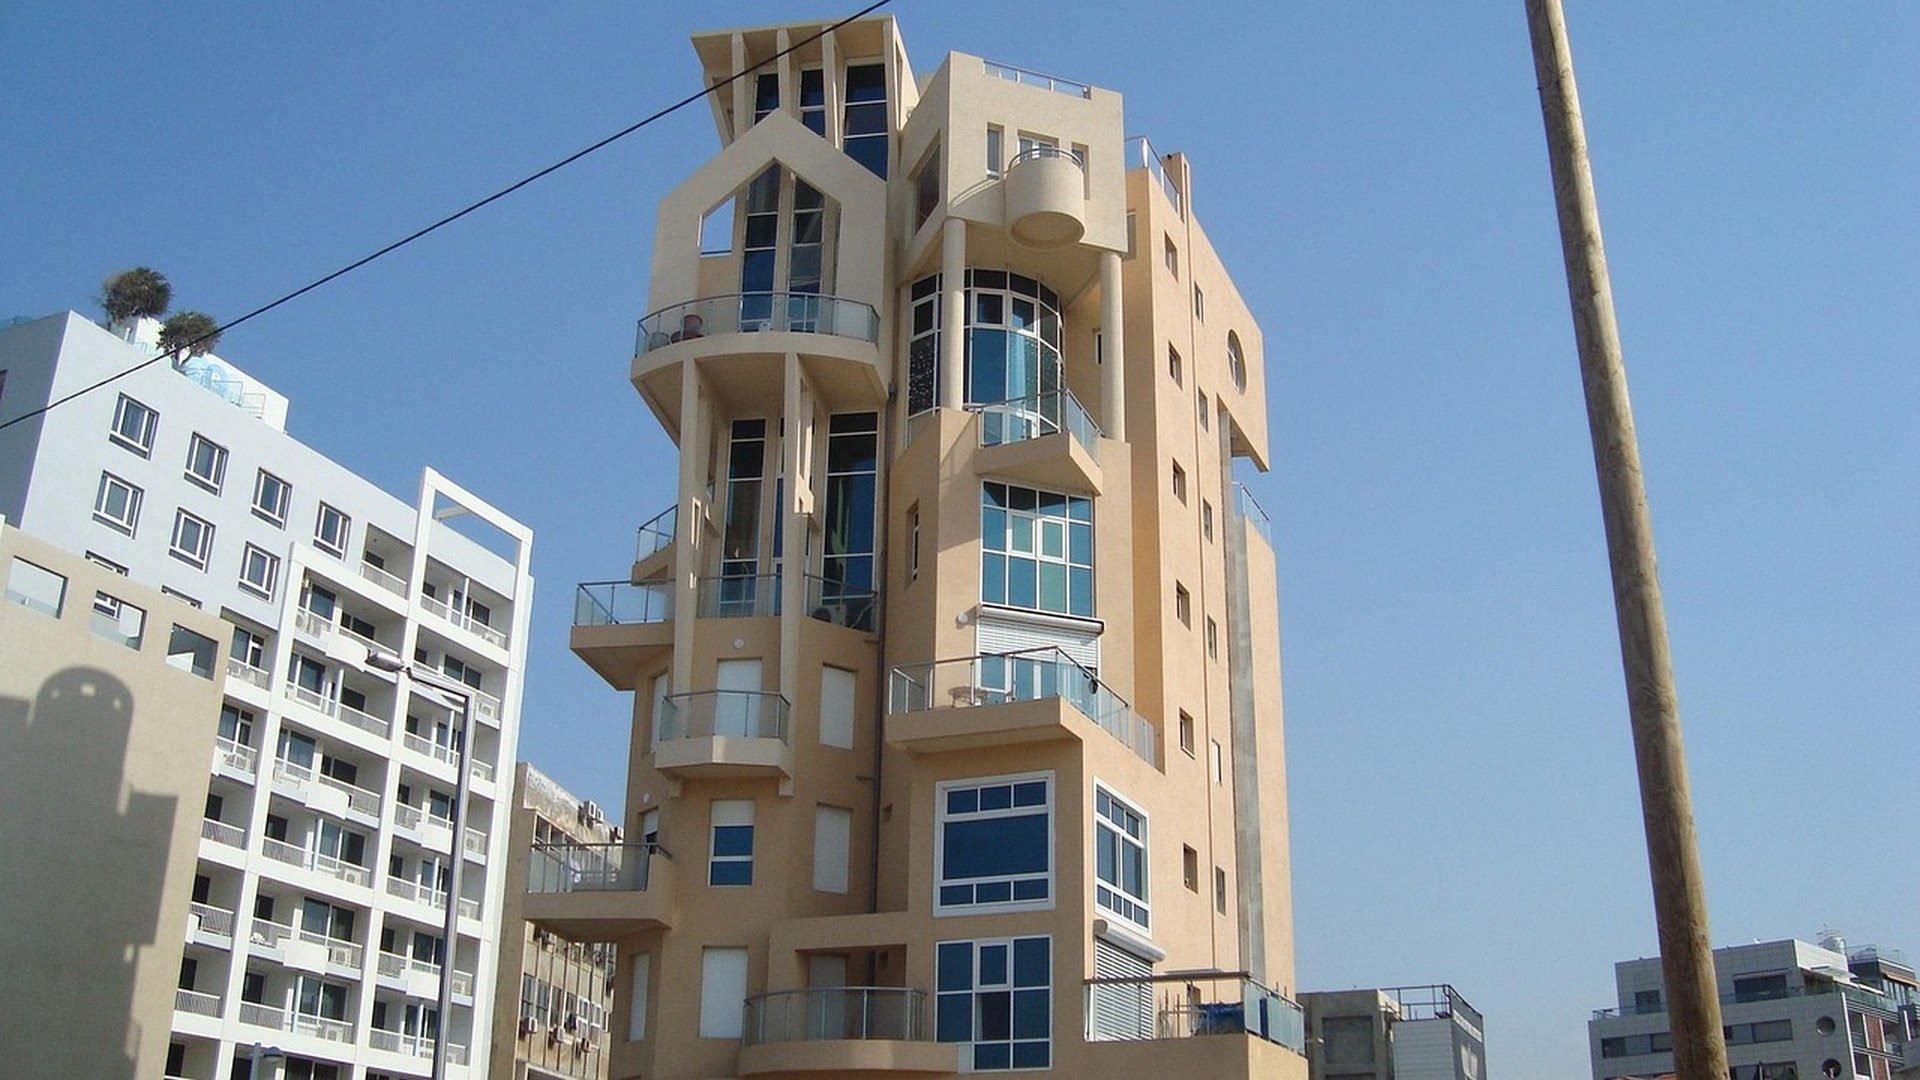
נדל״ן חופי בישראל יושב בצומת שבין חישובי הנדסה לפסיכולוגיה של השוק. כשרוכשים מתמחרים מגדל בתל אביב, רצועת מלונות ליד חיפה או מגרש מגורים מדרום לאשקלון, הם כבר מגלמים הנחות על גלי סערה, נסיגה הדרגתית של קו החוף וההון הנדרש כדי לשמור על נכסים שמישים. תמחור סיכון אקלים אינו תחזית מופשטת; זה תרגום ממושמע של חשיפה פיזית לשקלים או לאירו שמופיעים בתחזיות תזרים ובהסכמי הלוואה.
קוראי Foundation נתקלים בנושא כי הקצאת הון לאורך רצועת הים התיכון מואצת. מפעילים שמתייחסים להצפות ולעומס חום כסעיפי שוליים מגלים מאוחר יותר שהמלווים כבר הפחיתו את אותם נכסים בחומרה רבה יותר. הנחות הנדסת עלויות הופכות אפוא לשפה המשותפת בין יזמים, מבטחים ושותפי הון.
מיפוי החשיפה הפיזית לפני שמוצמד מספר
כל מודל אמין מתחיל בשכבות סיכון ספציפיות למיקום, לא בממוצעים ארציים. התפלגויות גובה גלים, מגמות מליחות מי תהום ועקבות הצפה היסטוריים שונים בתכלית בין המפרץ הצפוני לדיונות הדרומיות. מהנדסים אוספים מפות בתימטריות, קצבי שינוי קו חוף מלוויינים ונתוני קיבולת ניקוז עירונית, כדי שהמבנה העלויות יישען על תנאי קרקע מדידים.
מאגרי נתונים ציבוריים של הלשכה המרכזית לסטטיסטיקה מספקים צפיפות אוכלוסין וגיל מלאי הבנייה, וכך מסייעים לשקלל חשיפה. בלי עוגן כזה, תרחיש בודד של עליית מפלס הים עלול לייצר תקציבי שיפוץ שונים לחלוטין. הנחת הנדסת העלויות הראשונה היא אפוא רזולוציה גאוגרפית: מגרשים באותו בלוק עירוני עדיין עלולים לשאת סיכון שיורי שונה, ברגע שמתחשבים בטופוגרפיה ובהגנות הקיימות.
המרת מסלולי סיכון ללוחות זמנים של הוצאות הון
אחרי שהמפה הפיזית קבועה, מהנדסי עלויות מתרגמים מסלולים להוצאות שנה אחר שנה. עלייה של 30 סנטימטרים על פני שני עשורים עשויה לדרוש רק חדרים מכניים מוגבהים ומרתפים אטומים. מסלול של מטר אחד עלול לחייב חומות ים רציפות, העברת מתקנים קריטיים פנימה או אפילו פירוק חלקי. לכל מסלול תזמון תזרים שונה, וזה משנה את הערך הנוכחי הנקי.
שיעורי ההיוון שמוחלים על העבודות העתידיות אינם נלקחים מספרי לימוד גנריים. הם משקפים את עלות ההון הזמינה ליזמים בישראל, והיא עצמה זזה עם החלטות שמפרסם בנק ישראל. כשריביות המדיניות עולות, פרויקטי הסתגלות רחוקים מצטמצמים במונחי ערך נוכחי, ובעלים עשויים לדחות אותם באופן רציונלי. הדחייה עצמה הופכת לאות תמחור: נכסים שיכולים לדחות הוצאה כבדה שומרים על שווי נוכחי גבוה יותר מנכסים שכבר עברו את נקודת ההגבהה הפשוטה.
מפרטי חיזוק שמניעים התייקרות חומרים ועבודה
כמויות החומרים לתכנון עמיד להצפות מתרחבות במהירות ברגע שקובעים freeboard וצירופי עומסים. עומקי כיסוי הבטון גדלים, זיון נירוסטה או דופלקס מחליף פלדה רגילה, ומערכות מכניות נודדות קומה אחר קומה כלפי מעלה. פריון העבודה יורד כי חלונות עבודה בחוף מצטמצמים סביב מחזורי גאות והתראות מזג אוויר. מהנדסי עלויות טוענים אפוא גם מחירי יחידה וגם מקדמי פריון שפרויקטים פנימיים רגילים אינם מכירים.
הנחיות של משרד הבינוי והשיכון משפיעות על ספי הביצועים המינימליים שרשויות מקומיות יקבלו. בעלים שמפרטים מתחת לסף נתקלים אחר כך בשינויי הזמנה יקרים, או גרוע מכך, בהחרגות ביטוח. מערך הנחות ההנדסה חייב לכלול מרווח עמידה מפורש, ולא תכנון אופטימי של מינימום בלבד.
חומת ים מול הגנות רכות: פשרות
מבנים קשיחים כמו קירות קייסון מספקים freeboard מיידי, אך מרכזים אנרגיית גלים בבסיסם ולעיתים מאיצים שחיקה צדדית. הגנות רכות כמו הזנת דיונות או שוברים שקועים דורשות תקציבי חידוש חוזרים. הבחירה ביניהן אינה טכנית בלבד; זו החלטת תזרים מחזור חיים שחייבת להיות שקופה, כדי שמעריכים יוכלו להחיל פרמיות סיכון שיורי עקביות.
העמסות ביטוח והשכבה השיורית אחרי מיטיגציה
גם אחרי עבודות הון נשארת שכבת הצפה או רוח שיורית. מבטחים מתמחרים אותה דרך השתתפויות עצמיות, תתי-גבולות ומדרגות פרמיה שנתיות. מהנדסי עלויות שמשמיטים את עלות הביטוח השיורית למעשה מזלזלים בעלות הבעלות הכוללת. בפועל הפרמיה השיורית עלולה להתחרות בשירות החוב השנתי של הלוואת ההסתגלות עצמה.
מדדים השוואתיים שמפרסם ה-OECD מראים כיצד כלכלות ים-תיכוניות עמיתות מטפלות בסיכון שיורי בתיקי חוף. חתמים ישראליים עוקבים אחרי המדדים האלה כי חוזי ביטוח משנה מתומחרים גלובלית. נכס שהנחות ההנדסה שלו מתעלמות מהעמסות שיוריות ייראה זול יותר בתקציב הפיתוח, אך יקר יותר ברגע שמובטח ביטוח מלא.
קישור הנחות אקלים למימון ולתחזיות ביקוש
מלווים דורשים כיום תרחישי לחץ אקלימיים מפורשים בחבילות החיתום. התרחישים האלה מתקשרים למשתני שוק רחבים כמו מגמות ריבית משכנתאות ומה הן אומרות לרוכשים. כשמרווחי משכנתאות מתרחבים במקביל להקדמת הוצאות הון אקלימיות, קצבי הספיגה של מוצר חופי עלולים להיתקע גם אם הביקוש הכותרתי נשאר בריא.
מפעילים שעוקבים אחרי תזוזות אוכלוסייה לטווח ארוך נעזרים גם בתחזיות ביקוש דיור הקשורות לעלייה: ניתוח טכני למפעילים. עולים חדשים עשויים להעדיף מיקומים פנימיים אם ביטוח החוף הופך לבלתי משתלם, וכך מזיזים את עקומת הביקוש שתומכת בערכי הקרקע השיוריים. מהנדסי עלויות אינם יכולים להתייחס להוצאות אקלים כסעיפים מבודדים; עליהם להריץ מחדש מודלי ספיגה אחרי כל שינוי מהותי בהוצאות ההסתגלות.
רצף היתרים וחלונות בנייה בחזיתות חשופות
היתרי חוף נושאים בדיקות סביבתיות נוספות שאתרים פנימיים כמעט אינם פוגשים. נתוני משך תורים עוזרים לצוותים להבין כמה זמן הבדיקות באמת לוקחות. אפשר לבחון את הטקסונומיה במשך תור היתרי בנייה: טקסונומיית נתונים לצוותים רב-תחומיים כדי לבנות לוחות זמנים ריאליים. מועדי התחלה מאוחרים דוחפים עבודות הסתגלות לשנים מאוחרות יותר, שבהן אינפלציית חומרים ושיעורי היוון גבוהים יותר משנים עוד יותר את הערכים הנוכחיים.
פרויקטי הסבה נושאים אילוצי רצף משלהם. מגדל משרדים חופי שמועבר לאירוח, למשל, חייב לעמוד גם בכללי גובה הצפה וגם בקודים תפעוליים של מלונאות. שאלות האמינות שנבחנות בצינור הסבה ממשרדים למלונאות: אמינות וחוסן תפעולי מתחדדות כשמוסיפים הון אקלימי מעל עלויות ההסבה הרגילות.
בדיקות לחץ לשווי מול מספר מסלולי עליית מפלס
מעריכים דורשים יותר ויותר שלושה מסלולים או יותר, ולא מקרה מרכזי בודד. כל מסלול מייצר ערך קרקע שיורי שונה אחרי הסתגלות. הפער בין הערכים האלה הוא עצמו מדד סיכון שהון פרטי מתמחר. הקשר מקרו-כלכלי למסלולים מופיע בניתוח הארצי העדכני של קרן המטבע הבינלאומית לישראל, שמקשר זעזועים חיצוניים לעלויות בנייה מקומיות ולתנועות מטבע.
במבט קדימה, התחזית הרב-שנתית המסוכמת בשוק הנדל״ן בישראל 2026: התחזית שמשקיעים רציניים צריכים כבר מגלמת תספורות אקלים ראשוניות למיקרו-שווקים חופיים מסוימים. בעלים שמתעלמים מהתספורות עלולים למצוא מחירי יציאה נמוכים מהחיתום המקורי. מעקב שוטף אחרי ארכיון מגמות שוק הנדל״ן בישראל שומר על הנחות עדכניות ככל שמופיעים נתוני סיכון חדשים וכללי מדיניות.
שאלות מעשיות על תקני תיעוד או אימות מודלים מופיעות בשאלות נפוצות. הערות מקרה והערות טכניות נוספות ממשיכות להתפרסם בבלוג, ומספקות למפעילים תיעוד חי של האופן שבו עמיתים מחדדים את מבני העלויות החופיים שלהם.
הנחות הנדסת עלויות אינן סטטיות לעולם. הן מתפתחות עם כל סקר בתימטרי חדש, כל עדכון רגולטורי וכל שינוי בעלות ההון. נכסים ששומרים על הנחות שקופות ומתעדכנות בקביעות שומרים על נזילות; נכסים שמתייחסים לסיכון אקלים כסימון חד-פעמי בסופו של דבר נתקלים בהנחות חדות יותר כשההון נעשה נדיר.
ערך נצחי. מורשת לנצח.