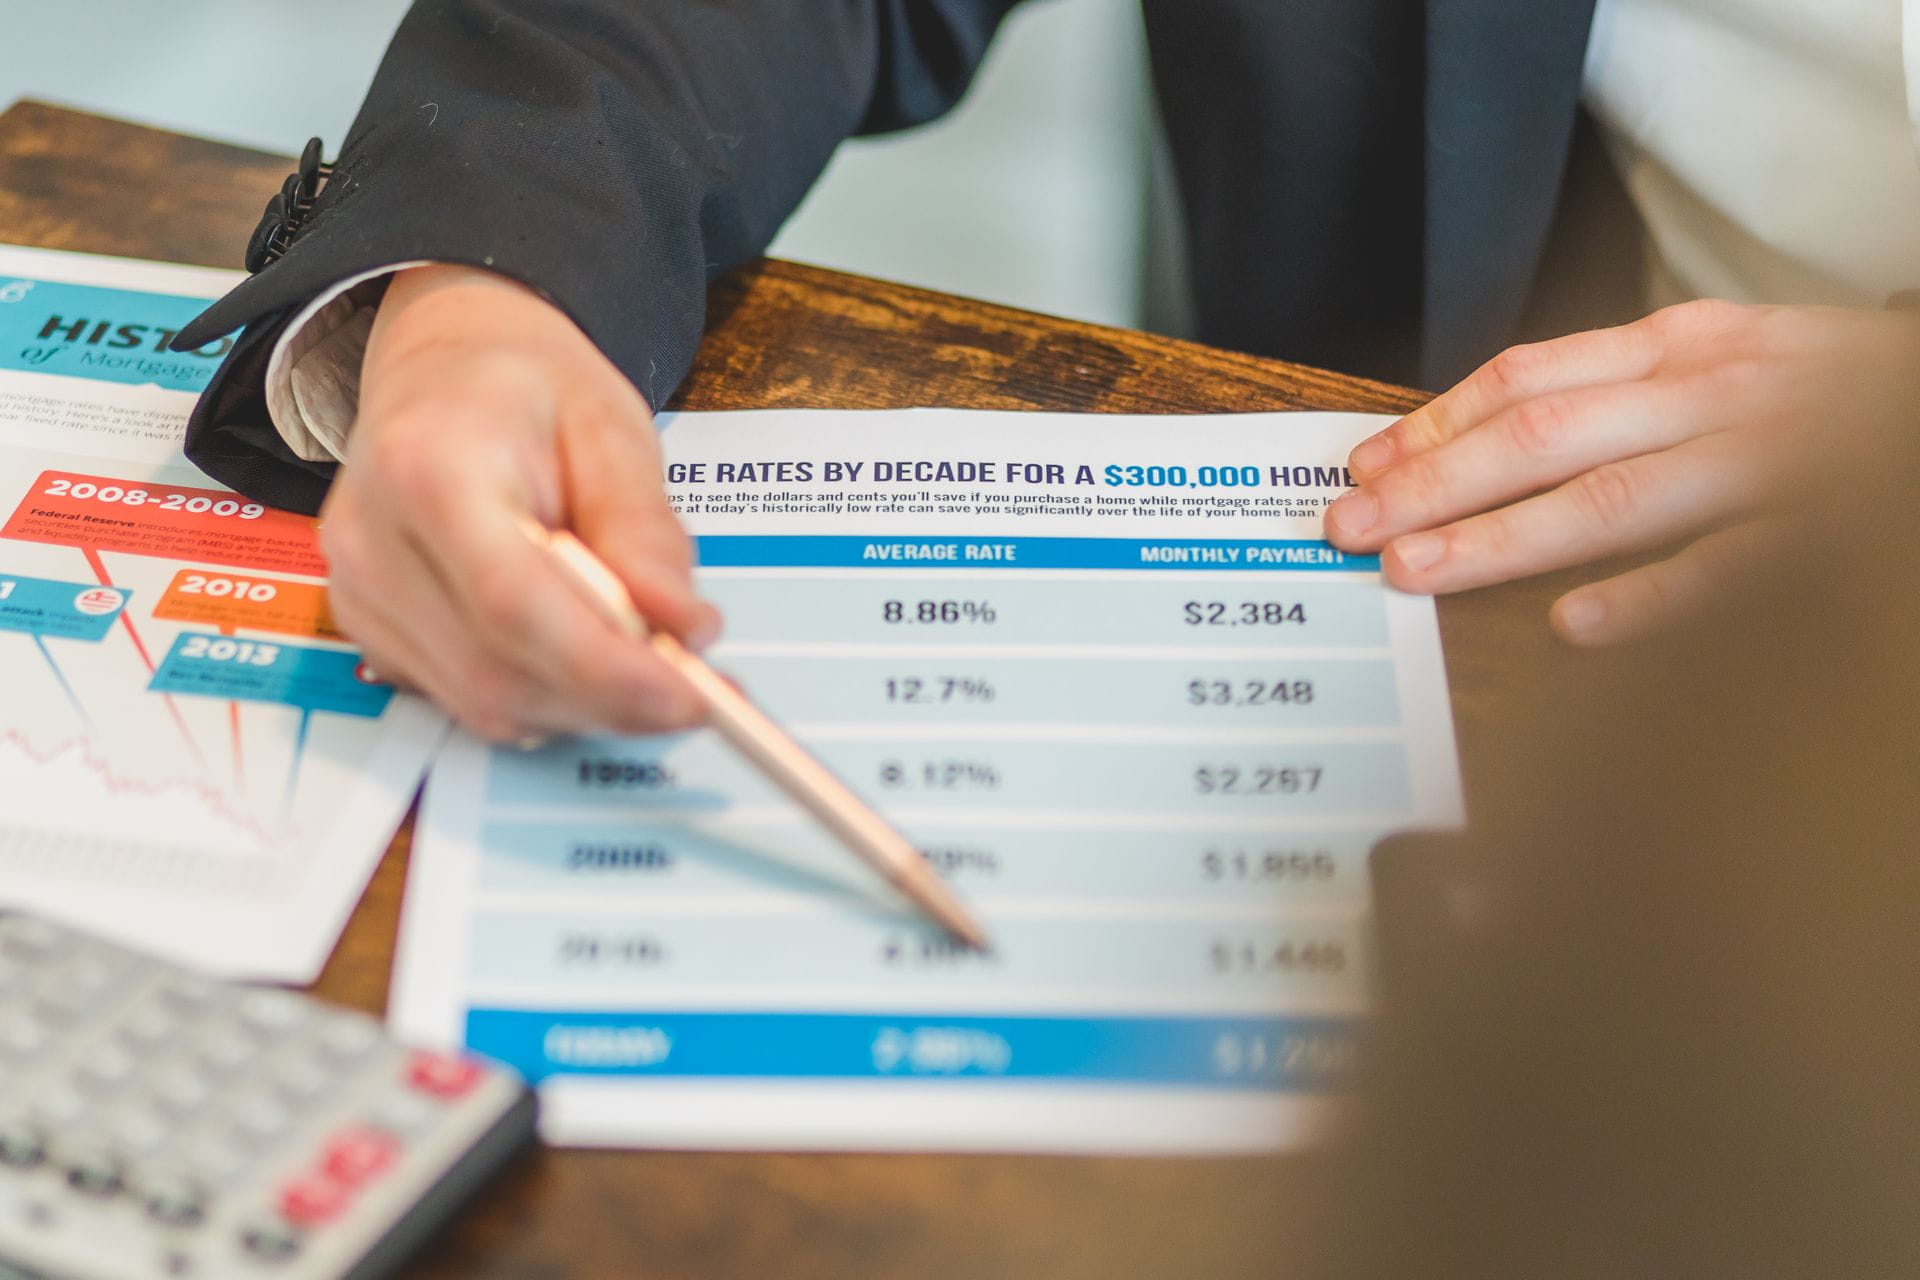
קרנות ריט ישראליות נסחרות בבורסת תל אביב במכפילים שלעתים מבלבלים משקיעים מתחילים. מכפיל הוא פשוט הכפלה של נתון בסיס כמו תזרים מפעילות או שווי נכסים נקי, כדי להגיע להערכת מחיר שוק. בניית מודלים שנשארים שימושיים כשהפורטפוליו גדל ממספר נכסים בודדים לעשרות דורשת משמעת סביב מקורות נתונים, משקלות סקטור ואנקורים מאקרו-כלכליים הייחודיים לשוק הישראלי.
כותבי Foundation עוקבים אחרי המספרים ולא אחרי האופנה. הגישות שלהלן שומרות על כל הנחה שקופה, כך שאנליסט יכול להרחיב את הכיסוי בלי לשכתב את כל המסגרת בכל רבעון.
אמות מידה לתשואת רווחים מול עוגני שווי נכסים נקי
רוב מודלי הריט הישראליים מתחילים בחישוב תשואת רווחים. מחלקים את תזרים המזומנים מפעילות של שנים עשר החודשים האחרונים בשווי הארגוני הנוכחי. התשואה הזו מוצבת לצד הערכת שווי נכסים נקי הנגזרת מהערכות שמאי עצמאיות לכל נכס. כשהתשואה מתכווצת הרבה מתחת לתשואת ה-NAV המשתמעת, הקרן עשויה להיסחר בפרמיה שההיסטוריה כמעט לא תומכת בה. להפך, פער גדול לכיוון השני יכול לאותת על תת-הערכה או על סיכון מבני שהשוק מסרב להתעלם ממנו.
נתונים שפורסמו על ידי הלשכה המרכזית לסטטיסטיקה מספקים מדדי עלויות בנייה אמינים שעוזרים לבדוק הנחות שמאות. אם עלויות החלפה עלו בעשרים אחוז בעוד ערכי הספרים מפגרים, יש להתאים את נתון ה-NAV כלפי מעלה לפני יישום כל מכפיל. בדיקה אחת זו מונעת ממודלים להתרחב על בסיס מספרי ספרים מיושנים.
שקלול סקטורים ששורד צמיחת פורטפוליו
נכסי משרדים, לוגיסטיקה, קמעונאות ומגורים בתוך ריטים ישראליים מגיבים אחרת לאותן חדשות מאקרו. מודל שניתן להרחבה מקצה לכל סקטור טווח מכפילים משלו, במקום לכפות מכפיל אחד על כל החברה. נכסי לוגיסטיקה ליד נמלי חיפה ואשדוד נסחרו במכפילי FFO גבוהים יותר ממרכזי קמעונאות פרבריים בשנים האחרונות, כי קליטת המסחר האלקטרוני נותרה חזקה.
אחזקות מגורים דורשות עדשה שונה לגמרי. ביקוש הקשור לדפוסי הגירה יכול להעלות תפוסה מהר יותר ממה שצמיחה כלכלית כללית הייתה מרמזת. אנליסטים שעוקבים אחרי זרימות אלה נועצים לעיתים בעבודה הטכנית על תחזיות ביקוש דיור מקושר לעלייה: ניתוח טכני למפעילים בעת כיול מכפילי מגורים. את אותה מסגרת אפשר להרחיב לנכסי דיור לגיל השלישי על ידי הוספת תחזיות קוהורטות גיל על מלאי ברמת המחוז.
קוראים שבודקים ביקוש ארוך טווח לנכסים מתמחים כמו מרכזי נתונים ימצאו הקשר משלים בשוק מרכזי הנתונים בישראל: מבוא למשקיע. מבנים עתירי חשמל אלה כמעט לא מופיעים בריטים קלאסיים כיום, אך לוגיקת ההערכה שלהם מלמדת כיצד נדל״ן טכנולוגי עשוי להיות מתומחר במכפילים ברגע שיופיעו כלי השקעה ציבוריים.
טכניקות תרגום מטבע ושכבת אינפלציה
רבים מהריטים הישראליים מדווחים בשקלים אך מחזיקים חוזי שכירות הנקובים בדולרים או צמודים למדד המחירים לצרכן. מודל שמתעלם מהשפעות תרגום יעוות את זרם הרווחים האמיתי כשהשקל מתחזק או נחלש. יש להמיר כל חוזה במטבע חוץ לשקלים לפי השער הממוצע לתקופת הדיווח, ואז להחיל את אותה המרה גם על השווי הארגוני כדי שהמכפיל יישאר עקבי.
שכירויות צמודות אינפלציה מספקות גידור טבעי, אך הן גם משנות את מסלול הצמיחה של תזרים המזומנים מפעילות. במקום להוסיף מקדם צמיחה גורף, יש להעלות רק את החלק הצמוד בתיק השכירויות לפי מסלול האינפלציה הצפוי שמפרסם בנק ישראל. גישה גרנולרית זו שומרת על דיוק המודל כשחלק החוזים הצמודים משתנה לאורך זמן.
בדיקת מכפילים ציבוריים מול ראיות מעסקאות פרטיות
מחירי עסקאות של בניינים שלמים או פורטפוליו מספקים בדיקת מציאות חיצונית. כשקונים פרטיים משלמים פי חמישה עשר מתזרים המזומנים מפעילות על מגדל משרדים פרימיום בתל אביב, בעוד הריט הציבורי שמחזיק נכסים דומים נסחר בפי שנים עשר, הפער עשוי לשקף העדפת נזילות, הנחות ממשל תאגידי או פשוט פילוח שוק. יש לתעד כל מכירה פרטית עם תאריך, מיקום וסוג קונה, כדי שהמודל יוכל לתת משקל כבד יותר לראיות עדכניות מאשר לעסקאות ישנות.
הנחיות על תקני בנייה ותכנון המשפיעים על הערכות פרטיות זמינות ממשרד הבינוי והשיכון. הפרמטרים הרשמיים האלה מונעים ממודלים להניח זכויות פיתוח שכבר אינן קיימות לפי המדיניות הנוכחית.
מנועים דמוגרפיים שמעצבים מחדש טווחי מכפילים למגורים
גידול האוכלוסייה אינו אחיד ברחבי ישראל. מחוזות שקולטים חלק גבוה יותר של משקי בית חדשים יכולים לתמוך במכפילים הדוקים יותר כי סיכון הפנויות יורד. מודלים שמתרחבים שומרים אפוא על שכבה דמוגרפית חיה במקום שיעור צמיחה לאומי סטטי. הניתוח ביקוש לדיור לגיל השלישי לפי מחוז: בחירות אדריכלות ועיצוב ממחיש כיצד ביקוש ספציפי לגיל משנה הנחות קליטה, ובכך גם את המכפילים שמשקיעים ישלמו על תזרימים מיוצבים.
קרנות פנסיה מקצות יותר ויותר לנכסים ריאליים שמתאימים להתחייבויות ארוכות טווח. התנהגות הרכישה שלהן משפיעה על המכפילים הזמינים לריטים ציבוריים המשמשים כפרוקסי נזיל. פרטי יישום מופיעים במגמות הקצאה פנסיונית לנכסים ריאליים: סטנדרטים ליישום בפועל ויש לקרוא אותם לצד כל מודל שצופה אחוזי בעלות מוסדית.
עוגנים מאקרו רשמיים שמונעים סחיפה
כל מסגרת הערכה שניתנת להרחבה זקוקה למעקות בטיחות חיצוניים. ה-OECD מפרסם מדדי שוק נכסים השוואתיים שממקמים את המכפילים הישראליים בתוך קבוצת עמיתים רחבה יותר. אם תשואות משרדים ישראליות יושבות רחוק מחוץ לטווח ה-OECD בלי סיבה מבנית ברורה, המודל מסמן את החריגה לבדיקה במקום לקבל אותה כנורמה חדשה.
מבחני לחץ כלכליים רחבים יותר ותחזיות צמיחה מופיעים בניתוח המדינה העדכני של קרן המטבע הבינלאומית על ישראל. שילוב התרחישים המפורסמים האלה מונע ממודל המכפילים להפוך לאי שמתעלם מזעזועי מטבע, פיסקליים או ביקוש חיצוני. קוראים צופי פני עתיד יכולים גם לעיין בשוק הנדל״ן בישראל 2026: התחזית שמשקיעים רציניים זקוקים לה לסינתזה של Foundation מאותם קלטים רשמיים.
ארכיטקטורת תוכנה להרחבת כיסוי בלי שכתוב
מודל שעובד לשלושה ריטים צריך לעבוד גם לשלושים. יש לאחסן כל נכס כרשומה נפרדת עם תנאי השכירות שלו, תג סקטור ותאריך שמאות. יש לחשב את המכפיל ברמת החברה כממוצע משוקלל של המכפילים המשתמעים ברמת הנכס, במקום ליישם נתון מלמעלה למטה אחד. מבנה זה מאפשר לאנליסט להוסיף פארק לוגיסטיקה שנרכש זה עתה בלי לגעת בנוסחאות שמתמחרות את תיק המשרדים הקיים.
יש לשמור בקרת גרסאות על כל סט הנחות. כשבנק ישראל מעדכן את מסלול האינפלציה, יש ליצור קובץ תרחיש חדש במקום לדרוס את תיק הבסיס הקודם. כך אפשר למדוד דיוק היסטורי על ידי הרצת סט ההנחות הישן מול תוצאות בפועל מאוחרות יותר. משמעת זו הופכת מידול מגיליון סטטי לכלי מחקר חי.
קריאה נוספת על מהלכי שוק קשורים נמצאת בארכיון מגמות שוק הנדל״ן בישראל. שאלות מעשיות שעולות תוך בניית המסגרות האלה נאספות בשאלות נפוצות, ופרשנות שוטפת מופיעה בבלוג של Foundation.
מכפילי ריט ישראליים ימשיכו לנוע עם איכות הרווחים, עלויות ההון והמציאות הדמוגרפית. מודלים שמפרידים את המנועים האלה, מרעננים אותם ממקורות סטטיסטיים ראשוניים ושומרים על פירוט ברמת הנכס נשארים שימושיים זמן רב אחרי שהגרסה הראשונה נבנתה. העמידות הזו היא המבחן האמיתי של כל גישת הערכה שטוענת שהיא ניתנת להרחבה.
קוראים שמשווים הערות על מכפילי הערכת שווי של ריטים בישראל וגישות מידול צריכים לשמור רשימת מקורות מתוארכת אחת ובעלים מיועד לעדכונים, כדי שהסקירה הבאה של מכפילי הערכת שווי של ריטים בישראל לא תתחיל מחדש את ההגדרות.
ערך נצחי. מורשת לנצח.