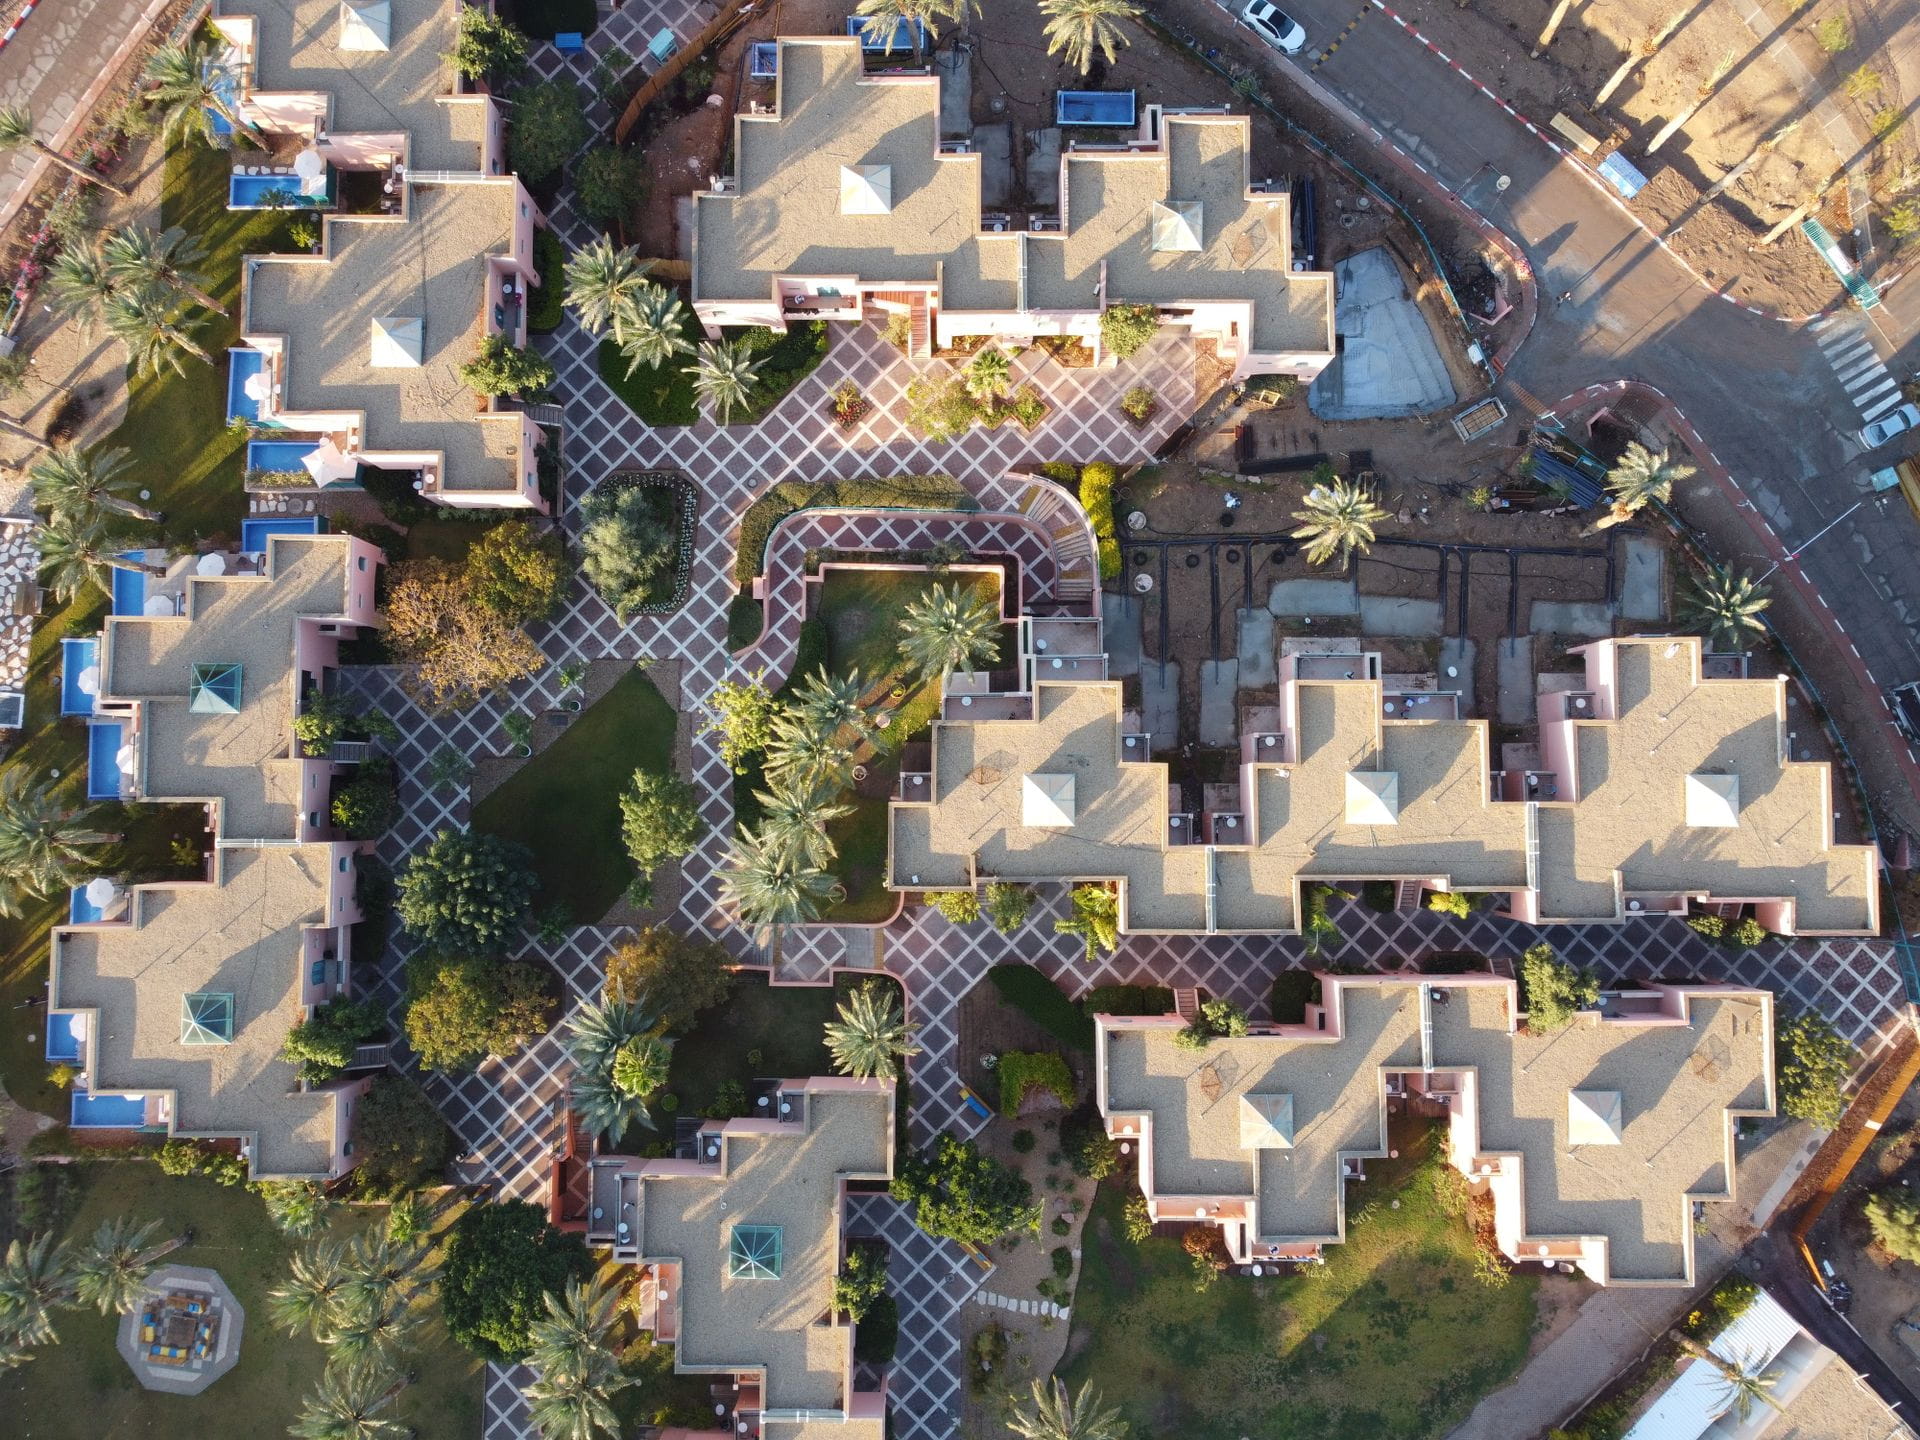
Для серйозних інвесторів і алокаторів капіталу ресайклінг капіталу в нерухомості Ізраїлю , це не про швидкі угоди «купив-продав». Йдеться про переміщення власного капіталу з уже «дозрілих» активів у можливості з кращим співвідношенням ризику й дохідності. Ізраїльський ринок винагороджує дисципліну в таймінгу: умови фінансування, строки планування та попит орендарів можуть змінитись протягом одного року. Ті, хто заздалегідь фіксує тригери виходу ще до купівлі, звільняють «заморожений» капітал, не руйнуючи цілісності портфеля. Замість чекати ідеального піку циклу вони приймають рішення за віхами: зростання оренди, вікна переоцінки боргу, завершення capex і глибина ліквідності в конкретному районі.
Тим, хто досліджує ресайклінг капіталу в нерухомості Ізраїлю, варто також ознайомитися з матеріалами Ризик-скоригована прибутковість в Ізраїлі і Land banking в Ізраїлі: терпіння як перевага. Далі зосереджуємось саме на ресайклінгу капіталу, а не на базових механіках платформи.
Спочатку мандат на ресайклінг, а вже потім дата виходу
Більшість портфелів просідає саме на етапі продажу, бо менеджери спочатку ставлять дедлайн лістингу, а вже потім підганяють під нього аналітику. Сильніший підхід починається з чіткого мандата. Визначте цільові строки утримання за стратегіями, прийнятні діапазони IRR, мінімальні пороги equity multiple і суму післяподаткових надходжень, потрібну для реінвестування. В ізраїльських портфелях мандат має бути прив’язаний до класу активу. Житлові орендні блоки в Єрусалимі поводяться інакше, ніж логістика біля Ашдода чи mixed-use на околицях Тель-Авіва. Єдине правило виходу рідко витримує зіткнення з локальними циклами попиту.
У мандат варто закладати й операційні докази. Якщо об’єкт уже стабілізував заповнюваність, потенціал перегляду оренди майже вичерпано, а подальше зростання вартості залежить переважно від стиснення cap rate, такий актив , кандидат на ресайклінг. Якщо в іншій будівлі ще є зрозумілий runway з лізингу, висока утримуваність орендарів і близькі capex-проєкти з вимірюваною окупністю, виходити зарано. Така різниця допомагає командам уникати емоційних продажів під впливом заголовків у пресі.
Зафіксуйте критерії в шаблоні інвестиційного меморандуму й переглядайте його щокварталу. Постійний процес мемо покращує governance між партнерами, family office і операційними командами. Розмови з кредиторами стають переконливішими: менеджер показує повторювану політику, а не хаотичні разові продажі.
Де капітал «застряг» і де ризик оцінено некоректно
Ресайклінг починається з карти портфеля, де активи розкладають на чотири кошики: збирати зараз, оптимізувати й потім збирати, тримати заради cash flow, вибірково розширювати. Важливо оцінювати і вартість, і крихкість. В Ізраїлі крихкість часто проявляється в активах із короткою концентрацією строків оренди, відкладеним ремонтом або залежністю від однієї галузі орендарів. Вартість «застрягає», коли якісний актив уже не вписується в цільову дохідність, але все ще цікавий інституційним покупцям, які шукають стійкий дохід.
Операційна діагностика: карта вартості й крихкості
Будуйте карту на основі поточного NOI, нормалізованих припущень щодо capex, запасу за ковенантами та локальних угод. Офіційну макростатистику використовуйте як контекст, а не як прямий вхід у оцінку. Дані Центрального статистичного бюро Ізраїлю та брифінги Банку Ізраїлю уточнюють припущення щодо попиту, а глобальна ліквідність від МВФ і Світового банку допомагає моделювати downside-сценарії.
Зовнішні орієнтири для underwriting: Центральне статистичне бюро Ізраїлю, країновий аналіз МВФ щодо Ізраїлю та економічні індикатори Світового банку по Ізраїлю. Ці джерела не замінюють локальну брокерську розвідку, але зменшують упередженість наративу, коли вирішуєте, які активи фінансуватимуть наступний етап.
Обирайте канал ресайклінгу під конкретний актив
Не завжди потрібен повний продаж. В ізраїльських портфелях капітал можна вивільнити частковим відчуженням, рекапіталізацією, рефінансуванням після зростання NOI або реструктуризацією joint venture. Канал має відповідати і профілю активу, і пайплайну можливостей, які чекають на гроші. Якщо в пайплайні є чутливі до часу угоди, повний продаж дає швидкість і визначеність. Якщо можливості середньострокові, а ринки фінансування сприятливі, рефінансування дозволяє зібрати капітал, зберігаючи контроль і гнучкість щодо податкової відстрочки.
Практична рамка порівнює чотири виміри: швидкість виконання, транзакційні витрати, податкове тертя і збереження контролю. Повний вихід виграє за швидкістю, але може одразу «вдарити» податками. Рефінансування зберігає контроль, проте підвищує чутливість балансу, якщо ставки раптово зміняться. Продаж частки знижує концентрацію, але ускладнює governance з появою нових партнерів. Ці trade-off варто оцінювати чисельно, щоб інвестиційний комітет порівнював канали прозоро.
Команди, які вже працюють за дисципліною з матеріалу Метод BRRRR для ізраїльської нерухомості, можуть перенести ту саму строгість на планування виходу. Інституції, що будують більші платформи виконання, узгоджують процеси ресайклінгу з принципами з Інституційна модель виконання для приватної нерухомості Ізраїлю.
Податки й структура юросіб , частина стратегії алокації
У довгострокових портфелях податкові втрати часто стають найбільшою прихованою ціною ресайклінгу. Угода, що виглядає привабливо за pre-tax IRR, після взаємодії purchase tax, режиму приросту капіталу та розриву між реалізацією й реінвестуванням може стати посередньою. Досвідчені інвестори моделюють надходження на рівні юрособи, а не лише активу. Порівнюють прямий продаж, передачу часток і поетапні транзакції, щоб зрозуміти, де чистий капітал до розгортання максимальний на горизонті кількох років.
Чекліст комітету: податки, структура й підготовка до циклу
Тут критична юридична архітектура. Портфелі, що росли «актив за активом», часто мають розрізнені юрособи, різні акціонерні угоди й нерівні умови боргу. Перед запуском циклу ресайклінгу варто спростити структури, уніфікувати календарі звітності й заздалегідь узгодити правила governance для майбутніх придбань. Тоді наступні виходи стають керованими капітальними подіями, а не аварійними рішеннями.
Оскільки регулювання змінюється, податковий і юридичний дизайн треба розглядати як «живу» систему. Регулярний перегляд із ізраїльськими юристами та податковими радниками знижує ризик, що успішний вихід втратить вартість через уникні помилки в структурі.
Реінвестуйте в стійкі коридори попиту, а не лише в вищий cap rate
Мета ресайклінгу , не просто купити актив із вищим cap rate. Мета , підвищити стійкість портфеля й якість зростання. В Ізраїлі це може означати ротацію з перенасичених мікролокацій у коридори з інфраструктурними оновленнями, сильнішим профілем доходів орендарів або кращою довгостроковою демографією. Або зміну профілю концентрації орендарів: наприклад, від сильної залежності від discretionary retail до mixed-income житла чи логістики на критичних маршрутах дистрибуції.
Скринінг реінвестування має включати тести стійкості cash flow за сценаріями. Що станеться, якщо оренда не росте два роки, маржі фінансування розширюються, а поглинання вакантності сповільнюється? Актив, який і в стресі захищає обслуговування боргу й зберігає опціональність, має пріоритет над тим, що «виграє» лише в оптимістичному сценарії. Деякі менеджери поєднують це з темпом капіталу в стилі family office, як описано в Як family offices розподіляють капітал на ізраїльську нерухомість, щоб не збивати всі входи в один ринковий момент.
На рівні портфеля цілі диверсифікації мають бути явними: жоден місто не вище заданого ліміту експозиції, жоден сектор орендарів не вище визначеної частки оренди, жоден refinancing cliff, де надто багато боргу погашається в один рік. Рішення про ресайклінг стають раціональнішими, коли кожну угоду перевіряють на ці ліміти концентрації.
Операційний governance, який витримує стрес ринку
Якість виконання визначає, чи перетвориться політика ресайклінгу на реальний результат. Портфелі з чітким governance краще проходять стрес: відомо, хто затверджує виходи, хто підписує bridge-фінансування і як документують винятки з ризику. Щомісячний капітал-комітет із фіксованими шаблонами узгоджує asset management, фінанси й юридичний блок навколо спільних припущень ще до того, як угоди стають терміновими.
Не менш важливий дизайн звітності. Кожен актив має мати «живий» дашборд: фактичний і прогнозний NOI, відхилення capex, coverage боргу, концентрація орендарів, драбина закінчення договорів і оцінка чистих надходжень за різними каналами виходу. Коли такі дашборди зводяться на рівень портфеля, керівництво ранжує кандидатів на ресайклінг об’єктивно, а не під тиском брокерів чи анекдотичних ринкових коментарів.
Практичні операційні матеріали зручно збирати в архів розумних стратегій, типові питання інвесторів , через FAQ і регулярні оновлення в Блог. Для контексту платформи між ринками команди можуть орієнтуватися на Foundation Israel, щоб звіряти узгодженість рамок.
Повторюваний чекліст виконання для кожної події ресайклінгу
Надійний чекліст перетворює ресайклінг із разового проєкту на дисципліну, що накопичує ефект. Почніть із pre-decision файлу: сценарії оцінки, пропозиції рефінансування, юридичні обмеження, податкові наслідки. Далі зафіксуйте віхи виконання: матеріали due diligence, плани комунікації з покупцями чи кредиторами, contingency-дії, якщо ціна зміниться до closing. Після закриття проведіть post-mortem: що спрацювало, що зірвалось, які припущення виявились хибними.
Нога реінвестування потребує окремого чекліста. Зіставте очікувані дати надходження капіталу з готовністю пайплайну, впевненістю underwriting і погодженнями партнерів. Якщо гроші прийшли раніше, ніж угоди пройшли інвестиційні стандарти, тимчасово тримайте ліквідність, а не форсуйте розміщення. Терпіння , частина альфи ресайклінгу. Найсильніші портфелі готові короткий час тримати dry powder, аби уникнути довгострокової помилкової алокації.
Нарешті, кожен завершений цикл повертайте до метрик початкового мандата. Чи покращила угода ризик-скориговану дохідність, чи зменшила концентрацію, чи посилила майбутню опціональність? Якщо так , масштабуйте процес. Якщо ні , уточніть правила рішень перед наступним циклом. За кілька років саме цей зворотний зв’язок відрізняє випадкові виграші від стійкої результативності в портфелях ізраїльської нерухомості.
Безчасова цінність. Вічна спадщина.