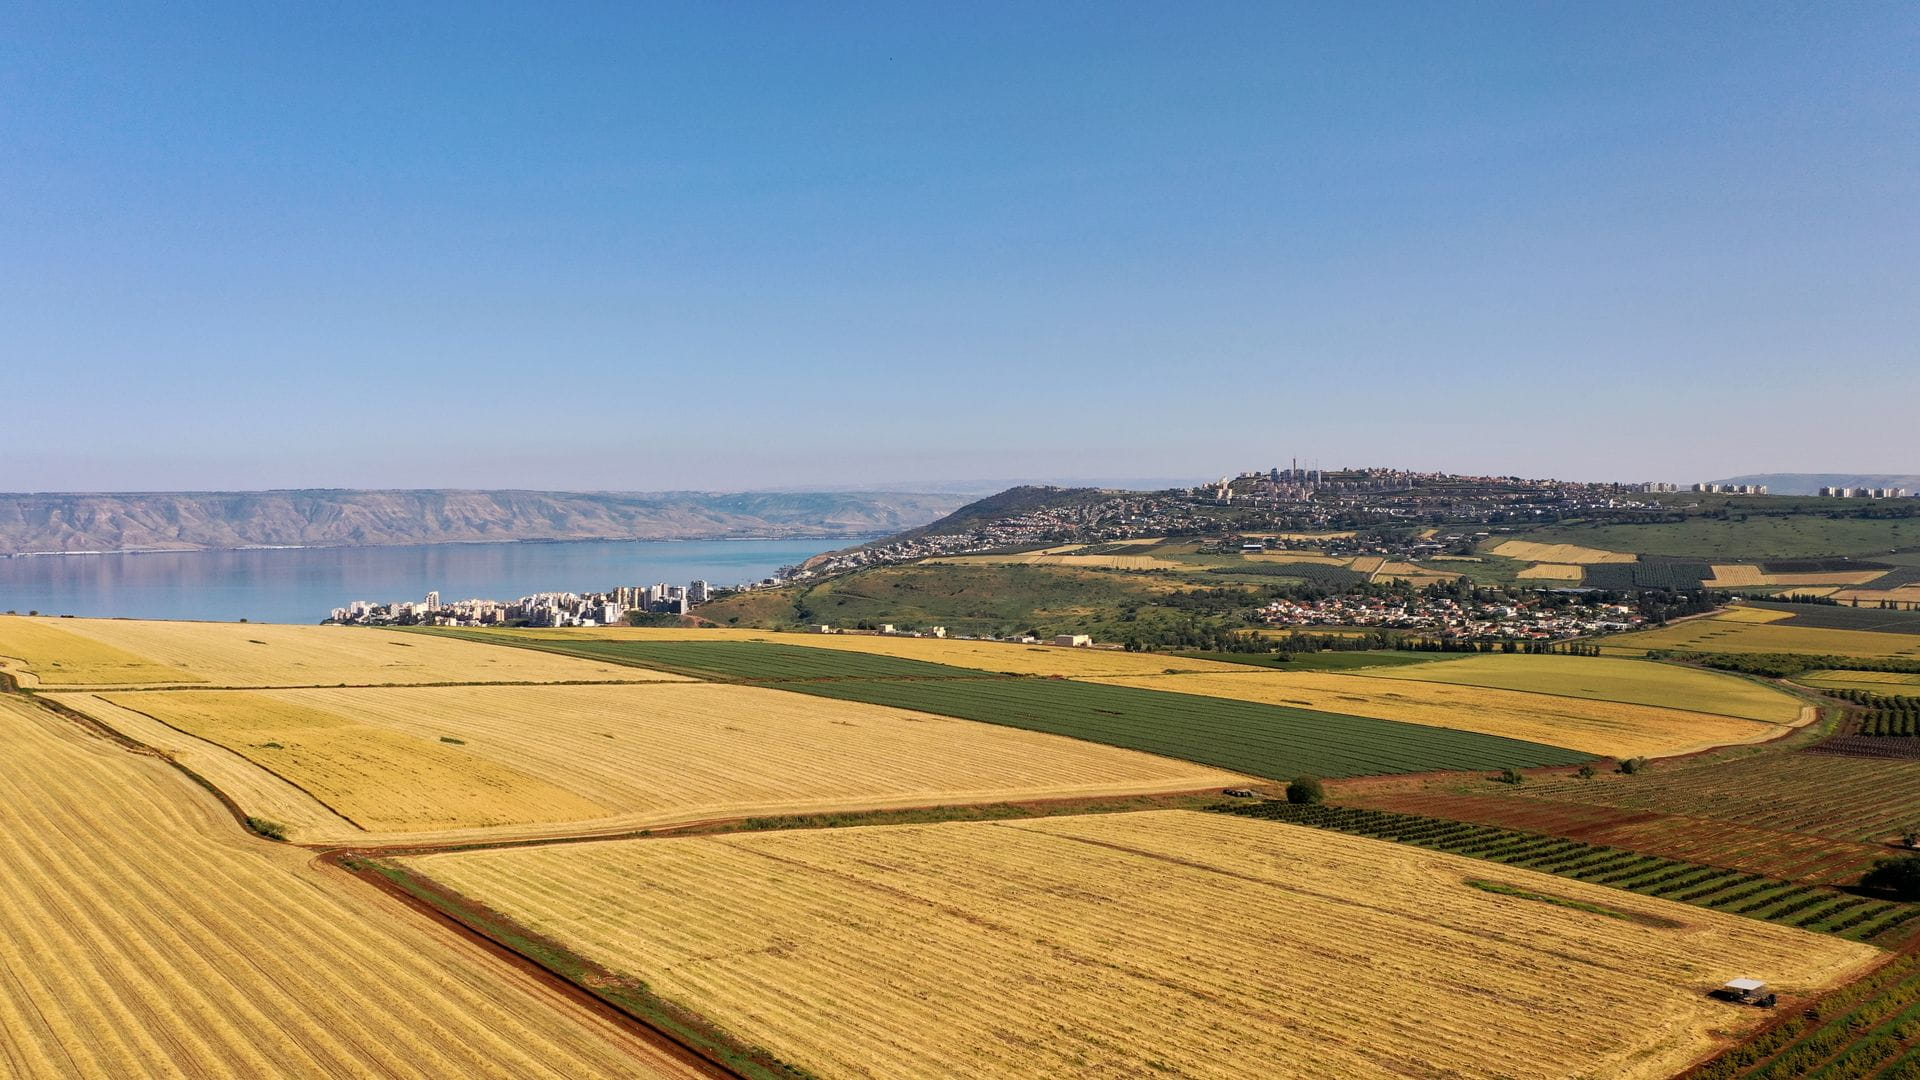
Le récent recentrage de la politique israélienne d’usage des terres agricoles ouvre une fenêtre rare pour les capitaux privés, qui peuvent désormais passer de simples parcelles de culture à des conversions mixtes ou résidentielles. La réforme n’abolit pas l’agriculture ; elle rééquilibre les priorités nationales afin que des terrains sous-exploités, situés à proximité d’infrastructures existantes, puissent être reclassés plus rapidement lorsque l’offre de logements décroche face à la demande. Pour un lecteur averti sans formation juridique, l’idée centrale est simple : le même sol qui ne produisait autrefois que des tomates ou du coton peut désormais porter des droits à bâtir qui multiplient sa valeur de marché.
Les autorités présentent la réforme comme une réponse à la pression démographique et aux goulets d’étranglement de la construction. Les chiffres publiés par le Bureau central des statistiques d’Israël montrent que la formation de ménages continue de dépasser le nombre de logements livrés dans plusieurs districts. Cet écart a contraint les planificateurs à rouvrir des plans de zonage figés depuis des décennies. Les investisseurs qui maîtrisent les nouveaux tests d’éligibilité peuvent se positionner avant que les prix n’aient entièrement intégré le changement.
Les tests d’éligibilité qui ouvrent les droits de conversion
Tous les champs ne sont pas éligibles. La politique privilégie les parcelles situées à faible distance de routes, de réseaux d’eau ou d’électricité déjà en service pour les localités voisines. La proximité de corridors de transports publics rapporte des points supplémentaires. Les propriétaires absents qui louaient leurs terres depuis des décennies se retrouvent soudain interrogés par les commissions locales : l’intensité de culture est-elle tombée sous un seuil défini, et le tissu urbain environnant permet-il un habitat plus dense sans lancer de mégaprojets ?
Les commissions examinent aussi si la conversion nuirait à des ceintures agricoles continues jugées stratégiques pour la production alimentaire. Une mince bande de vergers d’agrumes qui protège une réserve naturelle restera souvent protégée, tandis qu’un rectangle isolé jouxtant une zone industrielle avancera plus vite. Les dossiers de rendements passés, d’historique de baux et de qualité des sols deviennent donc décisifs. L’acheteur qui néglige ces pièces risque de voir une offre prometteuse s’effondrer dès la première audience publique.
Les signaux de prix qui se propagent sur les cartes des districts
Les acteurs du marché intègrent déjà la valeur d’option d’un éventuel reclassement. Dans le corridor de croissance central, les prix demandés pour les parcelles qui répondent aux critères souples ont grimpé avant même l’apparition des permis définitifs. Plus au sud, où la densité de population est moindre, le même langage réglementaire ne génère pour l’instant que des primes modestes, mais un potentiel plus large si les infrastructures arrivent dans les délais. Ceux qui suivent l’expansion de Be’er Sheva reconnaîtront le schéma classique : les valeurs foncières du Sud restent en retard sur celles du centre jusqu’à ce que les liaisons de transport se consolident ; le même phénomène apparaît dans l’opportunité BRRRR à Be’er Sheva : la frontière de croissance du Sud israélien.
La liquidité reste inégale. Des volumes de transactions minces font qu’un seul achat important peut déplacer les comparables locaux. Les capitaux patients attendent donc les ordres du jour vérifiés des commissions plutôt que de courir après chaque rumeur. Les opérations de retournement à court terme fondées uniquement sur des titres de presse ont déjà généré des pertes lorsque des riverains ont obtenu le maintien de la destination agricole.
Comment le reclassement interagit avec les acheteurs étrangers
Les investisseurs d’outre-mer subissent un filtre supplémentaire. Les règles israéliennes les plus récentes sur la propriété étrangère de terrains et de sociétés détentrices de terrains s’appliquent pleinement une fois la conversion approuvée. Les orientations exposées dans Ce que les dernières règles d'investissement étranger israéliennes signifient pour les acheteurs étrangers restent une lecture indispensable. Le risque de change, le statut de résidence des dirigeants et la part de capital étranger comptent tous. La Banque d’Israël surveille les flux de capitaux liés aux opérations immobilières ; une déclaration transparente évite les gels ultérieurs de fonds.
Les acheteurs nationaux conservent un avantage structurel : ils naviguent plus aisément dans les dossiers en hébreu et dans les réseaux politiques locaux. Les partenariats qui associent des fonds étrangers à des opérateurs locaux franchissent souvent les portes réglementaires plus vite que des véhicules purement étrangers. Les lecteurs de Foundation qui croisent le changement d’usage des sols et les règles de propriété évitent l’erreur classique : signer un compromis de vente qui ne pourra jamais être enregistré.
Les chemins de levier une fois le langage de zonage modifié
Les banques traitent le foncier agricole comme une garantie à haut risque tant que la conversion n’est pas définitive. Dès que la nouvelle destination est publiée au journal officiel, les ratios prêt-valeur s’améliorent et les marges d’intérêt se resserrent. Certains investisseurs échelonnent donc leurs apports : ils financent l’acquisition en fonds propres ou en dette mezzanine, mènent le reclassement à bien, puis refinancent par des prêts de construction ou des crédits à long terme classiques. La séquence reprend la logique exposée dans La méthode BRRRR appliquée à l'immobilier israélien, même si la conversion de terres agricoles remplace ici la rénovation comme levier de création de valeur.
Les trajectoires de taux publiées par la Banque d’Israël continuent d’influencer la fenêtre de refinancement. Une hausse brutale du taux directeur peut effacer les plus-values projetées si la période de détention s’allonge. Tester les flux de trésorerie sous plusieurs scénarios de taux reste une discipline de base, non un exercice optionnel.
Contrastes géographiques entre le centre et la périphérie
Les parcelles du corridor central, proches des échangeurs ferroviaires et autoroutiers existants, attirent les enchères les plus denses. La stratégie consistant à sécuriser d’abord le foncier agricole puis à le faire passer par le reclassement est détaillée dans la stratégie de reclassement des terres agricoles dans le corridor de croissance central d’Israël. Les prix de base plus élevés de ce corridor laissent moins de marge d’erreur, mais l’absorption des logements livrés y est en général plus rapide.
À l’inverse, les parcelles situées aux franges des quartiers en expansion de Jérusalem obéissent à une autre arithmétique. Les coûts de construction peuvent être plus élevés en raison du relief et des contraintes patrimoniales, mais la demande de logements familiaux reste solide. Une vision de quartier plus large figure dans un guide de stratégies intelligentes pour les quartiers émergents de Jérusalem. Les sites du Sud et du Nord offrent des prix d’entrée plus bas en contrepartie de calendriers d’infrastructures plus longs ; le succès y dépend d’une prévision fiable des budgets publics, et non seulement de listes d’aménités privées.
Sécurité alimentaire et contraintes de l’opinion publique
Même après le recentrage politique, le débat public se poursuit. Les critiques estiment que la perte définitive de sols arables menace la sécurité alimentaire à long terme, surtout sous la pression climatique. Les partisans répondent qu’Israël importe déjà une part importante de ses calories et qu’un habitat plus dense près des emplois réduit les émissions liées aux déplacements. L’investisseur qui ignore cette tension le fait à ses risques : une campagne locale bien organisée peut retarder ou réduire une conversion même lorsque les critères formels sont remplis.
Les comparaisons internationales aident à cadrer l’argument. Les analyses de l’OCDE et l’analyse pays du FMI sur Israël soulignent toutes deux l’urbanisation rapide du pays et la pression qui en résulte sur les terrains proches des villes. Citer ces sources dans les dossiers publics ou les réunions de riverains montre que le projet s’aligne sur des évaluations économiques plus larges, et non sur un simple intérêt privé.
Les outils de suivi qui maintiennent les opérations en vie
Ordres du jour des commissions, délais d’opposition et recours ministériels dessinent un calendrier de plusieurs mois que l’investisseur doit suivre. Le ministère israélien de la Construction et du Logement publie des points d’étape qui indiquent souvent si un dossier avance ou stagne. Des alertes automatiques sur ces pages évitent des heures de vérification manuelle.
Les data rooms privées sont moins utiles que les registres publics transparents. L’archive Archives Stratégies intelligentes de Foundation rassemble des études de cas antérieures de reclassements réussis ou échoués, afin que les lecteurs confrontent leurs hypothèses aux résultats historiques. Lorsque des questions se posent sur les délais de procédure ou les attestations requises, la page FAQ fournit des réponses concises avant de recourir à un conseil extérieur.
Des commentaires actualisés et de nouvelles cartes de districts continuent de paraître sur le Blog de Foundation. Consulter ces mises à jour chaque mois permet de repérer le moment où un district de planification resserre ou assouplit son interprétation des lignes directrices nationales. De petits glissements de langage précèdent souvent de grands mouvements de prix fonciers locaux.
En résumé, le recentrage de la politique d’usage des terres agricoles ouvre une véritable fenêtre, mais celle-ci n’est ni permanente ni automatique. Le succès repose sur une lecture attentive des critères d’éligibilité, sur la tarification du risque politique et communautaire, sur l’échelonnement des capitaux autour du moment de refinancement, et sur le respect des règles de propriété qui s’appliquent aux acheteurs étrangers comme nationaux. Ceux qui traitent la réforme comme un feu vert pour chaque parcelle rurale paieront trop cher ; ceux qui la traitent comme un filtre sélectif trouveront des actifs encore cotés en dessous de leur valeur post-conversion.
Valeur Intemporelle. Héritage Perpétuel.