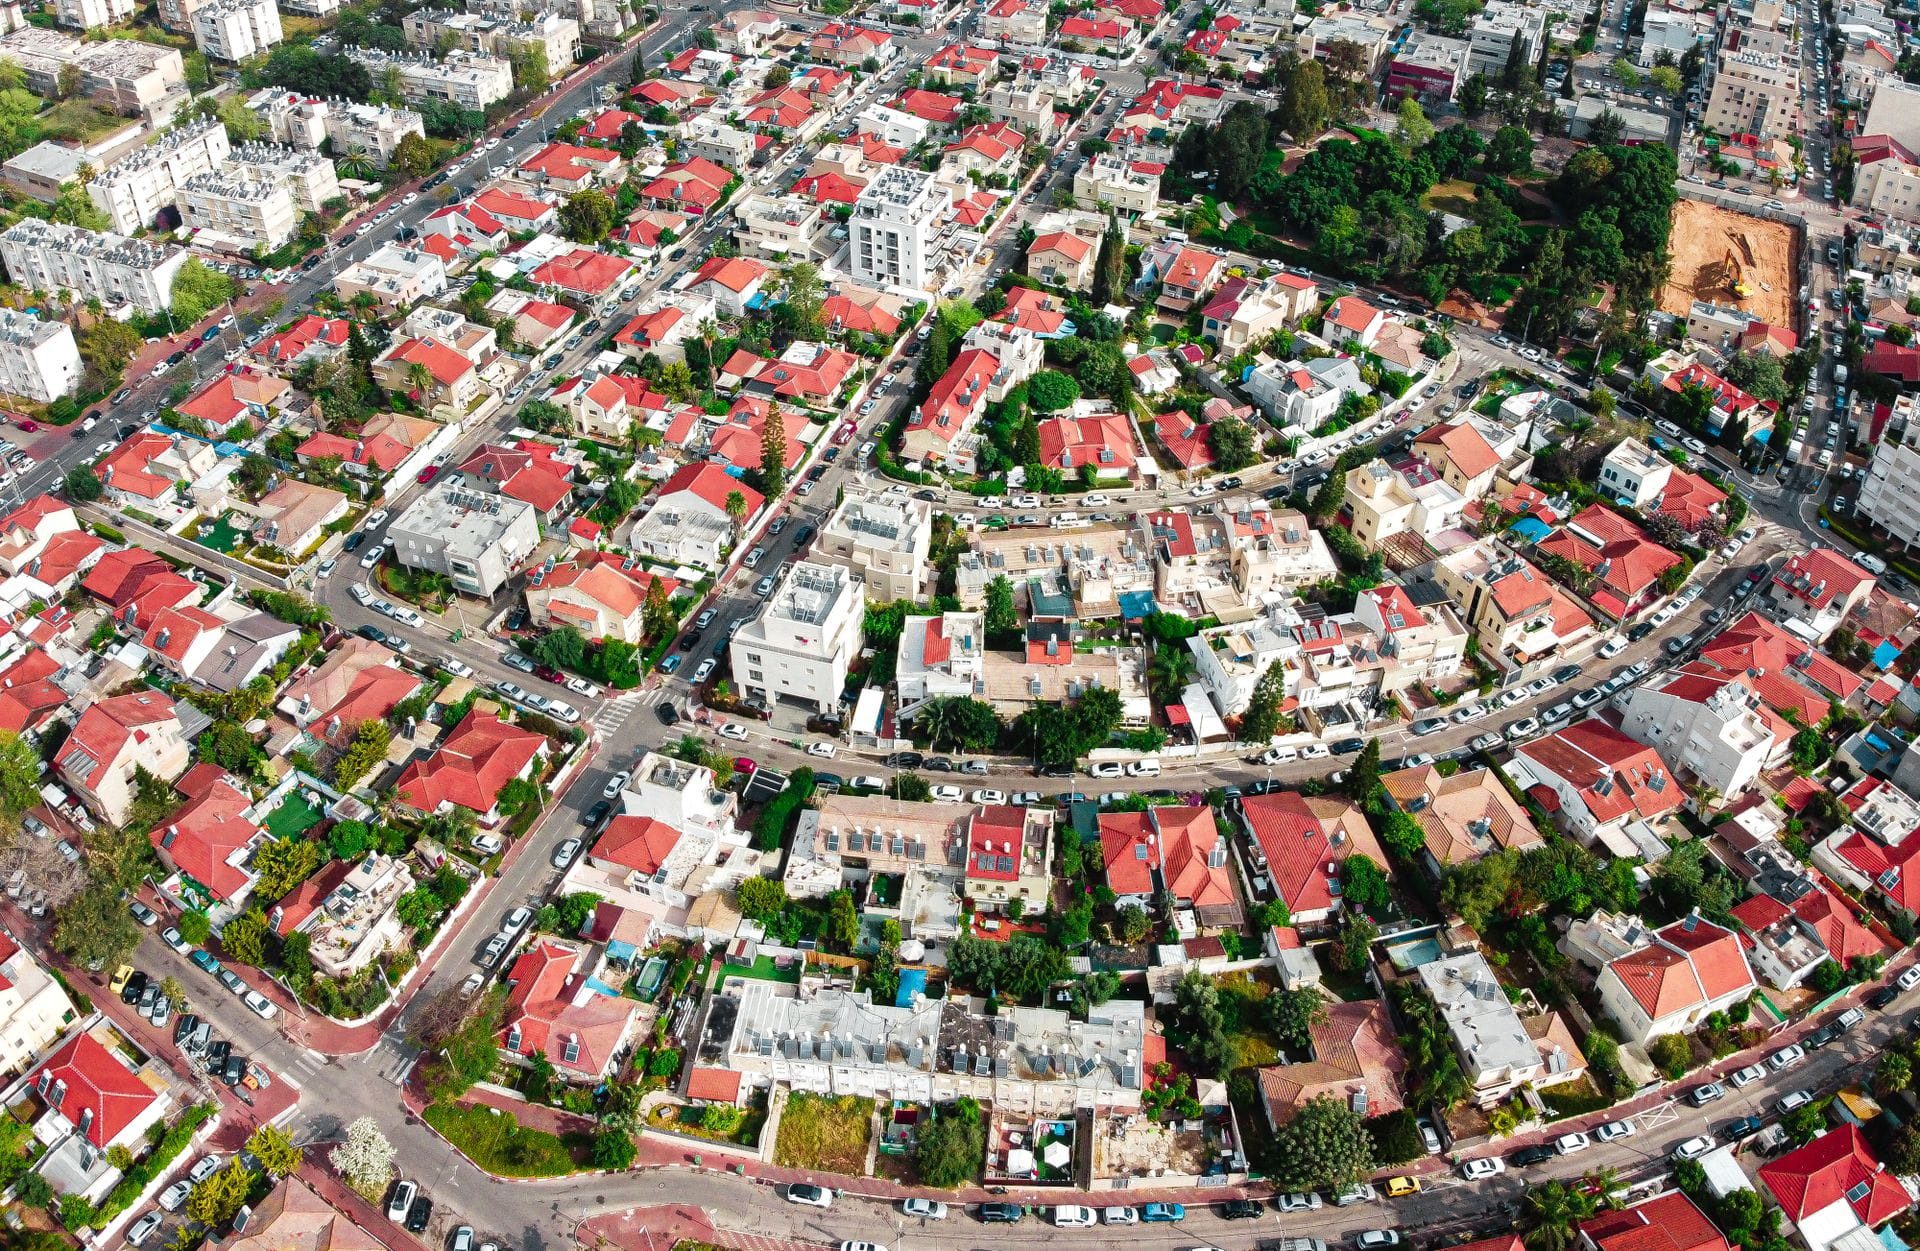
La méthode BRRRR en immobilier israélien ne produit des résultats de niveau institutionnel que lorsqu’elle est recalée sur le droit local des titres, le financement en shekels, les délais de reclassement et la pénurie structurelle qui caractérise les marchés centraux. Buy, Rehab (ou reclassement), Rent, Refinance, Repeat n’est pas un slogan : c’est une discipline de recyclage du capital qui permet aux allocateurs de faire croître leurs fonds propres sans liquider des positions rares. Ce cadre détaille comment les opérateurs sérieux appliquent chaque phase en Israël, quelles données vérifier et où le risque d’exécution apparaît le plus souvent.
Pourquoi le recyclage du capital compte sur un marché sous-offert
Les lecteurs qui explorent la méthode BRRRR en immobilier israélien peuvent consulter la FAQ et le Blog. Ce qui suit se concentre sur la méthode BRRRR appliquée à l’immobilier israélien, et non sur les mécaniques générales de la plateforme.
Le centre de Tel-Aviv, les quartiers intérieurs de Jérusalem et les villes côtières consolidées affichent une vacance faible sur le stock de qualité, ce qui soutient la stabilité des loyers mais comprime aussi les rendements initiaux. Ce paradoxe pousse les acquéreurs disciplinés vers la création de valeur plutôt que vers la chasse passive au rendement. Le BRRRR s’aligne sur cette réalité parce qu’il finance des travaux et des démarches juridiques qui permettent des revalorisations de base que les prêteurs reconnaissent au refinancement.
Le BRRRR fonctionne lorsque le cash-flow stabilisé de l’actif soutient la souscription bancaire et lorsque les fonds propres recyclés peuvent être redéployés avant que le coût d’opportunité ne s’accumule. Cela vaut particulièrement pour les opérateurs qui associent de la valeur ajoutée urbaine à des stratégies foncières de plus long terme. Ceux qui s’intéressent aux canaux d’acquisition peuvent aussi lire L'avantage du sourcing hors marché en Israël, qui traite des filières d’achat alimentant la phase Buy.
Buy : base d’acquisition, titre et droits avant tout engagement de capital
En Israël, la phase Buy ressemble rarement à une adjudication de marché affiché. Les groupes sérieux souscrivent d’abord les extraits du tabu (registre foncier), les charges, les plans municipaux et la motivation du vendeur avant toute lettre d’intention. Les allocateurs étrangers doivent s’aligner tôt avec leurs conseils sur les structures de détention et le rapatriement, sujets traités en profondeur pour les family offices dans Comment les family offices allouent le capital à l'immobilier israélien.
La discipline de base consiste à payer ce qui est juridiquement livrable, non des perspectives promotionnelles. Parcelles agricoles avec trajectoire de reclassement crédible, lots urbains offrant une option de densification, créances en difficulté avec voies d’exécution claires : chaque cas exige un protocole de diligence distinct. Le panorama économique de l’OCDE sur Israël fournit un contexte macro sur la croissance, l’inflation et la productivité utile aux hypothèses de détention longue, sans remplacer le travail au niveau de l’actif.
La découverte de prix hors marché s’appuie souvent sur les valeurs d’évaluation, le coût de remplacement et des transactions de gré à gré comparables, plutôt que sur les seuls portails d’annonces. Fixer par écrit un prix de retrait avant d’ouvrir les négociations protège les allocateurs du biais d’élan lorsque plusieurs enchérisseurs apparaissent tardivement.
Liste de contrôle avant virement
Confirmer la propriété inscrite, les contentieux en cours, les taxes de plus-value d’urbanisme et l’accès physique. Vérifier que l’entité vendeuse correspond aux registres et que le traitement de la TVA ou des droits de mutation est modélisé explicitement. Si le reclassement fait partie de la thèse, obtenir des orientations d’urbanisme écrites ou des décisions de précédent, plutôt que de s’en remettre aux seules affirmations d’intermédiaires.
Commander des expertises d’ingénierie indépendantes dès qu’il s’agit d’ajouter de la densité ou de changer d’usage. Interroger les propriétaires voisins lorsque des servitudes ou des accès pourraient bloquer la livraison. Ces étapes coûtent en amont, mais évitent que la phase de recyclage ne s’enlise sur des vices qu’aucun mémo de refinancement ne saurait corriger.
Rehab, reclassement et stabilisation : là où la valeur se crée opérationnellement
Sur les actifs urbains israéliens, le rehab combine souvent travaux physiques et étapes réglementaires : permis, certifications de sécurité, parfois autorisations de division ou de regroupement. Les stratégies de reclassement sur foncier périphérique peuvent s’étaler sur des années ; le capital doit être dimensionné pour les coûts de portage et les honoraires professionnels jusqu’aux audiences. Les opérateurs qui confondent « upside sur papier » et revenu stabilisé manquent régulièrement les calendriers inscrits dans leurs pro forma.
La séquence compte : tenter un refinancement avant délivrance des certificats d’occupation ou d’habitabilité échoue aux grilles prudentes des prêteurs. Construire un chemin critique qui relie les jalons entrepreneurs aux inspections municipales, puis seulement programmer les visites d’expert pour dimensionner le refinancement.
La stabilisation signifie une occupation défendable, des loyers contractés ou des baux de marché crédibles, et des charges d’exploitation qu’un gestionnaire indépendant peut expliquer à un banquier. Les acheteurs institutionnels décotent les rôles locatifs volatils ; ils valorisent un historique de paiements documenté et des réserves de capex d’entretien claires. Lorsque la proximité d’infrastructures (énergie, fibre, logistique) pèse, croiser les contenus de l’Archives Stratégies intelligentes pour des guides d’exécution qui complètent la pure modélisation financière.
Documenter chaque facture de capex et chaque dépôt municipal dans une data room indexée aux demandes des prêteurs. Photographier les jalons d’avancement et conserver les renonciations de privilège des entrepreneurs. Les banques et experts israéliens attendent désormais une transparence opérationnelle comparable aux standards d’agences américains, y compris sur des prêts privés de taille plus modeste.
Refinance et repeat : marchés en shekels et comportement des prêteurs
Le résultat du refinancement dépend du ratio loan-to-value, de la couverture du service de la dette et de l’appétit des banques en shekels ou en devises étrangères couvertes. Les phases de resserrement monétaire, analysées dans les travaux pays du FMI sur Israël, peuvent comprimer les montants débloqués même lorsque la qualité de l’actif n’a pas changé. Construire les hypothèses de refinancement avec des décotes et tester des scénarios de taux variables avant de considérer les fonds propres recyclés comme acquis.
Le « repeat » n’exige pas une échelle infinie. De nombreux family offices visent deux à quatre cycles de recyclage avant de basculer les actifs core dans une poche de détention longue. L’objectif est de convertir l’alpha opérationnel en blocs de fonds propres capables de financer la prochaine acquisition hors marché, sans forcer des cessions inutiles sur un marché peu liquide. Le contexte de plateforme pour les mandats centrés sur Israël est résumé sur Foundation Israel.
Erreurs fréquentes de recyclage
Surendettement avant stabilisation, sous-estimation des hausses de taxes et redevances municipales, et projection de délais de refinancement américains ou européens : ce sont les écarts les plus souvent observés. Chacun se mitige par des expertises indépendantes, un dialogue préalable avec les prêteurs et des périodes de détention prudentes dans les pactes de co-investissement.
La couverture de change mérite une validation explicite du comité lorsque les fonds propres sont libellés en dollars ou en euros alors que les loyers se règlent en shekels. Le décalage entre la durée des couvertures et les fenêtres de refinancement a déjà forcé des cessions lors de cycles passés. Modéliser les trajectoires couvertes et non couvertes pour que le capital recyclé ne soit pas une illusion comptable.
Ce que les allocateurs doivent vérifier avant de déployer le BRRRR à grande échelle
Traiter le BRRRR comme un cadre de gouvernance, non comme une promesse de rendement. Les comités d’investissement devraient exiger des portes de phase : approbation d’acquisition, validation du capex, certificat de stabilisation et mémo de refinancement signés conjointement par l’investissement et les opérations. L’alignement avec des opérateurs rompus au droit local compte autant que l’IRR du tableur.
Fiscalité, LCB-FT et obligations de reporting évoluent ; conserver des pistes documentées sur les bénéficiaires effectifs et les origines de fonds. Les nouveaux participants peuvent s’appuyer sur la FAQ pour l’onboarding et parcourir le Blog pour le commentaire de marché au fil du programme. Rien de tout cela ne remplace un conseil juridique, mais cela sépare le processus institutionnel de la spéculation de détail.
Définir des indicateurs de performance par phase : décote d’acquisition par rapport au coût de remplacement, écart de capex versus budget, résultat net d’exploitation stabilisé, couverture du service de la dette au refinancement, et mois de capital immobilisé entre les phases. Un reporting trimestriel de ces métriques maintient l’alignement des limited partners et fait remonter les dérives avant qu’elles ne se propagent dans le portefeuille. Des tableaux de bord cohérents raccourcissent aussi les cycles de revue du comité lorsque de nouvelles opportunités de recyclage apparaissent chaque année.
Appliquée avec rigueur, la méthode BRRRR que les équipes immobilières israéliennes déploient peut transformer des succès isolés en pipeline reproductible tout en préservant l’optionalité sur l’un des marchés immobiliers les plus scrutés au monde. L’avantage revient aux groupes qui respectent le processus local, mesurent le risque en shekels et en mois, et ne recyclent qu’après une stabilisation prouvée, non supposée.
Les comités ont intérêt à documenter ces standards avant le prochain cycle de revue.
Les travaux de politique économique de la Banque mondiale apportent un contexte macro complémentaire que les comités d’investissement peuvent joindre aux panoramas OCDE et FMI lorsqu’ils calibrent l’exposition à Israël.
Valeur Intemporelle. Héritage Perpétuel.