


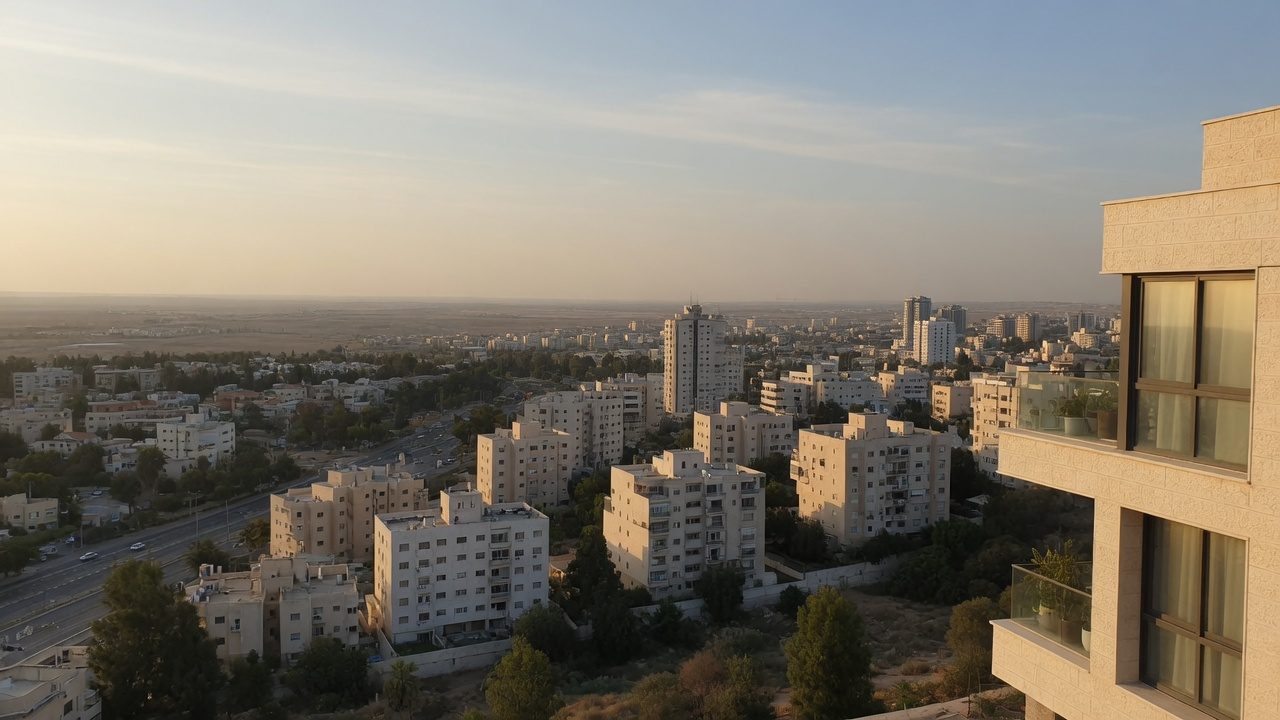
Les investisseurs qui scrutent Israël en quête de rendement et de croissance reviennent sans cesse vers une ville du désert longtemps perçue comme isolée. À Be'er Sheva, l'investissement dans les infrastructures a quitté le stade des annonces municipales pour s'inscrire dans des lignes budgétaires concrètes, ce qui redessine les valeurs foncières, les loyers et les perspectives de sortie dans tout le Néguev. Il ne s'agit pas d'une politique abstraite, mais de voies ferrées, de câbles, de réseaux d'eau et d'extensions de campus déjà contractualisés. Comprendre ce pipeline permet aux acteurs extérieurs de décider s'il faut engager des capitaux dès maintenant ou attendre des données d'absorption plus nettes.
L'ampleur des travaux publics en cours dans le pôle du Néguev
Les collectivités et les administrations nationales ont engagé des enveloppes pluriannuelles pour accroître la capacité de Be'er Sheva. Nouveaux tronçons de tramway, échangeurs routiers et dorsales fibre constituent le socle de ce programme. Ces chantiers s'ajoutent à la croissance universitaire et au redéploiement de technologies militaires, qui élargissent ensemble la population présente en journée. Les chiffres publiés par le Bureau central des statistiques d'Israël confirment une progression démographique régulière dans le sud, ce qui renforce les prévisions d'un remplissage plus rapide des surfaces résidentielles et de bureaux que lors des cycles précédents.
Le capital privé s'intéresse dès que l'argent public réduit les frictions de connectivité. Des temps de trajet plus courts vers Tel-Aviv et les ports d'Ashdod modifient le calcul des opérateurs logistiques et des entreprises de logiciels qui jugeaient autrefois le site trop excentré. Les investisseurs qui croisent le calendrier des dépenses d'investissement avec les jalons de livraison peuvent anticiper des acquisitions foncières avant la première année pleine de service amélioré.
Des modernisations de transport qui reconfigurent l'économie des trajets quotidiens
Des trains plus rapides et des axes élargis réduisent la distance effective entre Be'er Sheva et la ceinture d'emploi du littoral. Des salariés confrontés autrefois à des trajets d'une heure et demie envisagent désormais de s'installer plus au sud sans renoncer à un emploi métropolitain. Cet effet resserre les écarts de loyers et stimule la demande d'appartements de milieu de gamme à proximité des gares. Les promoteurs réagissent en sécurisant des terrains à distance de marche des nouveaux quais, convaincus que les taux d'occupation progressent dès que les horaires deviennent fiables.
Pour évaluer des parcelles orientées transport, il faut regarder non seulement les temps de parcours annoncés, mais aussi la fréquence des bus de rabattement et les ratios de stationnement. Une gare sans desserte de dernier kilomètre peut laisser une part de la valeur en suspens. Croiser les dates d'ouverture annoncées avec les photos de chantier et les publications budgétaires municipales reste indispensable. Pour replacer Be'er Sheva dans le schéma national d'expansion tirée par les infrastructures, consultez Naviguer dans les corridors de croissance israéliens en tant qu'investisseur débutant.
Campus et quartiers d'innovation, multiplicateurs de demande
L'université Ben-Gourion poursuit l'extension de ses plateaux de recherche et de ses logements étudiants, tandis que des entreprises liées à la défense ont déplacé des équipes d'ingénierie vers le sud. Ces ancres génèrent une demande stable pour des laboratoires, des espaces de coworking et des appartements de courte durée. Les terrains jouxtant la zone d'innovation se négocient avec une prime dès que des locataires signent des baux longs, alors que des sites secondaires à quelques rues de là offrent encore des prix d'entrée laissant une marge d'appréciation.
Les family offices qui suivent l'immobilier israélien traitent de plus en plus les quartiers liés à l'université comme des paris de croissance défensifs. Les capitaux placés ici bénéficient d'une base d'usagers captive qui se renouvelle chaque année universitaire. Des éléments complémentaires figurent dans Comment les family offices allouent le capital à l'immobilier israélien, qui décrit la façon dont des investisseurs de type institutionnel calibrent leurs positions dans les villes secondaires par rapport aux pure plays du littoral.
Absorption résidentielle le long des lignes modernisées
L'offre nouvelle prend la forme d'immeubles de hauteur moyenne et de petits ensembles de maisons de ville, plutôt que de vastes lotissements uniformes. Les données d'absorption indiquent que jeunes familles et jeunes actifs privilégient les logements situés à moins d'un quart d'heure des gares modernisées. Les taux de vacance se sont resserrés dans ces poches, alors que le stock plus ancien, plus éloigné, se remplit plus lentement. Se concentrer sur la proximité d'infrastructures déjà livrées, plutôt que sur des parcelles périphériques spéculatives, réduit le risque de commercialisation.
Comparer les trajectoires de prix avec d'autres marchés secondaires clarifie la valeur relative. Pour un parallèle littoral, l'article Le marché des bureaux et du résidentiel à Herzliya sous la loupe permet de peser les coûts d'entrée plus bas de Be'er Sheva face au vivier de locataires plus profond d'Herzliya. Le contraste montre où un capital patient peut encore capturer un potentiel asymétrique.
Sites industriels et logistiques portés par l'accès fret
L'augmentation de la capacité autoroutière et les embranchements fret prévus rehaussent l'attrait des terrains industriels en périphérie de la ville. Les entrepôts au service du commerce en ligne et des chaînes d'approvisionnement de défense gagnent à des rotations de camions plus courtes. Des terrains longtemps restés en friche accueillent désormais des opérations en build-to-suit pour des locataires nationaux en quête de loyers inférieurs à ceux du centre du pays.
La stabilité macroéconomique sous-tend ces décisions de location. L'analyse pays du FMI sur Israël continue de souligner des fondamentaux de croissance solides et une marge budgétaire qui soutiennent les dépenses d'infrastructure. Les investisseurs peuvent donc considérer les calendriers de livraison publics comme relativement crédibles, tout en restant attentifs à l'inflation du coût de construction et aux tensions sur la main-d'œuvre.
Structurer l'exposition : fonds ou titres en direct
Certains acteurs extérieurs privilégient des véhicules collectifs détenant un panier d'actifs du sud ; d'autres veulent la propriété d'un immeuble ou d'un terrain unique. Le choix dépend du goût du contrôle, du traitement fiscal et de la souplesse de sortie. La détention directe permet une gestion active de l'actif, mais exige des équipes juridiques et immobilières locales. Les structures de fonds offrent diversification et pilotage professionnel, au prix de frais et de périodes de blocage.
Des repères pour peser ces arbitrages figurent dans Comment choisir entre une structure de fonds et une propriété directe en Israël ?. Quelle que soit la voie, une diligence rigoureuse sur le titre, le zonage et la provenance hors marché s'impose. Lorsqu'un intermédiaire invoque un accès exclusif, appliquez la grille de Comment vérifier qu'une opération est vraiment hors marché ? afin d'éviter de surpayer une opportunité non exclusive.
Caler l'entrée sur les jalons de livraison
Un capital trop précoce supporte des coûts de portage avec peu de flux. Un capital qui arrive après l'ouverture des gares paie plus cher, mais perçoit immédiatement des loyers. Croiser les cérémonies d'ouverture officielles avec des aléas de chantier réalistes aide à définir des fenêtres d'entrée. Les engagements mous des administrations peuvent glisser ; les contrats fermes et les crédits budgétaires offrent des ancrages plus solides.
Les comparaisons internationales apportent du recul. Les examens par les pairs de l'OCDE montrent que la croissance des villes secondaires tirée par les infrastructures réussit lorsque la capacité de gouvernance locale suit le financement national. Be'er Sheva a renforcé ses équipes de planification municipale ces dernières années, ce qui améliore la probabilité d'une livraison proche du calendrier.
Valeur relative face aux autres marchés secondaires israéliens
Les quartiers émergents de Jérusalem attirent les capitaux pour d'autres raisons : tourisme, administration et patrimoine religieux. Des notes de stratégie adaptées à ce marché figurent dans Un guide stratégique pour les quartiers émergents de Jérusalem. Be'er Sheva, elle, se positionne sur la pure connectivité et une base foncière plus basse. Des comparaisons de rendement côte à côte montrent où chaque ville récompense des appétits de risque différents.
Des notes pratiques et des exemples de cas supplémentaires se trouvent dans les Archives Conseils investisseurs. Les lecteurs qui découvrent le marché peuvent aussi consulter la FAQ pour les définitions de base des véhicules de détention israéliens, de la fiscalité et des règles de résidence applicables à toute acquisition dans le sud.
L'investissement dans les infrastructures de Be'er Sheva reste suffisamment précoce pour qu'une souscription soignée révèle encore des terrains et des immeubles mal valorisés. Le risque de livraison publique existe, mais le croisement entre expansion universitaire, redéploiement de la défense et modernisation des transports dessine une histoire de demande durable. Un capital patient qui aligne le type d'actif sur le stade de chaque pièce d'infrastructure peut capturer à la fois du revenu et de l'appréciation, à mesure que la capitale du Néguev referme l'écart de distance avec le reste du pays.
Lecture Foundation connexe : Comment le reclassement de terres agricoles augmente-t-il réellement la valeur ?.
Valeur Intemporelle. Héritage Perpétuel.



