Quienes analizan las tendencias de las tasas de capitalización en el inmobiliario israelí suelen partir de una ratio sencilla: el ingreso operativo neto dividido por el precio de compra. Ese único número permite comparar una torre de oficinas en Tel Aviv con un almacén cerca de Haifa o un bloque de pisos en alquiler en Beerseba. No sustituye las proyecciones de flujo de caja ni la debida diligencia legal, pero sigue siendo el lenguaje común para valorar el riesgo entre distintas clases de activos dentro del país.
Cuando la ratio baja, los compradores pagan más por cada shéquel de ingreso, a menudo porque anticipan subidas de rentas o una menor percepción de riesgo. Cuando sube, regresa la cautela. Seguir esos movimientos por tipo de inmueble muestra dónde se concentra el capital y dónde aún espera al margen.
Qué es la tasa de capitalización para compradores de inmuebles en Israel
La tasa de capitalización, o cap rate, se expresa en porcentaje. Si un edificio genera 800.000 shéqueles de ingreso operativo neto y se vende por 16 millones de shéqueles, la tasa es del 5 por ciento. El ingreso operativo neto no incluye el servicio de la deuda ni las mejoras de capital, de modo que la cifra aísla la capacidad de generar ingresos del propio inmueble.
Los participantes del mercado israelí observan tanto los niveles absolutos como el diferencial entre clases de activos. Un gap de 50 puntos básicos entre logística y oficinas puede indicar qué sector se percibe más seguro en ese momento. Las series oficiales de precios y rentas publicadas por la Oficina Central de Estadísticas de Israel ofrecen a los inversores un referente público con el que contrastar tasaciones privadas.
Quienes busquen respuestas a un abanico más amplio de preguntas de mercado pueden consultar el Preguntas frecuentes de Foundation, con definiciones claras de rentabilidad, vacancia y renta efectiva.
Viviendas residenciales y expectativas de rentabilidad actuales
Los edificios multifamiliares y los pisos de inversión individuales siguen dominando las conversaciones sobre patrimonio familiar. Las tasas de capitalización del stock residencial estabilizado en el centro de Tel Aviv se han mantenido ajustadas, a menudo en torno al 3 por ciento medio en producto bien ubicado, porque la demanda de vivienda en alquiler se mantiene firme y la cultura de la propiedad es fuerte.
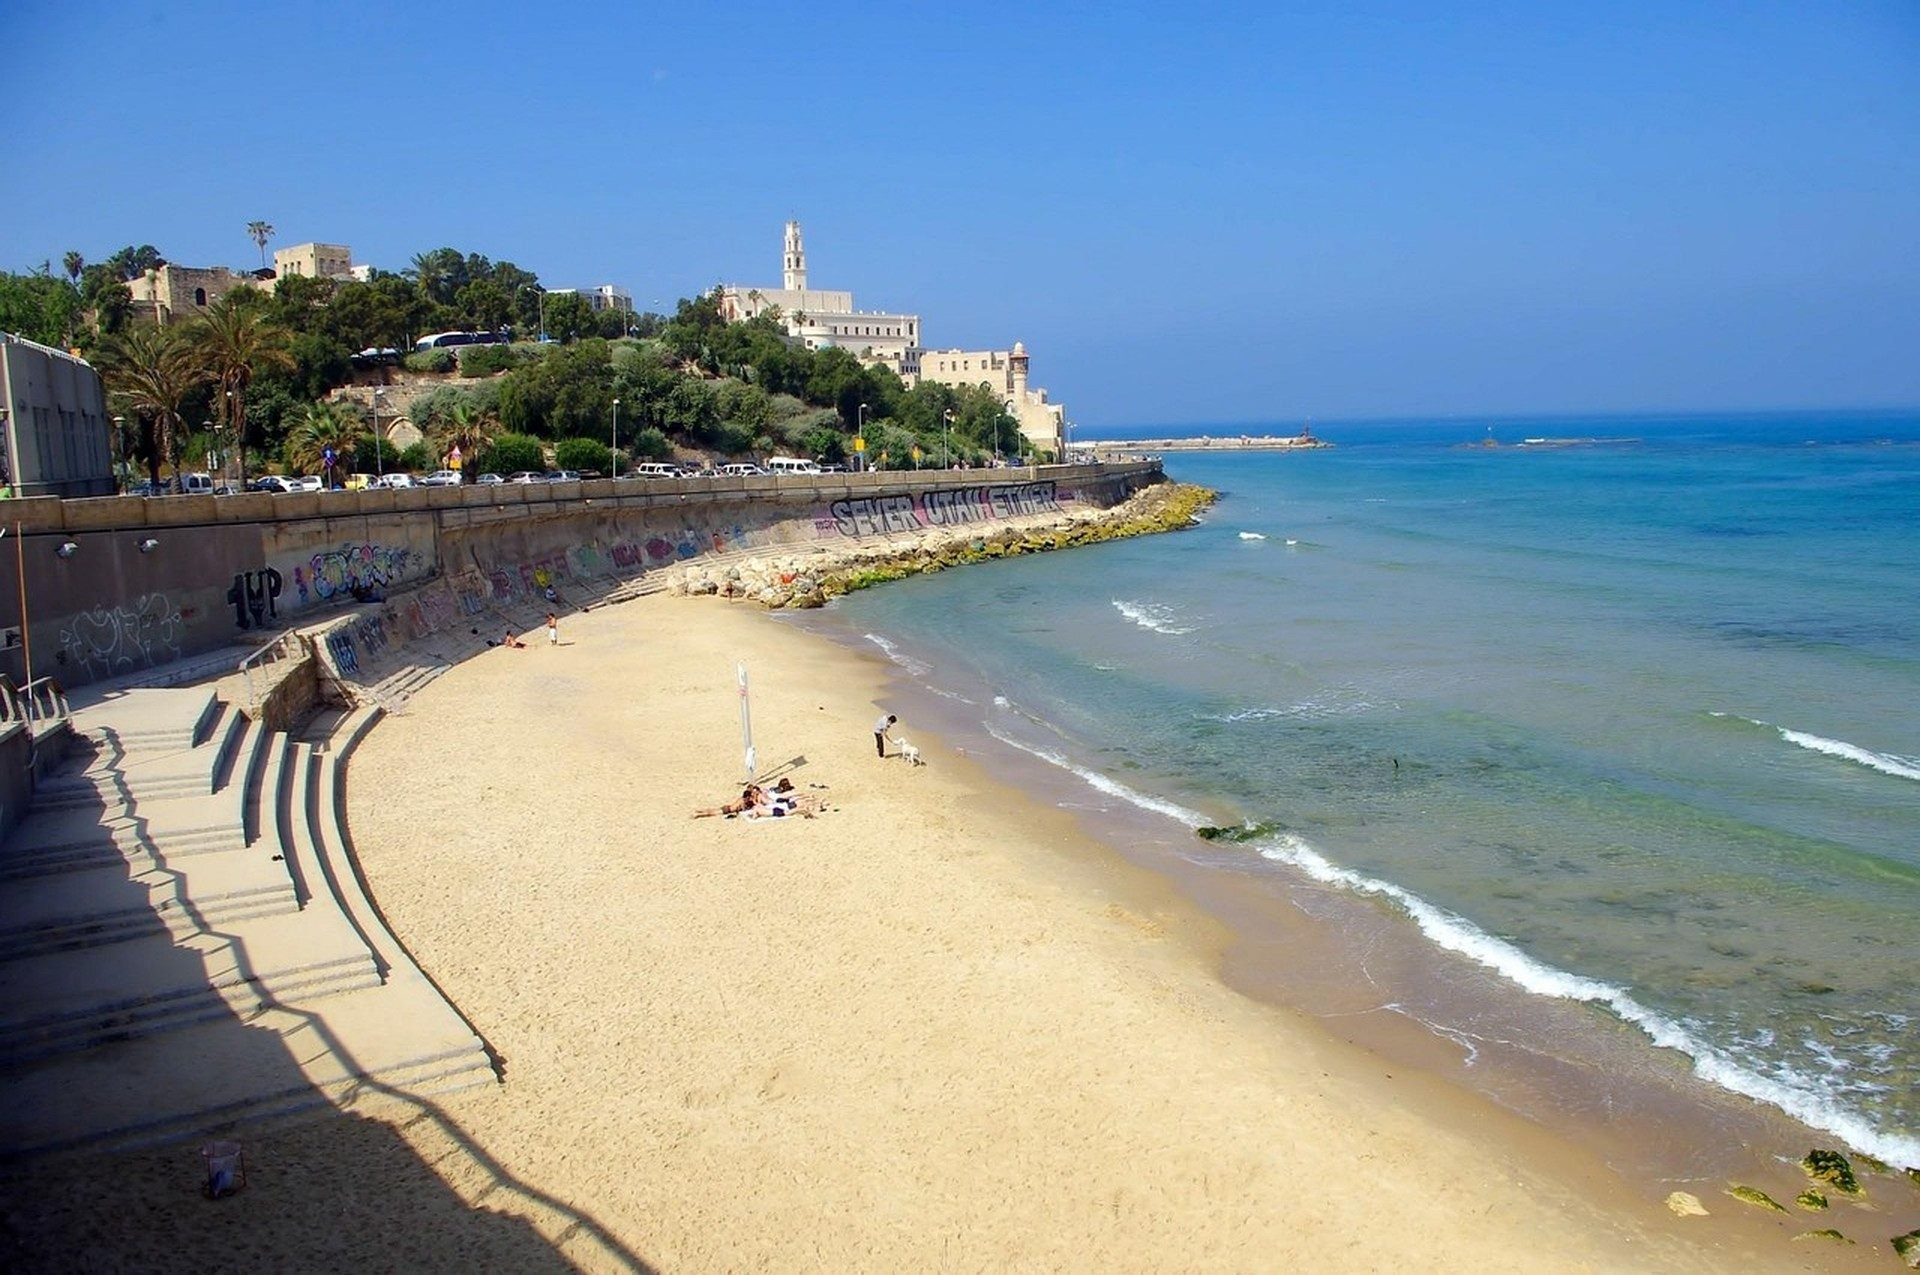
Ciudades secundarias como Haifa, Netanya y Ashdod suelen mostrar rentabilidades más amplias, que reflejan plazos de comercialización más largos y un universo de compradores más reducido. Los retrasos en la construcción pueden elevar aún más esas cifras; las mismas restricciones que frenan la oferta nueva también mantienen escasas las unidades existentes. Un análisis detallado de esos cuellos de botella aparece en el artículo sobre Restricciones de la cadena de suministro y su efecto en los plazos de construcción.
El capital extranjero sigue favoreciendo lo residencial porque el riesgo de inquilinos resulta familiar. Esa preferencia se documenta en el texto sobre Flujos de capital de inversores estadounidenses hacia bienes raíces israelíes.
Torres de oficinas en Tel Aviv y mercados secundarios
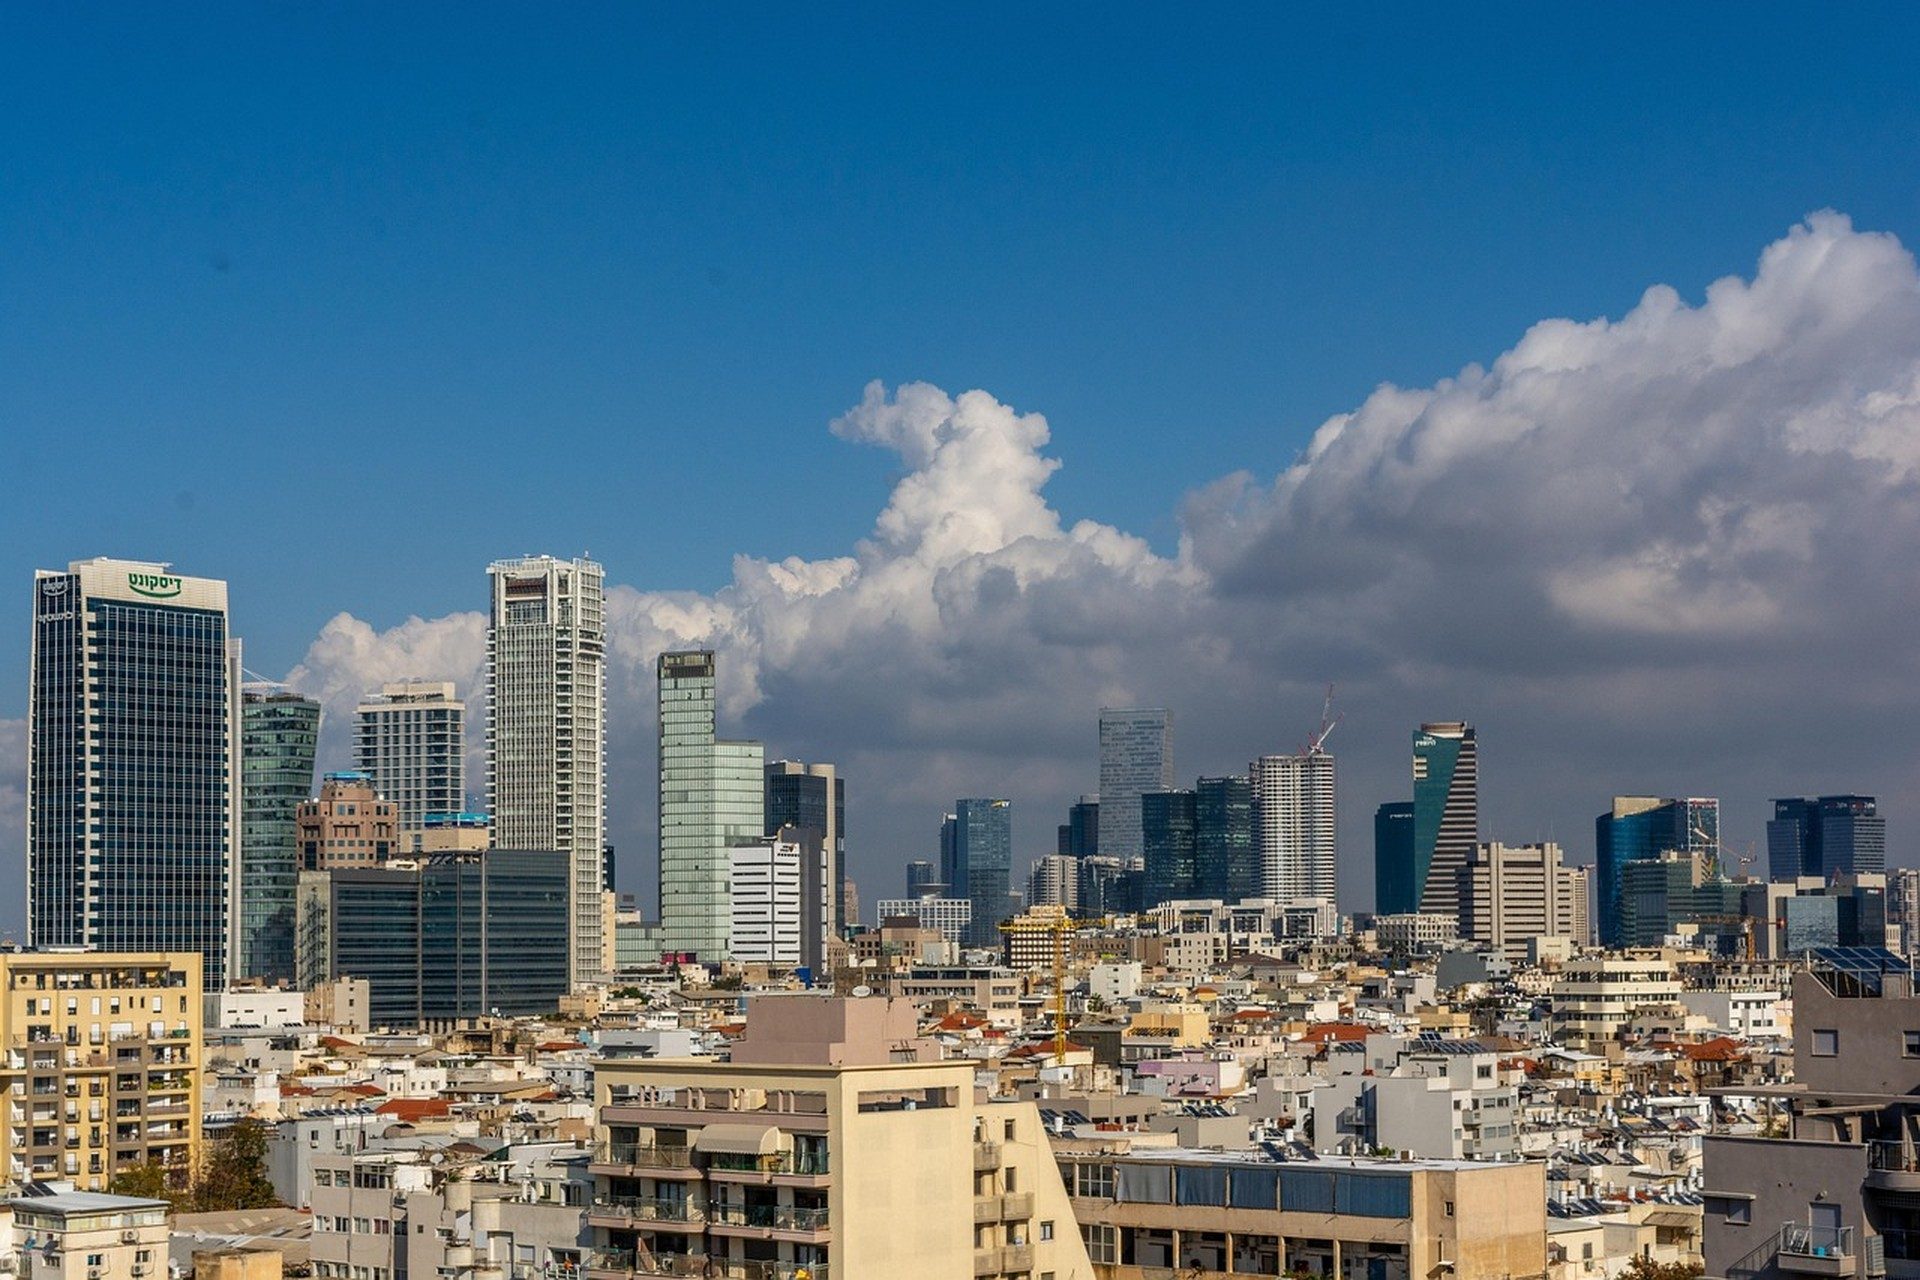
Las tasas de capitalización de oficinas prime a lo largo del núcleo costero se han comprimido cada vez que se recupera el arrendamiento ligado a la alta tecnología. Las torres de clase A con plantas modernas y buenas calificaciones energéticas cotizan a rentabilidades más ajustadas que el stock antiguo, que exige reformas costosas. Los picos de vacancia tras reestructuraciones corporativas empujan las oficinas de mercados secundarios entre 75 y 100 puntos básicos por encima del núcleo de Tel Aviv.
Una decisión municipal reciente que abrió nueva densidad a lo largo de un corredor clave ya ha alterado los valores del suelo y las rentas esperadas. Ese cambio se examina en una decisión de rezonificación importante acaba de reconfigurar un corredor de crecimiento en Tel Aviv. Quienes siguen las tendencias de las tasas de capitalización en el inmobiliario israelí tratan, por tanto, las noticias de zonificación como un input directo a las previsiones de rentabilidad, y no como un asunto de planificación lejano.
Las instituciones internacionales también vigilan el apalancamiento del inmobiliario comercial. El análisis país del FMI sobre Israel señala con regularidad la exposición del sector bancario a la propiedad comercial, lo que ofrece a los compradores locales una lente externa de prueba de estrés.
Almacenes logísticos y la demanda de centros de datos
Los activos industriales y logísticos han registrado la compresión de rentabilidad más estable de cualquier clase principal en los últimos años. La proximidad a puertos, autopistas y al creciente clúster de centros de datos ha impulsado las rentas y acortado los periodos de vacancia. Las tasas de capitalización de la logística moderna cerca del aeropuerto Ben Gurion y a lo largo de la Ruta 6 se han situado en la banda del 5 por ciento bajo a medio para contratos de largo plazo con inquilinos de buena calidad crediticia.
Las necesidades de cómputo de la inteligencia artificial aceleran ese patrón. Las instalaciones intensivas en energía requieren solares grandes y bien servidos, y la competencia por esos emplazamientos es intensa. El desbordamiento geográfico se describe en La demanda de infraestructura de IA está reconfigurando el mapa inmobiliario israelí.
El stock industrial ligero más antiguo, sin alturas libres modernas ni capacidad energética adecuada, sigue cotizando a tasas de capitalización más altas, un recordatorio de que la clase de activo no es homogénea.
Centros comerciales y retail de calle: la deriva de las tasas
Las rentabilidades del retail siguen siendo las más amplias entre los principales tipos de inmueble. Los centros cerrados que perdieron afluencia durante sucesivos confinamientos solo se han recuperado en parte, y muchos propietarios han reubicado con usos experienciales o clínicas médicas. Las tasas de capitalización de centros de barrio sólidos con anclas de supermercado suelen situarse cerca del 7 por ciento, mientras que los centros de moda sin planes de reconversión pueden superar el 8 por ciento.
El retail de calle en las principales vías de Jerusalén y Tel Aviv se comporta de otro modo. Los contratos largos con bancos, farmacias y operadores de alimentación mantienen esas tasas más cercanas a los niveles de oficinas. Las orientaciones de política del Ministerio de Construcción y Vivienda de Israel sobre densidad de usos mixtos influirán en cuántos de esos frentes de calle se conviertan en formatos de vivienda sobre retail, lo que a su vez reconfigurará las expectativas futuras de rentabilidad.
Comparar diferenciales en todo el espectro de activos
Colocar residencial, oficinas, industrial y retail uno al lado del otro muestra un ranking claro de seguridad percibida. El multifamiliar sigue comandando las rentabilidades más bajas, seguido de la logística prime y las oficinas core, con el retail a la zaga. Ese orden puede invertirse con rapidez si suben los tipos de interés o si un evento de seguridad amplía las primas de riesgo en conjunto.
Las comparaciones internacionales de la OCDE ayudan a situar los diferenciales israelíes en un contexto de mercados desarrollados. Cuando las tasas de capitalización industriales locales se sitúan 100 puntos básicos por encima de mercados europeos comparables, el capital global tiende a entrar hasta que se estrecha la brecha.
Quien construya una cartera multi-activo puede seguir el comentario continuo en el Blog de Foundation y las piezas temáticas más profundas reunidas en el archivo Tendencias de mercado.
Tipos de interés, primas de seguridad y el camino hacia 2026
La política monetaria sigue siendo el principal motor de los movimientos de corto plazo en las tasas de capitalización. Unos tipos base más altos elevan las rentabilidades exigidas, lo que amplía de inmediato los yields salvo que las rentas suban al mismo ritmo. Unos tipos más bajos hacen lo contrario. Los costes de seguro ligados a la seguridad y el riesgo de reubicación de inquilinos añaden una segunda capa propia del mercado local y difícil de modelar solo con fórmulas financieras.
Los inversores con visión de futuro combinan, por tanto, los niveles actuales de rentabilidad con hipótesis de crecimiento de rentas bajo distintos escenarios de tipos de interés. Un conjunto completo de escenarios para el próximo horizonte de planificación está disponible en Mercado inmobiliario israelí 2026: la perspectiva que los inversores serios necesitan.
Seguir de cerca las tendencias de las tasas de capitalización en el inmobiliario israelí por clase de activo ofrece a cualquier lector adulto, experto o no, un panel práctico. Los números cambian, el ranking de tipos de inmueble se mueve y las fuentes públicas citadas arriba siguen siendo herramientas gratuitas para quien quiera mantenerse al día sin jerga innecesaria.
Valor Atemporal. Legado Perpetuo.