La regulación de los alquileres de corta estancia se ha convertido en una de las herramientas más contundentes que usan las ciudades para equilibrar los ingresos del turismo con la disponibilidad de vivienda residencial. En Israel el debate se sitúa en la confluencia de una demanda elevada de visitantes, un parque habitacional limitado y un interés creciente de capital en activos residenciales. Este artículo compara los regímenes normativos que condicionan la economía de los anfitriones y el análisis de riesgo de los inversores en varios mercados, con especial atención a cómo se posicionan las reglas israelíes frente a sus pares.
El lector verá cómo los límites de noches, los sistemas de registro, las zonas de prohibición y la recaudación fiscal modifican el perfil de riesgo de una unidad de alquiler corto. La comparación se mantiene práctica para que cualquier adulto que siga la actualidad inmobiliaria local pueda valorar si un régimen determinado endurece o alivia los flujos de caja esperados.
Diferencias en los topes de noches que separan a Tel Aviv de sus pares mediterráneos
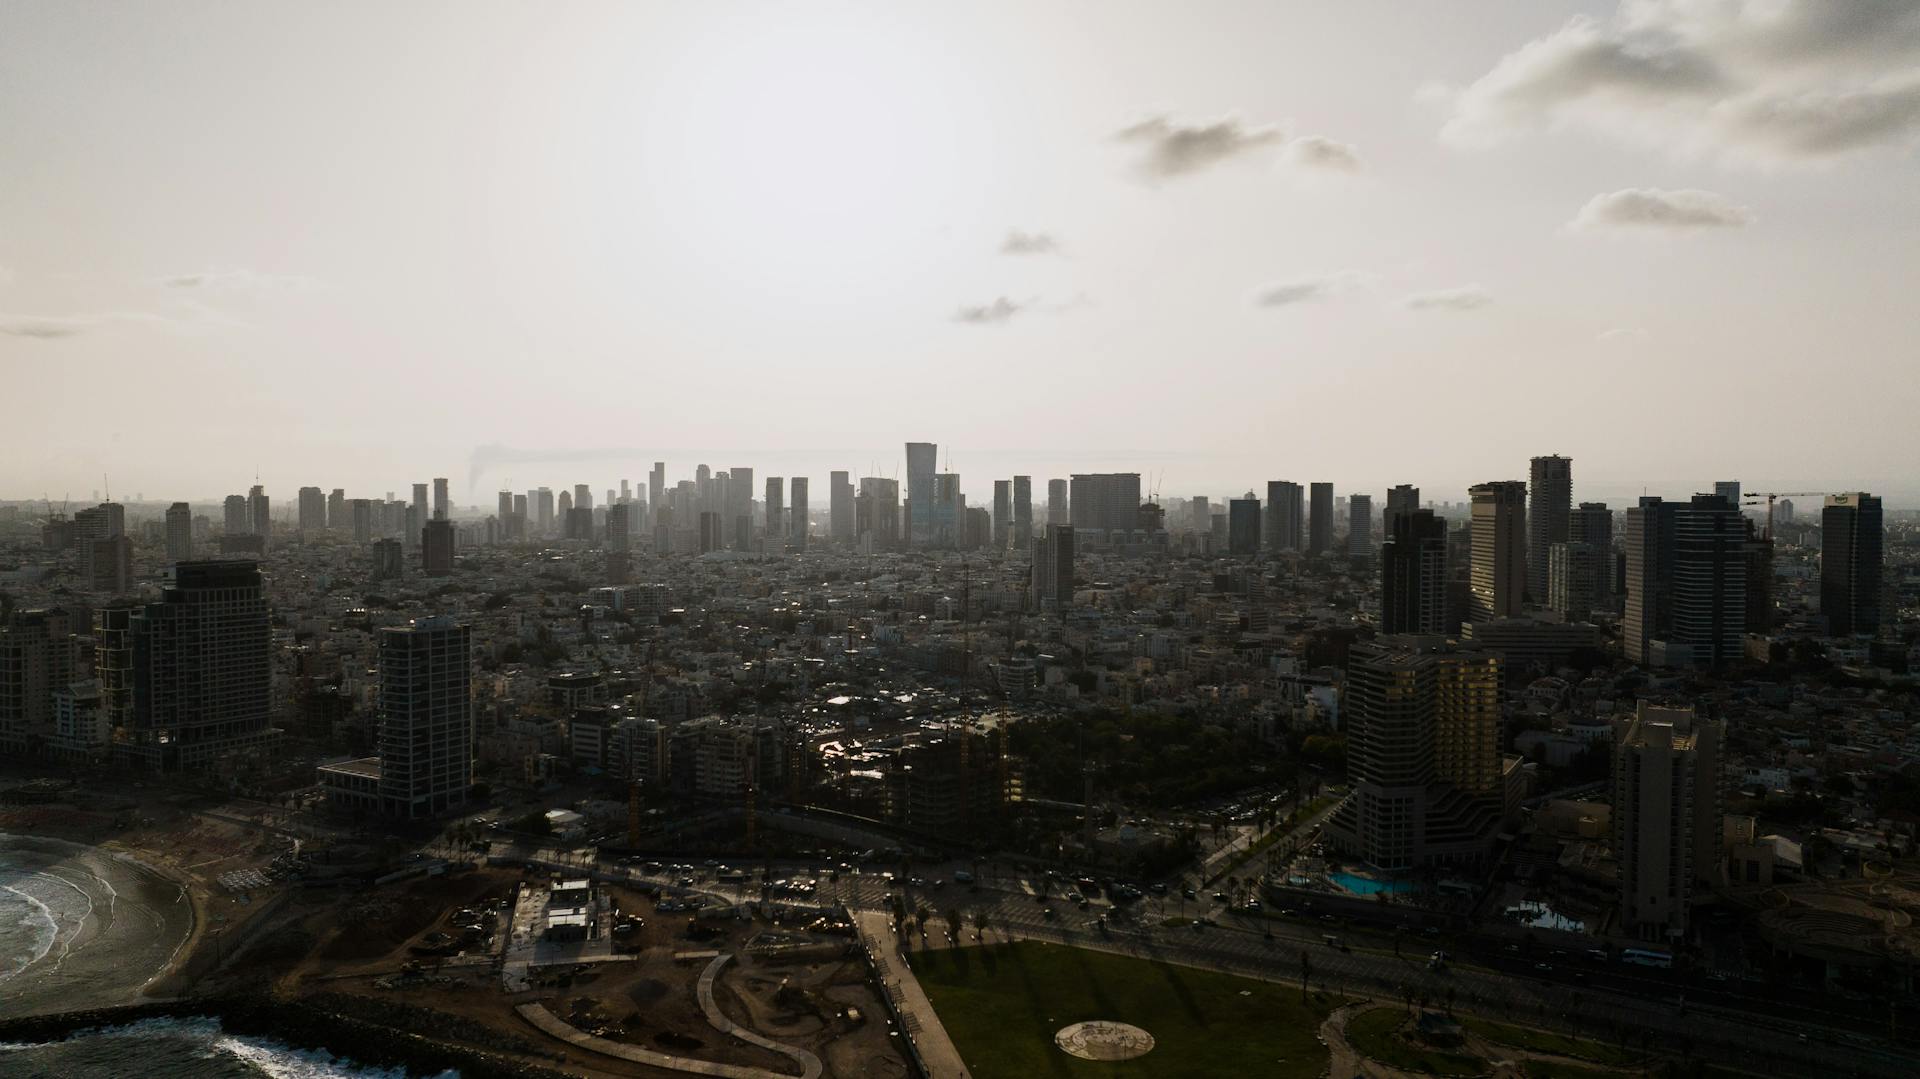
Tel Aviv ha experimentado con topes que restringen el número de noches que una unidad residencial puede ofrecerse en plataformas a lo largo de un año natural. Barcelona y Atenas han aplicado techos similares, aunque con distinta intensidad de control. Cuando el cupo anual cae por debajo de unas cien noches, muchos propietarios pasan a alquileres corporativos de media duración o abandonan por completo el segmento de corta estancia. Ese cambio reduce la oferta de camas turísticas y puede elevar las tarifas medias diarias de los anfitriones que siguen operando con licencia.
Las ciudades costeras mediterráneas suelen superponer multiplicadores estacionales al tope base, permitiendo más noches en el verano alto y casi ninguna en los meses intermedios. La práctica municipal israelí ha evitado hasta ahora fórmulas estacionales complejas y prefiere un límite anual plano, más fácil de seguir para los inspectores locales. Esa simplicidad favorece el cumplimiento, pero puede dejar inventario infrautilizado en temporada baja. Los propietarios que controlan con rigor la ocupación siguen encontrando ventanas rentables, siempre que mantengan el registro al día.
Quienes siguen de cerca el análisis Aumentan los flujos de inversión extranjera en el inmobiliario israelí observan que los compradores foráneos a veces subestiman la rapidez con que un nuevo tope de noches puede recortar los ingresos proyectados. Una unidad adquirida bajo el supuesto de doscientas cincuenta noches anuales puede enfrentarse de pronto a un techo rígido de noventa. Los modelos de análisis deben, por tanto, someterse a pruebas de estrés frente a endurecimientos sucesivos de la normativa, y no a una regla estática única.
Obligaciones de registro y su efecto en los anuncios de las plataformas
La mayoría de los regímenes maduros exigen ya que los anfitriones se registren ante una autoridad municipal o nacional y muestren el número de registro en cada anuncio. El Ministerio de Construcción y Vivienda de Israel ha publicado orientaciones que las autoridades locales pueden adoptar, lo que genera un mosaico de requisitos entre ciudades. Donde el registro es gratuito y digital, el número de anuncios se mantiene alto. Donde suben las tasas y se imponen trámites en papel, muchos anfitriones ocasionales simplemente desaparecen de las plataformas.
Las propias plataformas reaccionan dando de baja las unidades no registradas en cuanto una ciudad emite notificaciones formales. La caída de inventario puede ser abrupta. En una capital europea, el stock visible de alquiler de corta estancia se redujo casi un cuarenta por ciento en seis semanas tras el vencimiento de un plazo de registro. Las ciudades israelíes que adopten portales digitales similares pueden esperar un mercado más limpio, pero también una escasez temporal que empuje al alza las tarifas nocturnas hasta que la oferta se reequilibre.
Los propietarios que tratan el registro como un trámite de una sola vez suelen perder las fechas de renovación. Los anuncios caídos quedan ociosos mientras la competencia captura la demanda de temporada alta. Mantener un simple recordatorio en el calendario y comprobar que el número de registro aparece correctamente en cada plataforma sigue siendo el seguro de menor coste frente a una interrupción súbita de ingresos.
Zonas de prohibición total frente a cupos de permisos en cuatro ciudades
Algunos municipios trazan zonas geográficas de prohibición en las que no se permite ningún alquiler de corta estancia. Los cascos históricos y las calles residenciales de alta densidad suelen ser candidatos habituales. Otras ciudades emiten un número fijo de permisos cada año y los asignan por sorteo o por historial de operación continua. El enfoque de prohibición elimina la incertidumbre en los barrios restantes, pero concentra la presión turística fuera de las líneas vedadas. El enfoque de cupos reparte la actividad de forma más equilibrada, aunque genera un mercado secundario de transferencias de permisos que puede encarecer la adquisición.
París y Nueva York han utilizado zonas de prohibición con resultados mixtos. Los residentes valoran calles más tranquilas, pero los hoteles capturan una mayor parte del gasto nocturno y algunos turistas simplemente eligen localidades cercanas. Las ciudades israelíes que valoran mapas similares deben sopesar la pérdida de gasto turístico frente a la ganancia en oferta de alquiler de larga duración. Datos de la OCDE muestran que las zonas de prohibición solo funcionan cuando la fiscalización es constante y cuando ya existe capacidad alternativa de alojamiento en las inmediaciones.
Los cupos de permisos introducen sus propias distorsiones. Algunos adjudicatarios exitosos almacenan unidades en lugar de operarlas, a la espera de que suban los valores de capital. Ese comportamiento reduce precisamente el alivio habitacional que el cupo pretendía aportar. La publicación transparente de los titulares de permisos y las auditorías periódicas ayudan, pero elevan el coste administrativo. Las ciudades que carecen de personal de inspección dedicado suelen ver cómo el sistema de cupos se diluye en una tolerancia informal de la actividad sin licencia.
Cómo las reglas de recaudación fiscal moldean el comportamiento de los anfitriones en Israel y en el exterior
Las autoridades tributarias tratan cada vez más los ingresos del alquiler de corta estancia como ingresos empresariales ordinarios y no como un ingreso ocasional. La retención en origen a nivel de plataforma se ha generalizado en varias jurisdicciones. Los anfitriones israelíes se enfrentan a umbrales de registro en el impuesto sobre el valor añadido y a tasas municipales de actividad económica una vez que la facturación supera niveles modestos. El coste de cumplimiento, por tanto, crece con la escala. Los pequeños anfitriones que antes obtenían un ingreso extra con poco papeleo ahora se enfrentan a declaraciones trimestrales y a posibles inspecciones.
Donde las plataformas remiten el impuesto de forma automática, los ingresos declarados aumentan y las operaciones en efectivo informal disminuyen. El Banco de Israel ha señalado que una mejor captación fiscal del sector de alquiler de corta estancia contribuye a una mayor transparencia fiscal en general. Sin embargo, esa misma transparencia puede expulsar del mercado a los anfitriones marginales, reduciendo la oferta y elevando los precios para los operadores que permanecen. Los inversores que analizan carteras multiunidad deben modelar tanto tipos impositivos efectivos más altos como la posibilidad de que competidores salgan, mejorando la ocupación de quienes se quedan.
Los propietarios transfronterizos afrontan obligaciones adicionales de información en sus países de residencia. Los convenios de doble imposición rara vez eliminan toda la fricción, de modo que los rendimientos netos tras el cumplimiento pueden quedar por debajo de los de los pares locales. Una estructuración cuidadosa y el asesoramiento profesional se vuelven esenciales cuando los ingresos anuales superan las seis cifras. Los anfitriones ocasionales rara vez se molestan, lo que concentra aún más el inventario entre operadores sofisticados.
La presión sobre el parque habitacional como motor de los cambios de régimen
Todo endurecimiento importante de las reglas de alquiler de corta estancia ha venido precedido de quejas públicas por el alza de los alquileres de larga duración y la caída de la vacancia residencial. Cuando la demanda turística absorbe unidades que antes alojaban a trabajadores locales, la presión política crece con rapidez. Las ciudades israelíes con temporadas de visitantes intensas experimentan la misma dinámica. Los responsables públicos responden primero con medidas blandas como el registro y, después, con topes y prohibiciones más duros cuando las herramientas suaves resultan insuficientes.
El trabajo comparativo sobre Oferta de vivienda estudiantil en Tel Aviv: comparación de mercados globales muestra que la demanda estudiantil y la demanda turística de corta estancia suelen competir por el mismo stock de apartamentos pequeños. Cuando ambos segmentos crecen, el mercado residual para inquilinos de larga duración se encoge con mayor velocidad. Los reguladores que ignoran esta competencia corren el riesgo de generar exactamente la escasez de vivienda que más adelante obliga a intervenciones más drásticas.
Los fondos de pensiones y otros inversores de horizonte largo vigilan de cerca estos puntos de presión. Sus decisiones de asignación favorecen cada vez más a las ciudades que gestionan el equilibrio entre turismo y vivienda sin sobresaltos normativos repentinos. Quienes deseen examinar el comportamiento institucional pueden consultar Tendencias de asignación de pensiones a activos reales: estudios de caso de tres mercados para ver evidencia de que los regímenes regulatorios estables atraen más capital paciente que los mercados propensos a prohibiciones de un día para otro.
Desplazamientos de capital tras la entrada en vigor de nuevos límites al alquiler de corta estancia
Cuando una ciudad anuncia reglas más estrictas, el capital se reasigna con una rapidez sorprendente. Algunos propietarios venden a arrendadores de larga duración, otros convierten edificios en hoteles boutique bajo licencias distintas y otros desplazan el dinero hacia destinos menos regulados. Este último movimiento suele aparecer en Flujos de capital transfronterizos entre Nueva York y Tel Aviv, donde los inversores comparan las trayectorias regulatorias antes de comprometer nuevo capital.
Las ciudades secundarias a veces capturan el capital desplazado. Una localidad costera que mantiene reglas de toque ligero puede absorber anuncios que las grandes metrópolis acaban de prohibir. La preparación de la infraestructura se vuelve entonces decisiva. Los mercados que carecen de transporte fiable o de conectividad digital tienen dificultades para convertir la indulgencia normativa en un crecimiento real de visitantes. El análisis de Competencia de visitantes entre Chipre, Grecia y Dubái: preparación de infraestructura por geografía ilustra cómo las limitaciones de capacidad física pueden neutralizar incluso el régimen legal más favorable a los anfitriones.
Los inversores israelíes que miran hacia 2026 deben sopesar, por tanto, no solo los cambios normativos internos, sino también el atractivo relativo de los destinos competidores cercanos. El informe Mercado inmobiliario de Israel 2026: la perspectiva que necesitan los inversores serios ofrece un marco más amplio para esos cálculos, incluido el modo en que la política de alquiler de corta estancia interactúa con las previsiones generales de oferta residencial.
Comparación de la fuerza de fiscalización entre autoridades locales
Las reglas escritas valen poco sin capacidad de inspección y voluntad política. Algunas ciudades publican estadísticas mensuales de fiscalización y multan a los infractores reincidentes con importes que borren los beneficios. Otras emiten advertencias ocasionales que los anfitriones aprenden a ignorar. La diferencia de resultados es abismal. Una fiscalización fuerte produce una contracción rápida del inventario y tarifas más altas para los anfitriones legales que permanecen. Una fiscalización débil deja un amplio mercado gris que socava a los operadores cumplidores y frustra a los residentes que esperaban calles más tranquilas.
Las autoridades locales israelíes varían mucho en recursos. Los municipios grandes pueden financiar unidades dedicadas al alquiler de corta estancia; los más pequeños suelen depender de inspectores de edificación generales que ya arrastran cargas de trabajo pesadas. Herramientas digitales compartidas y programas nacionales de formación pueden acortar la brecha, pero exigen un compromiso presupuestario sostenido. Mientras la fiscalización no converja, los inversores deben tratar con cautela las declaraciones de intención municipales y seguir, cuando existan, los datos reales de imposición de multas.
La cooperación de las plataformas sigue siendo incompleta. Algunas empresas comparten con prontitud los datos de identidad de los anfitriones; otras resisten hasta que llegan órdenes judiciales. Las ciudades que construyen relaciones de trabajo cooperativas con las grandes plataformas logran mercados más limpios con mayor rapidez. Las que confían solo en redadas a pie de calle gastan más y capturan menos. La lección práctica para los propietarios es sencilla: asumir que cualquier norma vigente acabará aplicándose y planificar los presupuestos de capital en consecuencia.
Señales de política a futuro para los participantes del mercado israelí
Los próximos cambios de régimen combinarán probablemente un registro más estricto, una recaudación fiscal más agresiva y prohibiciones geográficas selectivas, en lugar de vetos generales. Las orientaciones nacionales de los ministerios de vivienda pueden favorecer la coherencia, pero la autonomía municipal mantendrá viva la variación local. Los participantes del mercado que vigilen tanto los anteproyectos de legislación nacional como las agendas de los consejos municipales dispondrán de una ventaja informativa.
Quienes deseen un contexto más amplio sobre los ciclos inmobiliarios pueden consultar el archivo de Tendencias del mercado inmobiliario de Israel para coberturas relacionadas. Las preguntas prácticas habituales sobre licencias, umbrales fiscales y cumplimiento en plataformas aparecen también en la sección de Preguntas frecuentes. Mantener esos recursos a mano ayuda a cualquier propietario o comprador potencial a mantenerse al día a medida que los regímenes de impacto del alquiler de corta estancia en el mercado israelí siguen evolucionando.
Al final, la política de alquiler de corta estancia tiene menos que ver con la ideología y más con intercambios medibles entre ingresos de visitantes, disponibilidad residencial y asignación de capital. Las ciudades que publican reglas claras, las aplican de forma equitativa y se ajustan con datos transparentes atraerán tanto a turistas como a inversores de largo plazo. Las que oscilan entre la tolerancia laxa y las redadas repentinas verán cómo el capital y los visitantes se marchan hacia destinos más predecibles. Foundation sigue estas diferencias de régimen para que los participantes del mercado puedan fijar el precio del riesgo en lugar de adivinarlo.
Valor Atemporal. Legado Perpetuo.