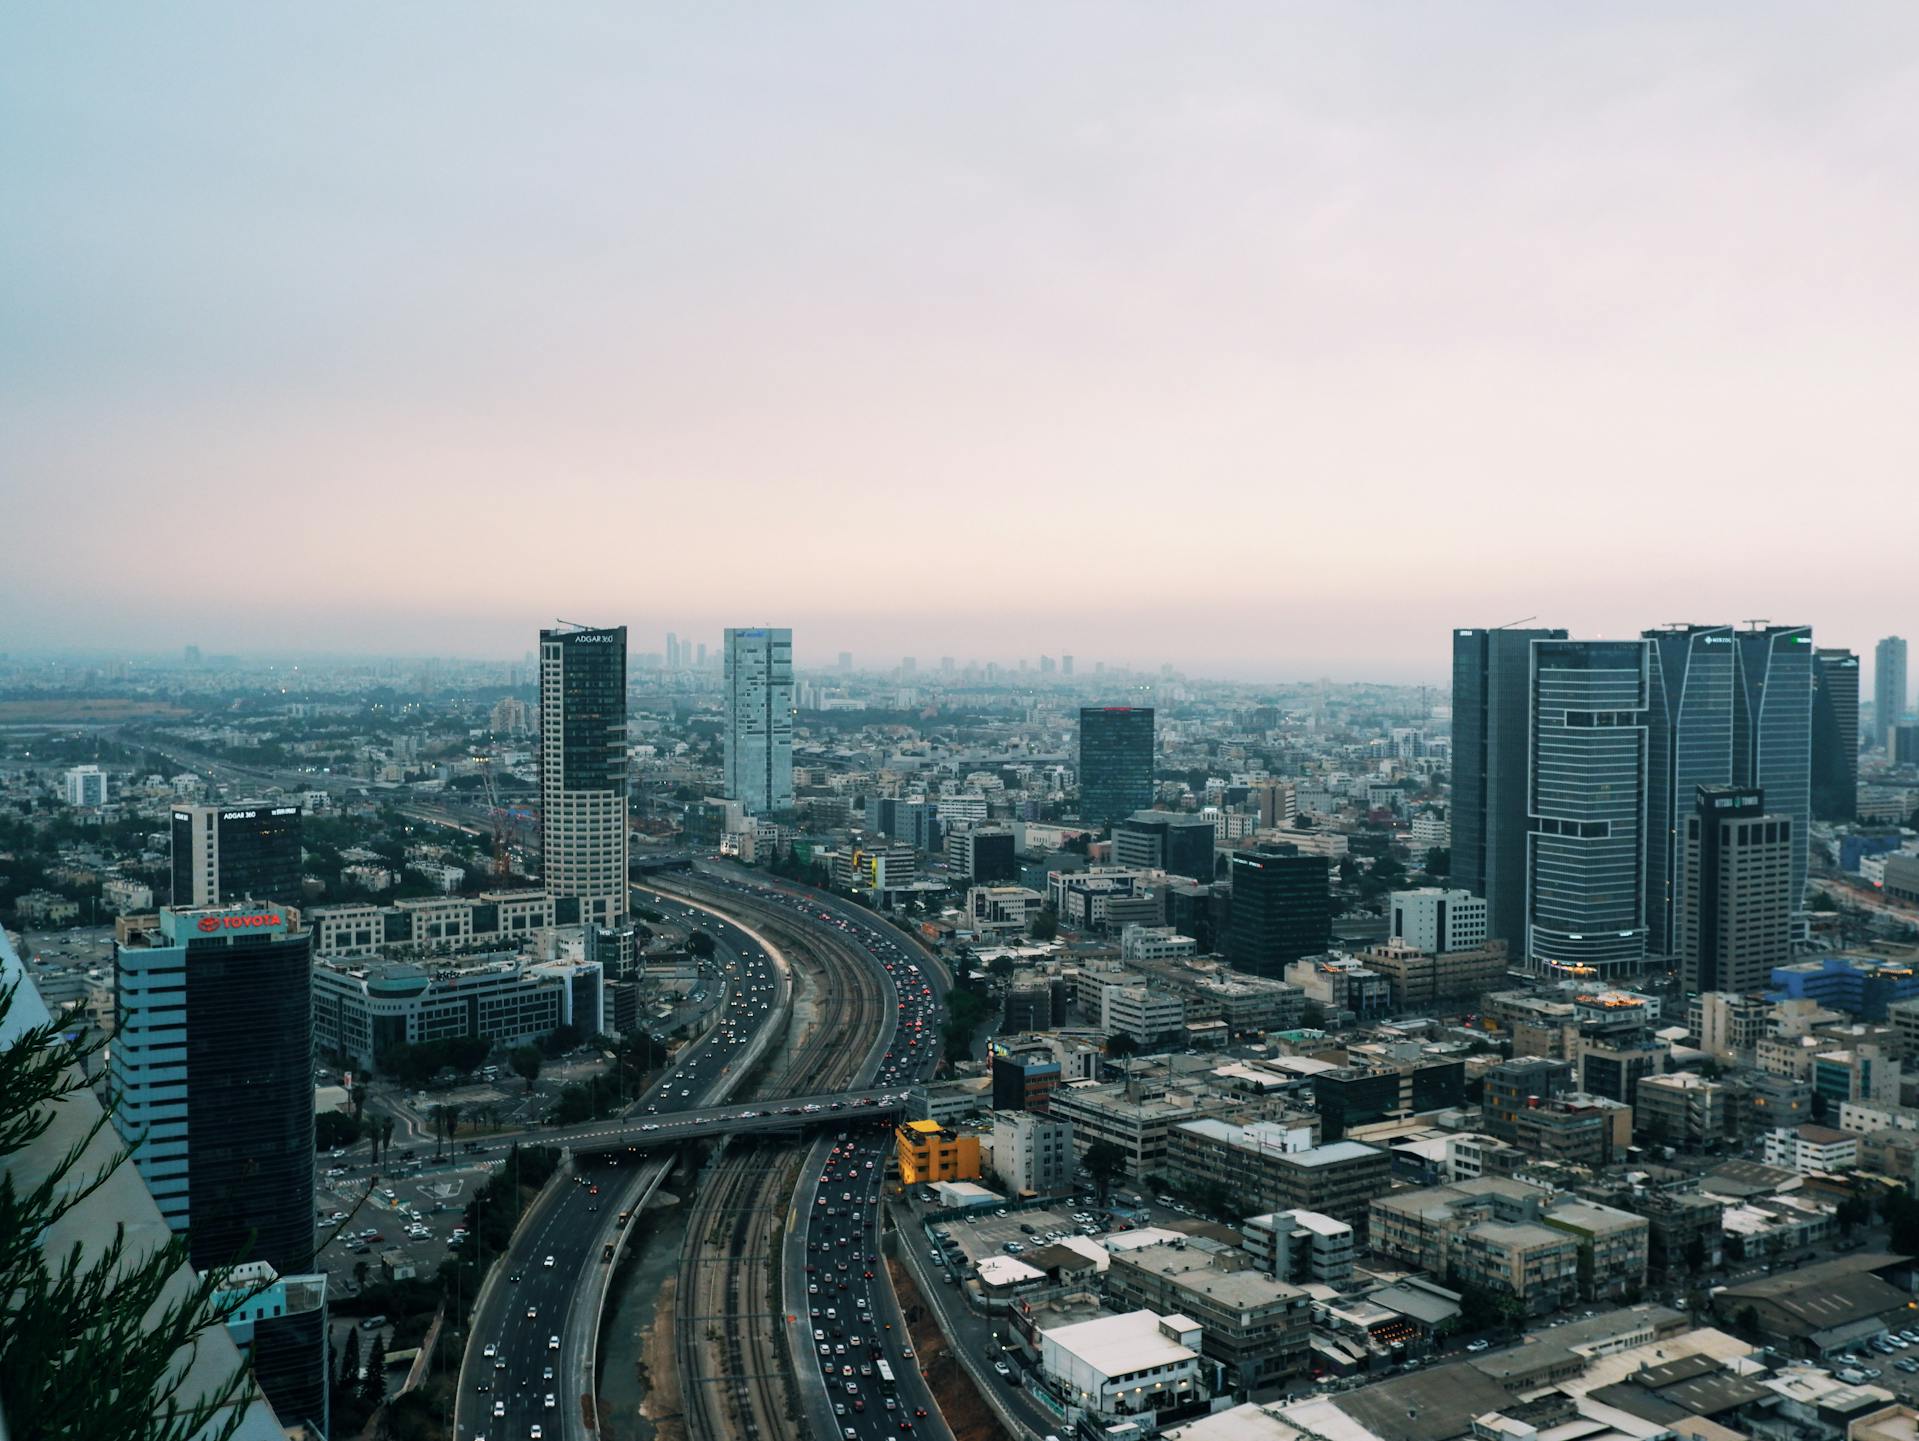
Las nuevas oleadas de Aliá reconfiguran el mercado de la vivienda en Israel a un ritmo que sorprende a muchos residentes. Las familias llegan con ahorros, necesidades lingüísticas y la preferencia por escuelas afines a su origen. Las instituciones siguen de cerca esos movimientos porque se traducen en demanda concreta de departamentos, créditos hipotecarios y permisos de construcción. Entender esas señales permite a cualquier lector ver por qué algunos barrios se tensionan mientras otros permanecen más tranquilos.
Hogares de inmigrantes recientes y presión inmediata sobre el alojamiento
Quienes acaban de llegar rara vez empiezan como propietarios a largo plazo. La mayoría alquila primero mientras resuelve el empleo, el servicio militar de los jóvenes y la escolarización. Los contratos temporales se concentran en torno a centros de absorción y ciudades medianas con comunidades de inmigrantes ya consolidadas. Ese patrón eleva los alquileres de corto plazo y reduce la vacancia en códigos postales concretos mucho antes de que la obra nueva pueda reaccionar. La Oficina Central de Estadísticas de Israel publica cada mes cifras de hogares de nuevos inmigrantes por distrito; esas tablas son la primera pista pública de que la demanda está subiendo. Quien solo mire promedios nacionales se pierde la presión concentrada que aparece a las pocas semanas de una oleada grande.
Las instituciones tratan los primeros seis meses de datos como un indicador adelantado. Comparan el volumen actual de llegadas con el stock de unidades en alquiler y con el ritmo de entregas que reporta el Ministerio de Construcción y Vivienda de Israel. Cuando las llegadas superan a las entregas durante dos trimestres seguidos, el crecimiento de los alquileres se acelera y, poco después, crece el interés de compra entre los olim. Un comprador particular puede seguir la misma secuencia sin acceso privilegiado: basta leer los comunicados oficiales y anotar qué ciudades aparecen con más frecuencia.
Solicitudes de hipoteca y sensibilidad a los tipos de interés entre los olim
Muchos inmigrantes recientes necesitan financiamiento aunque traigan capital de la venta de una vivienda en el extranjero. Por eso los bancos vigilan el volumen de consultas hipotecarias vinculadas a la Aliá. Un aumento brusco indica que la demanda pasa del alquiler a la propiedad. El Banco de Israel fija el entorno de tipos de interés que determina cuán asequibles se sienten esos préstamos. Tipos más altos frenan el paso de inquilino a comprador; tipos más bajos lo aceleran. Las instituciones modelan ambos escenarios porque el carácter de la demanda habitacional asociada a la Aliá cambia según el costo del crédito.
Los ingresos en moneda extranjera añaden otra capa. Algunos hogares perciben salarios en dólares o euros y los convierten para hipotecas en shekels. Las oscilaciones del tipo de cambio pueden abaratar o encarecer de golpe una compra en términos locales. Los prestamistas siguen esos efectos casi con la misma atención que el tipo de referencia. Quien busque más contexto sobre cómo se combinan los movimientos de tasas con la competencia de visitantes y capital puede consultar Competencia de visitantes en Chipre, Grecia y Dubái: inflación y sensibilidad a los tipos, un análisis comparativo que también incorpora la dinámica israelí.
Preferencias de barrio que concentran la demanda
No todas las ciudades absorben por igual a los recién llegados. Las zonas costeras con comunidades de habla inglesa o francesa consolidadas, buen transporte público y departamentos familiares concentran un interés desproporcionado. Las localidades del interior, con precios más bajos, también atraen a hogares con presupuesto ajustado cuando mejoran las opciones de empleo. Las instituciones mapean esas preferencias cruzando datos de inmigración con matrícula escolar y capacidad de sinagogas o centros comunitarios. Cuando un distrito registra a la vez más inscripciones de inmigrantes y más ocupación en las aulas, la demanda de vivienda suele seguir en el plazo de un año.
La composición de las unidades importa tanto como la ubicación. Las familias inmigrantes más numerosas suelen buscar tipologías de tres y cuatro dormitorios, no las unidades compactas que prefieren los jóvenes solteros. Esa preferencia choca con una oferta que en los últimos años se ha inclinado hacia superficies más pequeñas. Para un análisis afín sobre cómo las métricas de tamaño del hogar ya mueven titulares en otras comunidades israelíes, véase Tamaño de los hogares haredíes y mezcla de unidades: métricas que mueven titulares. El paralelo no es perfecto, pero es útil: ambos grupos generan una demanda que las estadísticas de tamaño medio de unidad pueden subestimar.
Cómo las instituciones convierten las cifras de llegadas en proyecciones de precios
Bancos, fondos de pensiones y grandes promotores aplican modelos sencillos de absorción. Toman el número proyectado de hogares de nuevos inmigrantes, restan la proporción esperada que seguirá alquilando más de dos años y dividen el resto por el stock disponible de unidades en venta en las ciudades objetivo. El cociente indica si los precios tenderán a consolidarse, estancarse o subir con fuerza. Cuando supera las normas históricas, las instituciones elevan sus supuestos internos de crecimiento para esos micromercados.
Los controles macroeconómicos evitan el exceso de confianza. El análisis de país del FMI sobre Israel y las evaluaciones más amplias de la OCDE sobre mercados laborales y espacio fiscal ayudan a juzgar si la economía puede sostener a la vez más empleo inmigrante y costos de vivienda más altos. Una absorción laboral débil amortiguaría la demanda habitacional aunque las llegadas se mantengan elevadas; una absorción fuerte la multiplica. Esos contrastes mantienen las proyecciones ancladas y no solo demográficas.
El retraso de la respuesta constructora y la señal de la brecha de oferta
Construir viviendas nuevas lleva años. Permisos, escasez de mano de obra y límites de infraestructura hacen que una oleada súbita de Aliá golpee el stock existente mucho antes de que se inauguren proyectos nuevos. Por eso las instituciones tratan la brecha entre llegadas acumuladas y entregas acumuladas como un indicador clave de tensión. Una brecha que se ensancha ha precedido históricamente picos de alquiler y subidas de precios en el mercado secundario. Seguir esa brecha solo exige datos públicos, pero ofrece una alerta temprana que la mayoría de los observadores casuales pasa por alto.
La política pública puede estrecharla. Aprobaciones aceleradas para proyectos que reserven una parte de las unidades a nuevos inmigrantes, incentivos fiscales temporales para tipologías más grandes e infraestructura más rápida en ciudades de crecimiento figuran en los escenarios institucionales. Quien quiera una visión más amplia de cómo los asignadores de capital piensan los activos reales israelíes hasta el final de la década encontrará un marco útil en Tendencias de asignación de pensiones a activos reales: planificación de escenarios hasta 2030. Ese artículo muestra cómo el capital de largo plazo ya incorpora la demanda impulsada por la población.
Efectos secundarios en mercados turísticos y estacionales
Las grandes entradas de inmigrantes también alteran los patrones de alquiler estacional. Las familias que llegan cerca de fiestas importantes o en vacaciones escolares compiten por alojamiento de corto plazo que de otro modo atendería al turismo. Hoteles y aparthoteles sienten la presión primero; les siguen los alquileres privados de corta duración. Las instituciones con activos hoteleros vigilan por tanto el calendario de la Aliá junto al de peregrinaciones y turismo tradicional. La interacción se ve en los ingresos y en los informes de ocupación. Para un repaso detallado de cómo la planificación estacional ya incorpora datos macro de 2026, consulte Planificación de ingresos de la temporada de peregrinación: datos para 2026 y contexto macro.
Estas presiones secundarias rara vez invierten la historia principal de demanda de propiedad, pero pueden amplificar el alza de alquileres de corto plazo y hacer que el mercado de la vivienda se sienta más tenso de lo que sugieren las solas estadísticas de compraventa. Quien ignore el canal del alquiler pierde parte de las señales de la oleada de Aliá que importan para activos generadores de flujo de caja.
Horizonte 2026: contornos del mercado
La mayoría de las proyecciones institucionales tratan ya una Aliá moderada o fuerte como escenario base, no como sorpresa. La pregunta no es si aparecerá demanda, sino cómo la oferta, los tipos de interés y el empleo la absorberán. Los participantes serios del mercado someten por eso sus carteras a escenarios de llegadas más altas, más bajas o geográficamente desplazadas. Un resumen claro del panorama inversor más amplio está en Mercado inmobiliario israelí 2026: la perspectiva que los inversores serios necesitan. Ese panorama sitúa la demanda habitacional de la Aliá dentro del conjunto de fuerzas que marcarán precios y liquidez.
Un lector particular puede armar una versión ligera del mismo marco. Siga las estadísticas oficiales de llegadas, atienda los anuncios de tipos hipotecarios, observe qué ciudades reportan más matrícula escolar y vigile las cifras de entregas de obra. Cuando esas cuatro series se mueven a la vez, la demanda de vivienda es real y las instituciones ya están ajustándose. Para cobertura continua de temas afines, el archivo Tendencias de mercado reúne análisis previos. Las dudas prácticas sobre definiciones o fuentes de datos suelen aparecer en las Preguntas frecuentes, y las notas más breves y oportunas siguen en el Blog.
La demanda de vivienda que generan las nuevas oleadas de Aliá no es abstracta ni automática. Deja huellas claras y medibles que bancos, fondos y promotores ya tratan como accionables. Seguir esas mismas huellas ofrece a quien no es experto una forma fiable de entender por qué se tensionan ciertos mercados israelíes y por qué las instituciones consideran la formación de hogares inmigrantes un insumo central, no una nota al pie.
Valor Atemporal. Legado Perpetuo.