Los mercados urbanos de Israel premian a quienes detectan calidad donde el resto solo percibe molestias. Edificios mixtos envejecidos, stock residencial mal gestionado y cascarones comerciales funcionalmente obsoletos suelen negociarse con descuentos que reflejan más la percepción que el potencial real de flujo de caja. Una estrategia de reposicionamiento urbano en Israel que los equipos pueden repetir convierte esos descuentos en activos de primer nivel al combinar captación disciplinada, claridad jurídica, mejoras por fases y reposicionamiento de inquilinos dentro de presupuestos de riesgo explícitos. La oportunidad no se reduce a inventario oculto. Es la brecha entre cómo el mercado valora la fricción y cómo un operador capaz puede eliminarla en un horizonte de tenencia definido.
Quienes preparen revisiones de estrategia de reposicionamiento urbano en Israel deben consultar Estructuración de joint ventures para inmobiliario israelí, Planificación de salida: saber cuándo vender un activo inmobiliario israelí y Compresión de cap rate en Israel para inversores value-add. Lo que sigue se centra en la estrategia de reposicionamiento urbano en Israel, no en la mecánica introductoria de la plataforma.
Definir los activos desatendidos con evidencias, no con adjetivos de intermediarios
Desatendido no significa necesariamente en dificultades. En distritos densos de Israel, un activo queda desatendido cuando la mezcla de inquilinos está anticuada, los registros operativos son confusos, la complejidad registral ahuyenta a compradores pasivos o las necesidades de capex son lo bastante visibles como para reducir la profundidad de las pujas. Un programa de reposicionamiento debe explicitar qué califica como desatendido para ese mandato: descuento mínimo respecto a la base estabilizada de comparables, incertidumbre urbanística máxima y concentración aceptable de defectos corregibles.
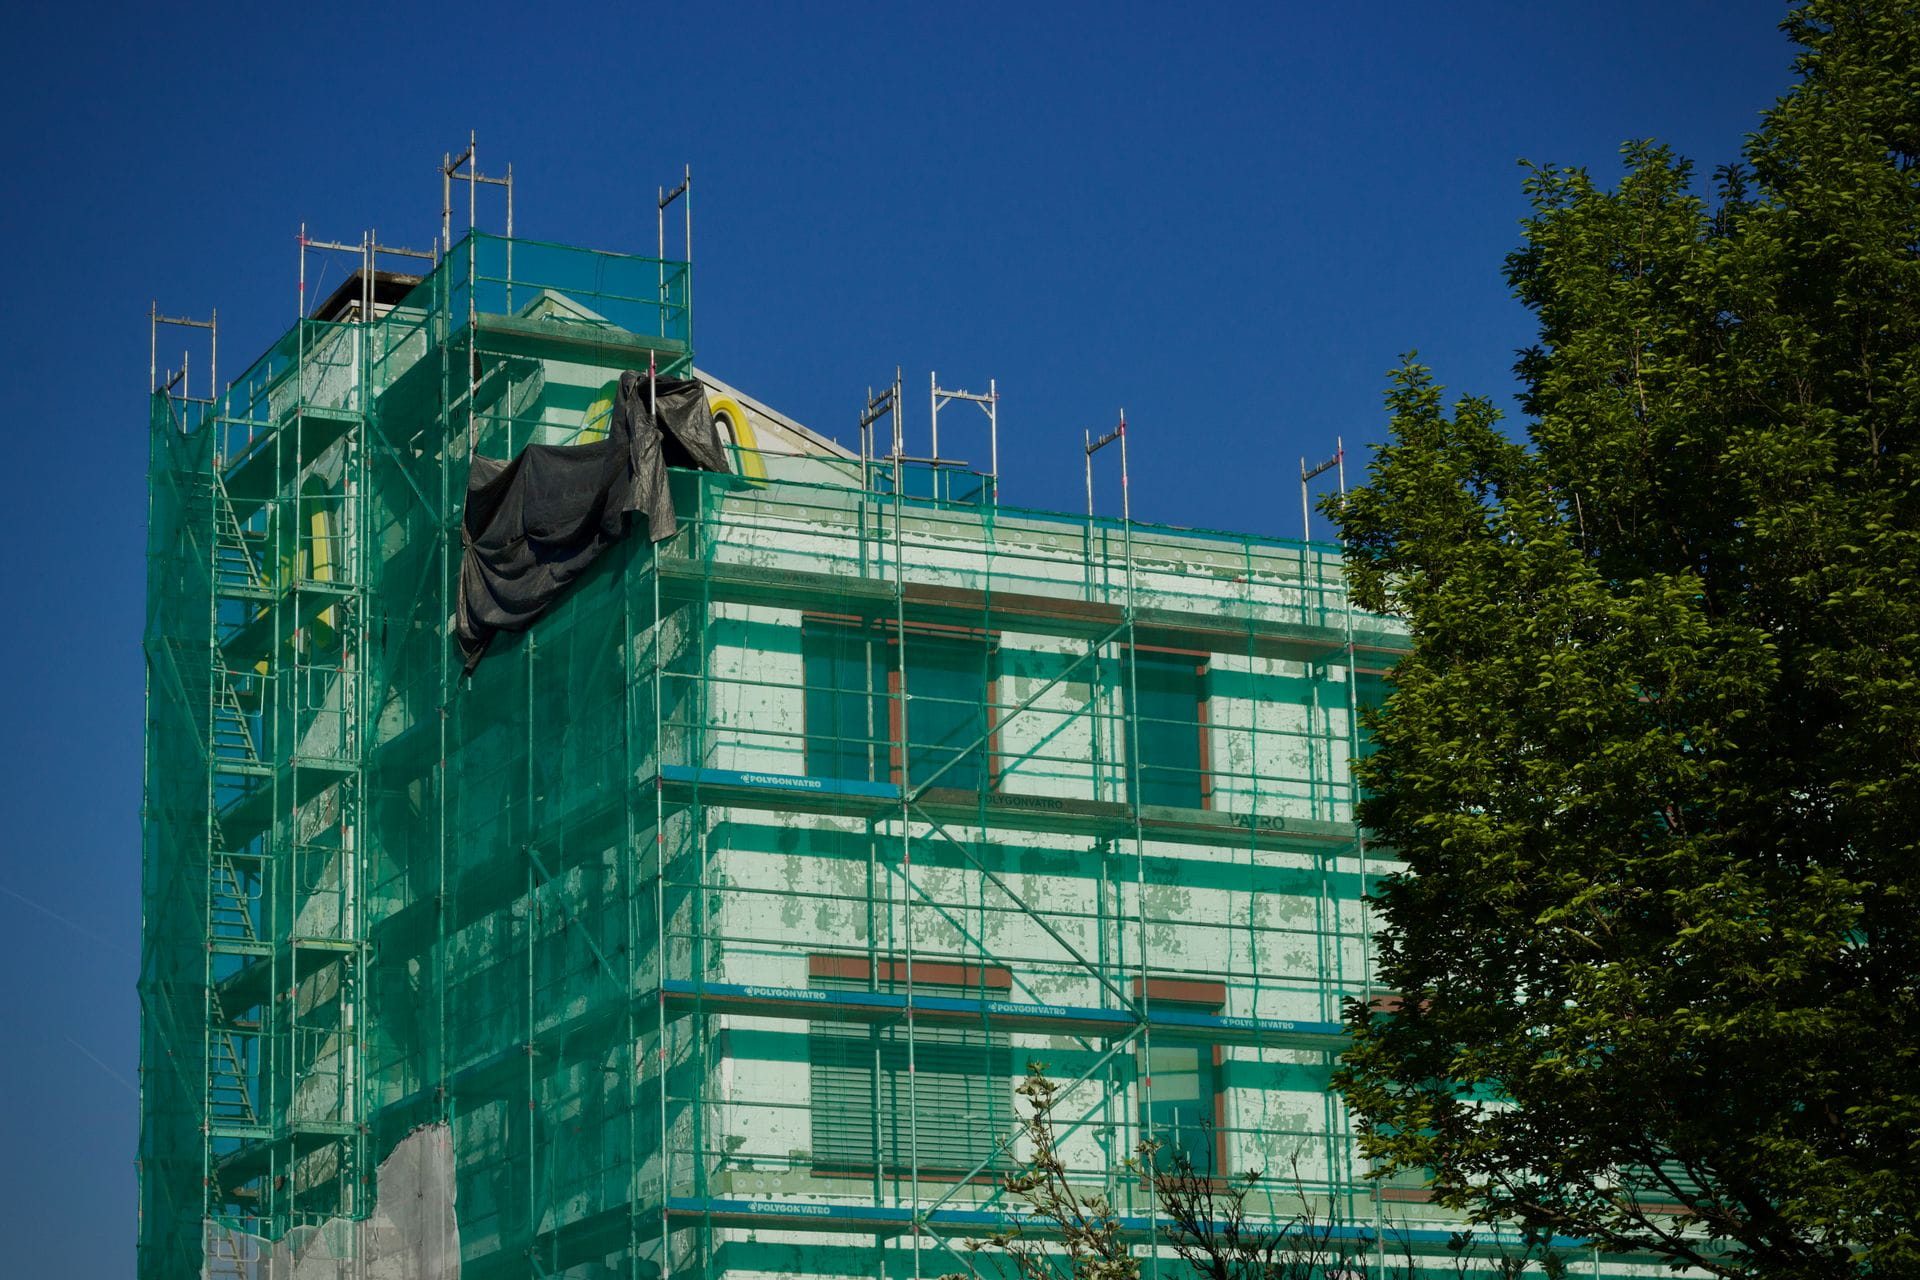
Los expedientes de evidencia deben separar el abandono cosmético de las condiciones estructurales que detienen la operación. Fachadas descascaradas y lobbies cansados suelen indicar mantenimiento diferido, no obsolescencia fatal. Cargas de plusvalía sin resolver, derechos de densidad en disputa o estructuras de arrendamiento que no superan la revisión de un prestamista son categorías distintas. Los equipos que confunden ambas o pagan de más por problemas irresolubles o dejan pasar activos cuya fricción sí se puede eliminar.
El contexto macro del Oficina Central de Estadísticas de Israel ayuda a calibrar la profundidad de la demanda por distrito, pero la convicción de adquisición la marcan las pruebas de micro-mercado. Comparables de renta por manzana, velocidad de rotación y transacciones recientes ajustadas por estatus jurídico deben preceder cualquier relato de que el activo “solo está malentendido”.
Separar la economía del reposicionamiento del teatro de la renovación
El verdadero reposicionamiento cambia la forma en que un activo compite por inquilinos, prestamistas y compradores finales. El teatro de la renovación altera la apariencia sin reforzar la durabilidad de los ingresos. Los comités deben exigir que cada partida de capex se vincule a un resultado medible: renta efectiva más alta, menor tiempo vacío entre contratos, menor volatilidad operativa o documentación de cumplimiento que desbloquee opciones de refinanciación.
Detalle operativo: separar la economía del reposicionamiento del teatro de la renovación
Los activos urbanos israelíes suelen arrastrar modelos operativos heredados que deprimen el NOI reportado sin limitar el potencial al alza. Rentas por debajo de mercado con cláusulas de actualización débiles, acuerdos laterales informales y zonas comunes sin gestión comprimen las cifras históricas y, al mismo tiempo, dejan un camino claro hacia la estabilización. La estrategia de reposicionamiento funciona cuando la suscripción de la compra valora la cura, no cuando los presupuestos posteriores persiguen metas estéticas desconectadas de la calidad de los arrendamientos.
Los marcos de reciclaje de capital descritos en El método BRRRR aplicado al inmobiliario israelí muestran cómo el capital propio reposicionado puede financiar la siguiente conversión cuando la evidencia de refinanciación se prepara con antelación. Esa disciplina mantiene el gasto de mejora atado a la mecánica de salida en lugar de a un entusiasmo de proyecto sin límite.
Construir una arquitectura de captación para inventario urbano fuera del radar
Los activos de primer nivel rara vez aparecen en catálogos de subasta pulidos. Los mandatos de reposicionamiento necesitan canales de captación que saquen a la luz la fricción antes de que llegue la tensión competitiva: contacto directo con propietarios en submercados envejecidos, relaciones con intermediarios formados en tolerancia a la complejidad, conocimiento municipal y urbanístico que detecte usos obsoletos a tiempo, y revisiones de carteras de operadores que preparan desinversiones.
La arquitectura de captación debe incluir la disciplina de rechazo con la misma prominencia que los criterios de persecución. Los activos que no superan los umbrales registrales, superan los presupuestos de riesgo urbanístico o exigen hipótesis heroicas de arrendamiento deben salir del pipeline con rapidez para que los analistas se concentren en inventario desatendido pero corregible. Un registro visible de rechazos también educa a los intermediarios sobre lo que el mandato realmente compra, lo que mejora la calidad del flujo de operaciones con el tiempo.
Las estrategias de suelo basadas en la paciencia complementan el reposicionamiento urbano cuando el momento de entrada importa más que el flujo de caja inmediato. La guía sobre Land banking en Israel: la paciencia como ventaja ilustra cómo el capital de horizonte largo puede asegurar nodos urbanos futuros mientras los equipos de reposicionamiento ejecutan conversiones de más corto plazo en distritos consolidados. Ambas mangas interactúan cuando el capital reciclado de activos reposicionados y estabilizados financia posiciones de suelo pacientes con trayectorias de derechos más limpias.
Suscribir la base de adquisición como principal control de riesgo
Las rentabilidades del reposicionamiento se ganan o se pierden en la compra. Los compradores israelíes que pagan cerca de la base estabilizada de primer nivel por activos desatendidos suelen descubrir que el gasto de mejora y el tiempo de ocupación consumen todo el margen. La disciplina de base arranca con un NOI estabilizado conservador, recortes explícitos por vacancia y cobro, y bandas de capex validadas por alcance de ingeniería y no por optimismo de contratistas.
Lista de control del comité: suscribir la base de adquisición como principal control de riesgo
La estructura fiscal y de transmisión debe modelarse antes de que se endurezcan los anclajes de precio. Las vías específicas de asesoría para operaciones de acciones frente a activos, el tratamiento del IVA y el momento del gasto deducible pueden alterar de forma material el resultado neto. La orientación oficial de la Autoridad Tributaria de Israel enmarca las obligaciones a alto nivel, pero cada expediente sigue necesitando una implementación específica de la transacción dentro del modelo de adquisición.
Los escenarios a la baja deben asumir una ocupación más lenta, mayores costes de carry y condiciones de refinanciación más estrictas que el plan base. Las condiciones de crédito publicadas por el Banco de Israel informan esos inputs de estrés. Si la matemática a la baja sigue superando los umbrales del mandato, el activo desatendido puede justificar el capital de mejora. Si solo funciona el caso base, el activo no está lo bastante desatendido.
Secuenciar mejoras, arrendamiento y cumplimiento en fases deliberadas
La ejecución del reposicionamiento falla cuando los equipos movilizan contratistas antes de alinear la estrategia de inquilinos y las dependencias de permisos. Un plan por fases debe hacer correr en paralelo hitos jurídicos y de cumplimiento, obras físicas por nivel de prioridad, captación de arrendamiento por cohorte objetivo y preparación de puntos de control con prestamistas, con una única línea de responsabilidad entre gestión de activos y jurídico.
La fase uno debe estabilizar seguridad, cumplimiento y sistemas esenciales que afectan la asegurabilidad y la comodidad del prestamista. La fase dos debe apuntar a la competitividad comercial: distribución de unidades, zonas comunes y estándares operativos que soporten arrendamientos exigibles a renta efectiva de mercado. Las mejoras opcionales pertenecen a un cubo con compuerta que exige aprobación del comité cuando el gasto se desvía de resultados vinculados a ingresos.
El arrendamiento durante el reposicionamiento necesita estándares medibles, no eslóganes de ocupación. Defina historial mínimo de cobro, límites aceptables de morosidad y objetivos de mezcla de inquilinos antes de iniciar el marketing. La estabilización en los núcleos urbanos israelíes es rendimiento de renta sostenido bajo restricciones realistas de asequibilidad, no un mes de contratos firmados que después se deshacen.
Diseñar las vías de financiación y refinanciación antes de los plazos de estabilización
Los activos desatendidos suelen entrar al reposicionamiento con financiación restringida. Estructuras puente, participación del vendedor o facilidades de disposición por fases pueden ser apropiadas cuando el NOI histórico es débil pero corregible. La estrategia debe documentar cómo cada facilidad se convierte en financiación permanente o de takeout, qué covenants obligan durante la mejora y qué evidencia exigirán los prestamistas en la estabilización.
La preparación de la refinanciación debe comenzar meses antes del contacto formal con prestamistas. Los paquetes necesitan estados operativos reconciliados, resúmenes de arrendamientos, registros de finalización de capex, certificados de cumplimiento y tablas de escenarios conservadores. Los equipos que tratan la refinanciación como un pensamiento posterior a la renovación suelen atrapar capital propio en activos que parecen mejorados pero no soportan narrativas de flujo de caja de grado prestamista.
El contexto de ciclo más amplio del análisis de país del FMI sobre Israel respalda escenarios de choque externo, mientras que las relaciones locales con prestamistas determinan qué es financiable en el entorno actual del shekel. La estrategia de reposicionamiento tiene éxito cuando el diseño financiero es tan prioritario como el diseño arquitectónico.
Alinear el ritmo de gobernanza con programas de capital de horizonte largo
El reposicionamiento urbano rara vez es un hobby de un solo activo para asignadores institucionales. Las family offices y los programas multigeneracionales necesitan reglas de ritmo que conecten la intensidad del reposicionamiento con las reservas de liquidez, las obligaciones de distribución y las mangas de estrategia paralelas. La guía sobre Cómo asignan capital al inmobiliario israelí los family offices muestra cómo los calendarios de despliegue y la autoridad de renegociación deben fijarse antes de que los intermediarios generen urgencia.
La gobernanza también debe limitar la exposición correlacionada. Múltiples proyectos de reposicionamiento en el mismo submercado, sector de inquilinos o ecosistema de contratistas pueden sincronizar pérdidas cuando suben los costes o se ralentiza la absorción. La arquitectura de cartera limita el gasto concurrente de mejora, define cuándo el capital reciclado debe reponer reservas y preserva pólvora seca para dislocaciones que crean puntos de entrada genuinamente desatendidos.
Los memorandos de reposicionamiento deben documentar el descuento de base logrado, los hitos de mejora, los criterios de estabilización y los interruptores de corte si la varianza de capex o de ocupación supera las bandas de política. Cuando cada fase vincula el gasto a resultados verificables, los comités pueden pausar o reestructurar proyectos sin improvisar a mitad de ciclo.
Medir los resultados de conversión a nivel de activo y de programa
La estrategia de reposicionamiento mejora cuando las revisiones posteriores a la compra comparan resultados realizados con presupuestos ex ante. Siga la varianza de capex, ritmo de ocupación, renta efectiva frente a la suscrita, condiciones de financiación logradas y tiempo desde la adquisición hasta la refinanciación o la venta. Los activos que fallan de forma reiterada en los presupuestos de mejora pueden indicar filtros de captación demasiado holgados o gobernanza de contratistas demasiado débil.
Las métricas a nivel de programa importan por igual. La tasa de conversión de pipeline a adquisiciones cerradas, el descuento medio de base logrado, la distribución de cobertura de deuda estabilizada y la dispersión de múltiplos de capital a lo largo de ciclos completados indican a los comités si la estrategia escala o solo produce victorias aisladas. Los programas sólidos muestran una varianza de ejecución que se estrecha con el tiempo, no sorpresas que se amplían.
Las comparaciones de estrategia entre mangas viven en el archivo Estrategias inteligentes. Los nuevos miembros del comité pueden alinear el vocabulario de proceso a través de las Preguntas frecuentes, y las notas de mercado de campo aparecen en el Blog. Los diseñadores de mandatos que evalúan el reposicionamiento israelí junto a otros corredores de Foundation deben empezar en Foundation Israel.
Convertir inventario desatendido en activos de primer nivel que los comités puedan defender
Los activos de primer nivel comparten rasgos que el reposicionamiento puede fabricar: título limpio, arrendamientos exigibles, sistemas conformes, historial operativo transparente y opcionalidad de financiación en la estabilización. La conversión está completa cuando un comprador o prestamista neutral suscribiría el activo por sus méritos estabilizados sin descuento por el abandono previo. Hasta que se alcance ese umbral, el proyecto sigue siendo riesgo de mejora, no inventario de primer nivel.
Los comités solo deben aprobar operaciones de reposicionamiento cuando el camino hacia ese umbral esté documentado por fases, valorado en escenarios a la baja y en manos de equipos con historial de ejecución demostrado. Los mercados urbanos siempre producirán activos desatendidos porque la fricción asusta al capital pasivo. La ventaja duradera pertenece a los operadores que convierten la fricción en calidad de primer nivel con un reloj repetible y luego reciclan capital hacia la siguiente oportunidad corregible sin diluir los estándares de gobernanza.
El reposicionamiento es, por tanto, una capacidad de cartera: disciplina de captación, control de base, ejecución por fases, previsión financiera y medición honesta posterior al cierre. Los equipos que lo tratan así construyen activos que sobreviven a múltiples ciclos del shekel. Los que lo tratan como renovación oportunista acumulan fachadas mejoradas y capital atrapado a partes iguales.
Valor Atemporal. Legado Perpetuo.