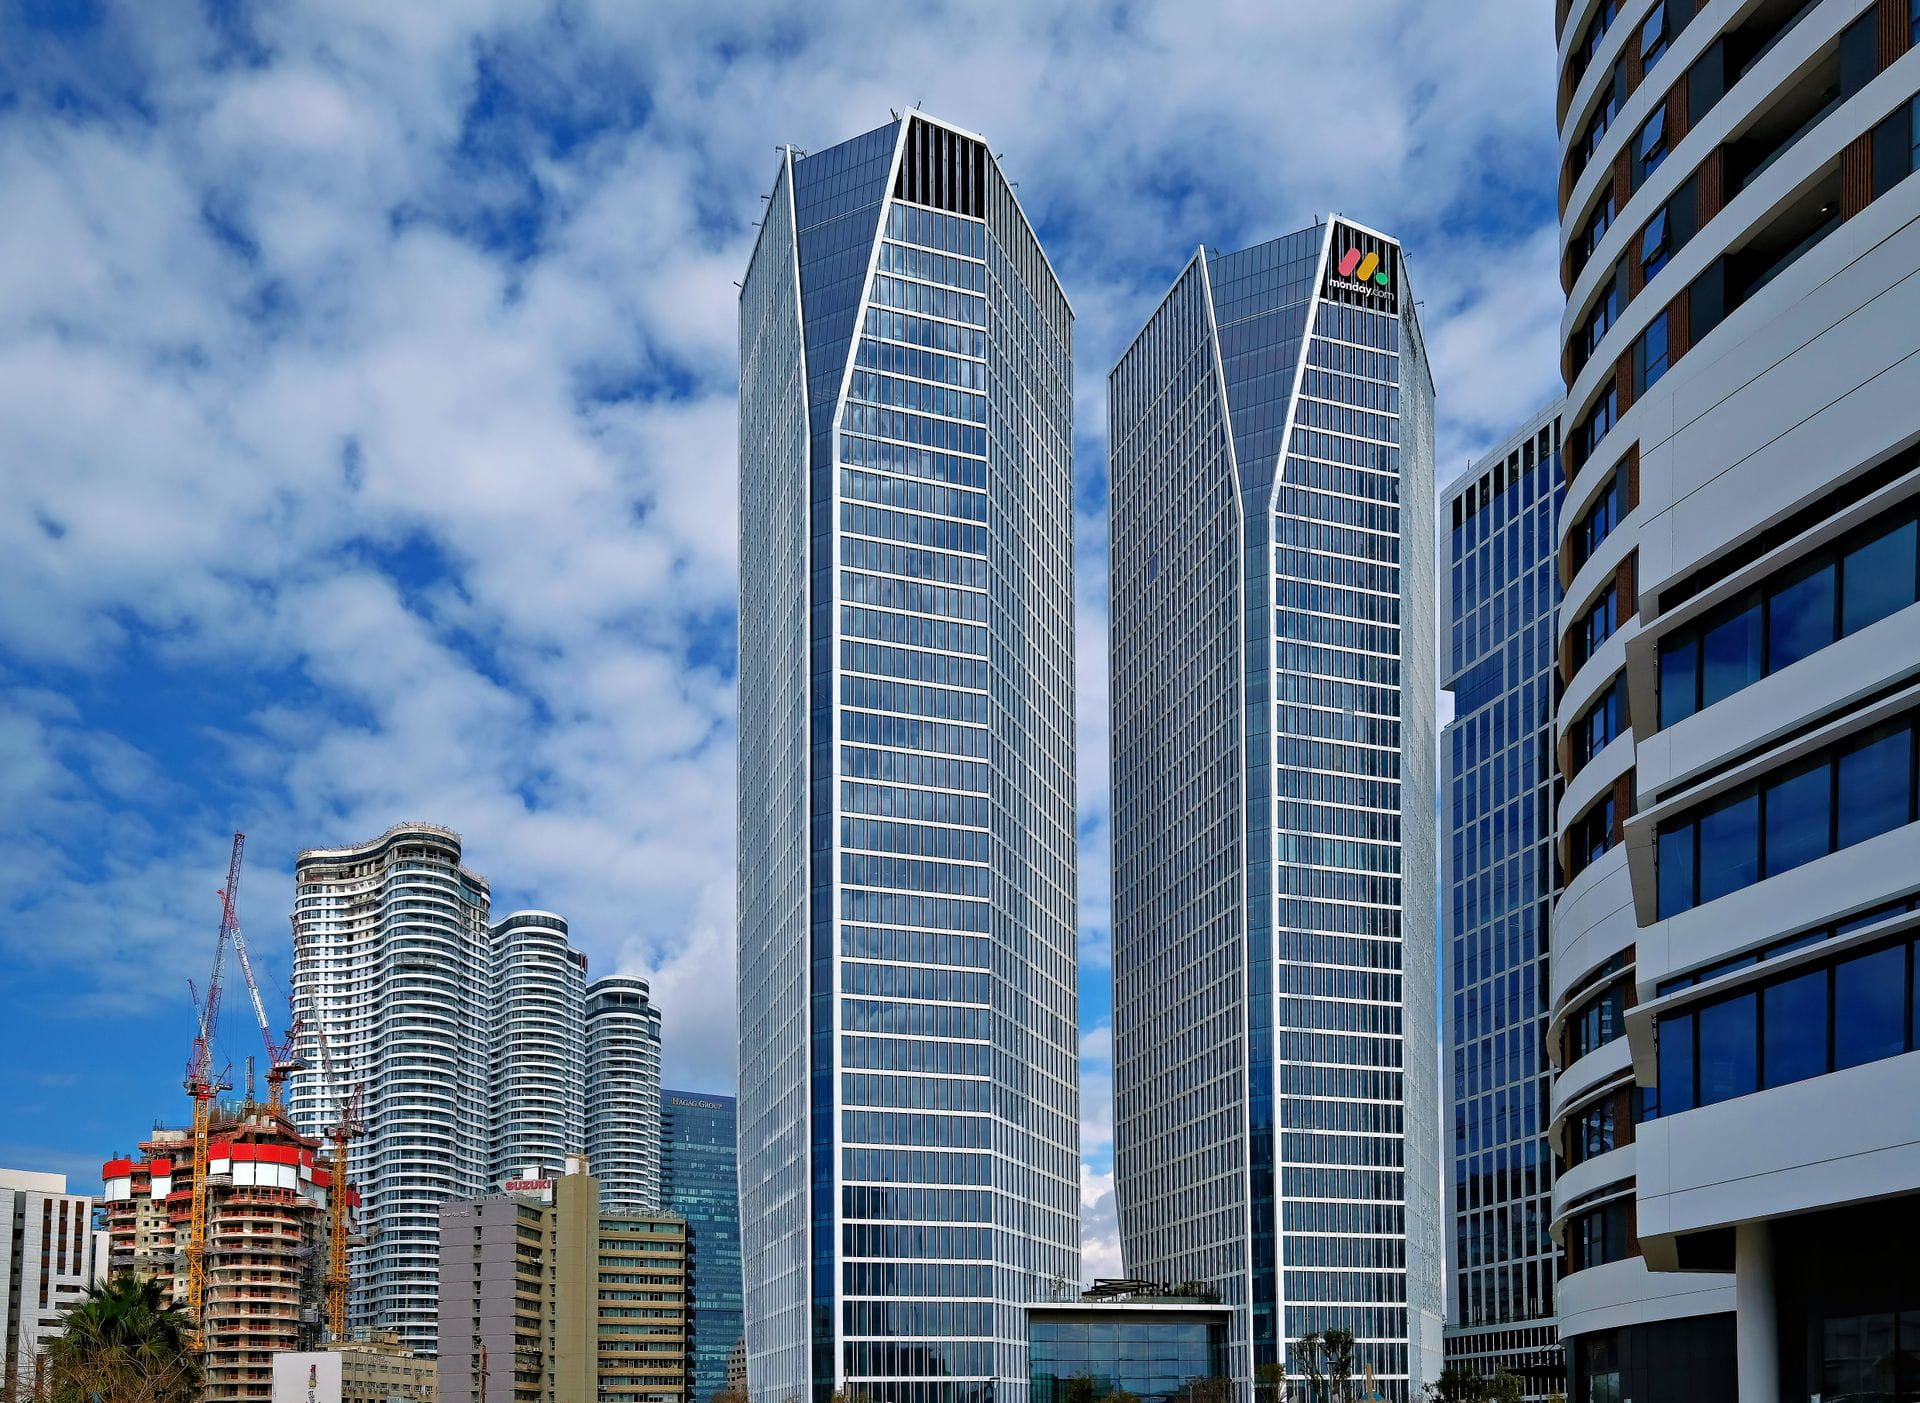
El corredor tecnológico de Herzliya queda a poca distancia al norte de Tel Aviv, pero funciona más como un nodo económico autónomo que como un simple desborde suburbano. Para quien construye una tesis de inversión en el inmobiliario comercial israelí, resulta más útil entender cómo se concentran allí las empresas de software, ciberseguridad y fintech que limitarse a listar precios por metro cuadrado. Foundation aborda el tema como un ecosistema vivo de suelo, talento, capital y política, no como un mapa estático de direcciones.
Una geografía que canaliza talento y capital
Las autopistas costeras y la arteria Ayalon alimentan cada día el flujo de trabajadores hacia una franja estrecha que incluye la zona industrial, Herzliya Pituach y los parques empresariales contiguos. Las compañías eligen este emplazamiento porque los tiempos de desplazamiento siguen siendo razonables para quienes viven en la llanura de Sharon y el norte de Tel Aviv, mientras que los visitantes internacionales llegan al aeropuerto Ben Gurión en menos de cuarenta minutos. La proximidad genera además redes informales: almuerzos de trabajo, cenas con inversores y proveedores de servicios compartidos que reducen la fricción a la hora de cerrar una Serie B. Cuando un inversor modela la absorción, esos factores blandos suelen pesar tanto como las tasas de vacancia publicadas. Los datos del Oficina Central de Estadísticas de Israel muestran con regularidad que la densidad de empleo en alta tecnología crece aquí más rápido que en la mayoría de núcleos urbanos de tamaño comparable.
La escasez de parcelas edificables obliga a plantas más densas y a campus de varios pisos, en lugar de naves bajas y dispersas. Los promotores compiten por cada nueva aprobación urbanística, y los propietarios actuales perciben valor de opción en el suelo que ya controlan. Esa escasez no es casual: la planificación municipal ha protegido históricamente el acceso a la costa y la calidad de vida residencial, lo que mantiene la oferta ajustada incluso cuando la demanda se expande.
Empresas que anclan contratos largos
Las sedes de ciberseguridad, los centros de I+D de multinacionales y los unicornios israelíes bien capitalizados prefieren compromisos plurianuales que dan visibilidad a los propietarios. Como los ciclos de producto en software se miden en años y no en temporadas, estos inquilinos suelen aceptar escaladores de renta indexados a la inflación israelí o al índice de precios al consumidor. Sus balances también respaldan depósitos de garantía y avales bancarios que los arrendadores residenciales rara vez obtienen. Por eso una tesis de inversión en el corredor tecnológico de Herzliya arranca por la calidad crediticia del inquilino, no por la vacancia de titular.
Las family offices y los fondos de pensiones captan la misma fortaleza crediticia. La investigación reunida en el artículo de Foundation sobre Cómo asignan capital al inmobiliario israelí los family offices muestra asignaciones crecientes precisamente en submercados donde los inquilinos firman contratos de cinco a diez años. Herzliya cumple ese perfil.
Los mercados de capital leen las mismas señales de forma distinta
Los bancos locales fijan el precio de los créditos según el flujo de caja libre esperado de esos contratos largos, mientras que el capital extranjero valora los precios de salida terminales a partir de la compresión de las tasas de capitalización. Seguir ambos lados de la pila de capital evita un panorama incompleto. Los comunicados de política monetaria del Banco de Israel influyen en las hipótesis de tipos de interés que alimentan todo modelo de flujo de caja descontado, de modo que un cambio en el tipo de referencia altera con rapidez cuánta apalancamiento puede soportar un comprador con prudencia.
El contexto global llega a través de informes como el análisis país del FMI sobre Israel, que enmarca la posición de cuenta corriente y la capacidad exportadora tecnológica del país. Esas capas macro ayudan a explicar por qué los limited partners extranjeros siguen considerando tickets inmobiliarios israelíes incluso cuando otros mercados emergentes se enfrían. Dinámicas competitivas similares aparecen al estudiar ciudades secundarias; quienes comparan la costa con el crecimiento interior a veces consultan la nota de Foundation sobre el impulso de infraestructura en Be'er Sheva y lo que implica para los inversores para comprobar si precios de suelo más bajos compensan bolsas de talento más delgadas.
Votos de zonificación que mueven precios en silencio
Los consejos municipales deciden coeficientes de edificabilidad, mínimos de aparcamiento y permisos de uso mixto que liberan o esterilizan el valor residual del suelo. Un inversor que sigue las agendas puede anticipar qué parcelas se volverán de pronto atractivas para promotores dispuestos a pujar con fuerza. El Ministerio de Construcción y Vivienda de Israel publica directrices nacionales que las autoridades locales adaptan; leer ambas capas reduce las sorpresas.
La continuidad de la política también importa para las estructuras transfronterizas. El tratamiento fiscal de las tenencias comerciales en manos extranjeras puede diferir del de los activos turísticos, y el resumen en lenguaje claro de Estructuración fiscal transfronteriza para activos turísticos: explicada en lenguaje sencillo sigue ofreciendo lecciones transferibles sobre tratados de doble imposición y registro de IVA que aplican cuando los campus tecnológicos incluyen salas de conferencias o alas hoteleras.
Las ventanas de liquidez rara vez duran para siempre
Las ventas en el mercado secundario de edificios existentes suelen producirse cuando un fondo alcanza su periodo de tenencia contractual o cuando un inquilino corporativo consolida plantas. Entrar en esas ventanas, en lugar de perseguir obra nueva, puede mejorar la base de coste. Los tickets más pequeños a veces recurren a estrategias de apalancamiento adaptadas del residencial; quien valore ese enfoque debería estudiar antes las advertencias de qué debe saber un inversor primerizo antes de probar BRRRR en Israel, aunque la economía de un edificio de oficinas difiera de la de una reforma residencial.
Los ciclos recientes de barrios en Jerusalén ofrecen otra lente comparativa. El capital que antes perseguía primas costeras ha empezado a probar valor añadido en el interior, y el mapa detallado de una guía estratégica para los barrios emergentes de Jerusalén ayuda a decidir si la prima de madurez de Herzliya sigue justificada.
Riesgos que solo aparecen tras la ocupación
La concentración del mercado laboral implica que una desaceleración brusca en la financiación de venture capital puede liberar de golpe grandes bloques de espacio. Los inquilinos también renegocian antes de tiempo si el teletrabajo se vuelve permanente, aunque la mayoría de las firmas tecnológicas israelíes siguen favoreciendo esquemas híbridos que mantienen los puestos ocupados. La exposición climática física, en particular la subida del nivel del mar y el calor, sigue siendo secundaria por ahora, pero aparece cada vez más en las pólizas de seguro y en las certificaciones de construcción sostenible que recompensan las tarjetas de puntuación de la OCDE.
El riesgo operativo incluye la calidad de la gestión de instalaciones; los estándares internacionales de calidad del aire, redundancia de fibra y eficiencia energética se convierten en requisitos básicos cuando las sedes multinacionales reevalúan cada cinco años. Los propietarios que invierten de menos se enfrentan a no renovaciones mucho antes que quienes tratan el gasto de capital como protección permanente del poder de renta.
Cómo armar una lista de verificación de underwriting propia
Empiece por la revisión crediticia de los inquilinos y, a continuación, incorpore los plazos residuales de los contratos, los costes de reposición y la oferta competidora en construcción. Compare esas cifras con los objetivos de diversificación de la cartera. Foundation archiva con regularidad estudios de caso adicionales en el archivo Consejos para inversores, de modo que el lector pueda poner a prueba sus hipótesis frente a otros submercados. Las preguntas que siguen abiertas suelen encontrar respuesta directa en la página de Preguntas frecuentes, mientras que las piezas narrativas más largas siguen publicándose en el Blog principal.
En última instancia, la tesis de inversión en el corredor tecnológico de Herzliya descansa en si el suelo costero escaso, el empleo de alta cualificación pegajoso y la formación disciplinada de capital siguen reforzándose mutuamente. Ningún dato aislado zanja el debate; lo que sí lo hace es la observación paciente de los contratos firmados, las rezonificaciones aprobadas y los fondos captados.
Valor Atemporal. Legado Perpetuo.