Les institutions qui gèrent l’épargne retraite en Israël évoluent dans un cadre bien particulier dès qu’elles envisagent le co-investissement. Les montages qui associent le capital des caisses de retraite à d’autres acteurs sophistiqués relèvent d’un ensemble de règles de marché, d’obligations fiduciaires et de recommandations sectorielles. Ce dossier en clarifie les contours pour les non-spécialistes, afin que les décideurs repèrent à la fois les opportunités et les contraintes avant d’engager des fonds.
Les données de marché publiées par le Bureau central des statistiques d’Israël font état d’une progression régulière des encours d’épargne de long terme. Cette dynamique pousse fiduciaires et comités d’investissement à élargir le champ au-delà des titres cotés traditionnels, vers des véhicules communs capables d’absorber des tickets plus importants tout en mutualisant le risque. Maîtriser le cadre réglementaire de ces structures n’est plus l’affaire de quelques experts : c’est devenu une compétence de base.
Pools de capital partagés et carte de la supervision israélienne
Le capital retraite placé en co-investissement ne sort pas du périmètre de contrôle. L’Autorité israélienne des valeurs mobilières et l’Autorité des marchés de capitaux, de l’assurance et de l’épargne restent compétentes sur la levée de fonds, la transparence des frais et la gestion des conflits d’intérêts. Tout véhicule qui reçoit de l’argent d’une caisse de retraite doit donc prouver que sa gouvernance satisfait ces autorités, même lorsque des limited partners étrangers siègent à la même table.
La pratique locale s’appuie souvent sur des limited partnerships ou des sociétés ad hoc immatriculées en Israël. Ces formes permettent aux fiduciaires de détenir un intérêt économique sans piloter l’exploitation au quotidien, tout en imposant des lignes de reporting au niveau du conseil qui maintiennent la caisse informée. Lorsque le co-investissement porte sur des actifs réels, s’ajoutent les exigences des autorités d’urbanisme et de la construction.
Quand les infrastructures croisent l’épargne retraite
Les grandes infrastructures numériques constituent un débouché naturel pour des passifs retraite de très long terme. Les projets de data centers, par exemple, génèrent des flux de trésorerie relativement prévisibles, en phase avec l’horizon pluridécennal de l’épargne retraite. Pour approfondir ce segment, on pourra se reporter à la couverture Foundation sur Colocation et hyperscale : deux modèles sur le marché israélien des data centers, qui montre en quoi les modes de propriété divergent et pourquoi les termes du co-investissement doivent s’y adapter.
Les régulateurs attendent des participants retraite qu’ils documentent la méthode de valorisation de l’actif d’infrastructure, la gestion des contrats d’énergie et les droits de sortie en cas d’obsolescence technologique accélérée. Ces pièces intègrent le dossier permanent que les contrôleurs peuvent réclamer des années plus tard.
Co-investissements immobiliers et couches sectorielles
Le résidentiel comme le tertiaire restent des destinations privilégiées pour le capital retraite en co-investissement. Lorsque le sous-jacent est un parc multifamilial ancien, des programmes de modernisation entrent souvent en jeu. Les travaux techniques qui améliorent la performance énergétique ou l’expérience locative s’inscrivent dans le débat PropTech ; le guide Foundation Rénovations PropTech des immeubles collectifs : repères pour les comités fournit un contexte utile pour examiner les calendriers de dépenses d’investissement.
Un autre schéma de financement apparaît parfois : le cycle d’acquisition, de rénovation puis de refinancement successif. Toutes les mandats retraite n’autorisent pas un levier agressif, mais le cadre conceptuel décrit dans La méthode BRRRR appliquée à l’immobilier israélien : un cadre pour l’efficacité du capital aide les institutions à juger si la stratégie de recyclage du partenaire reste compatible avec des objectifs de rendement prudents et de long terme.
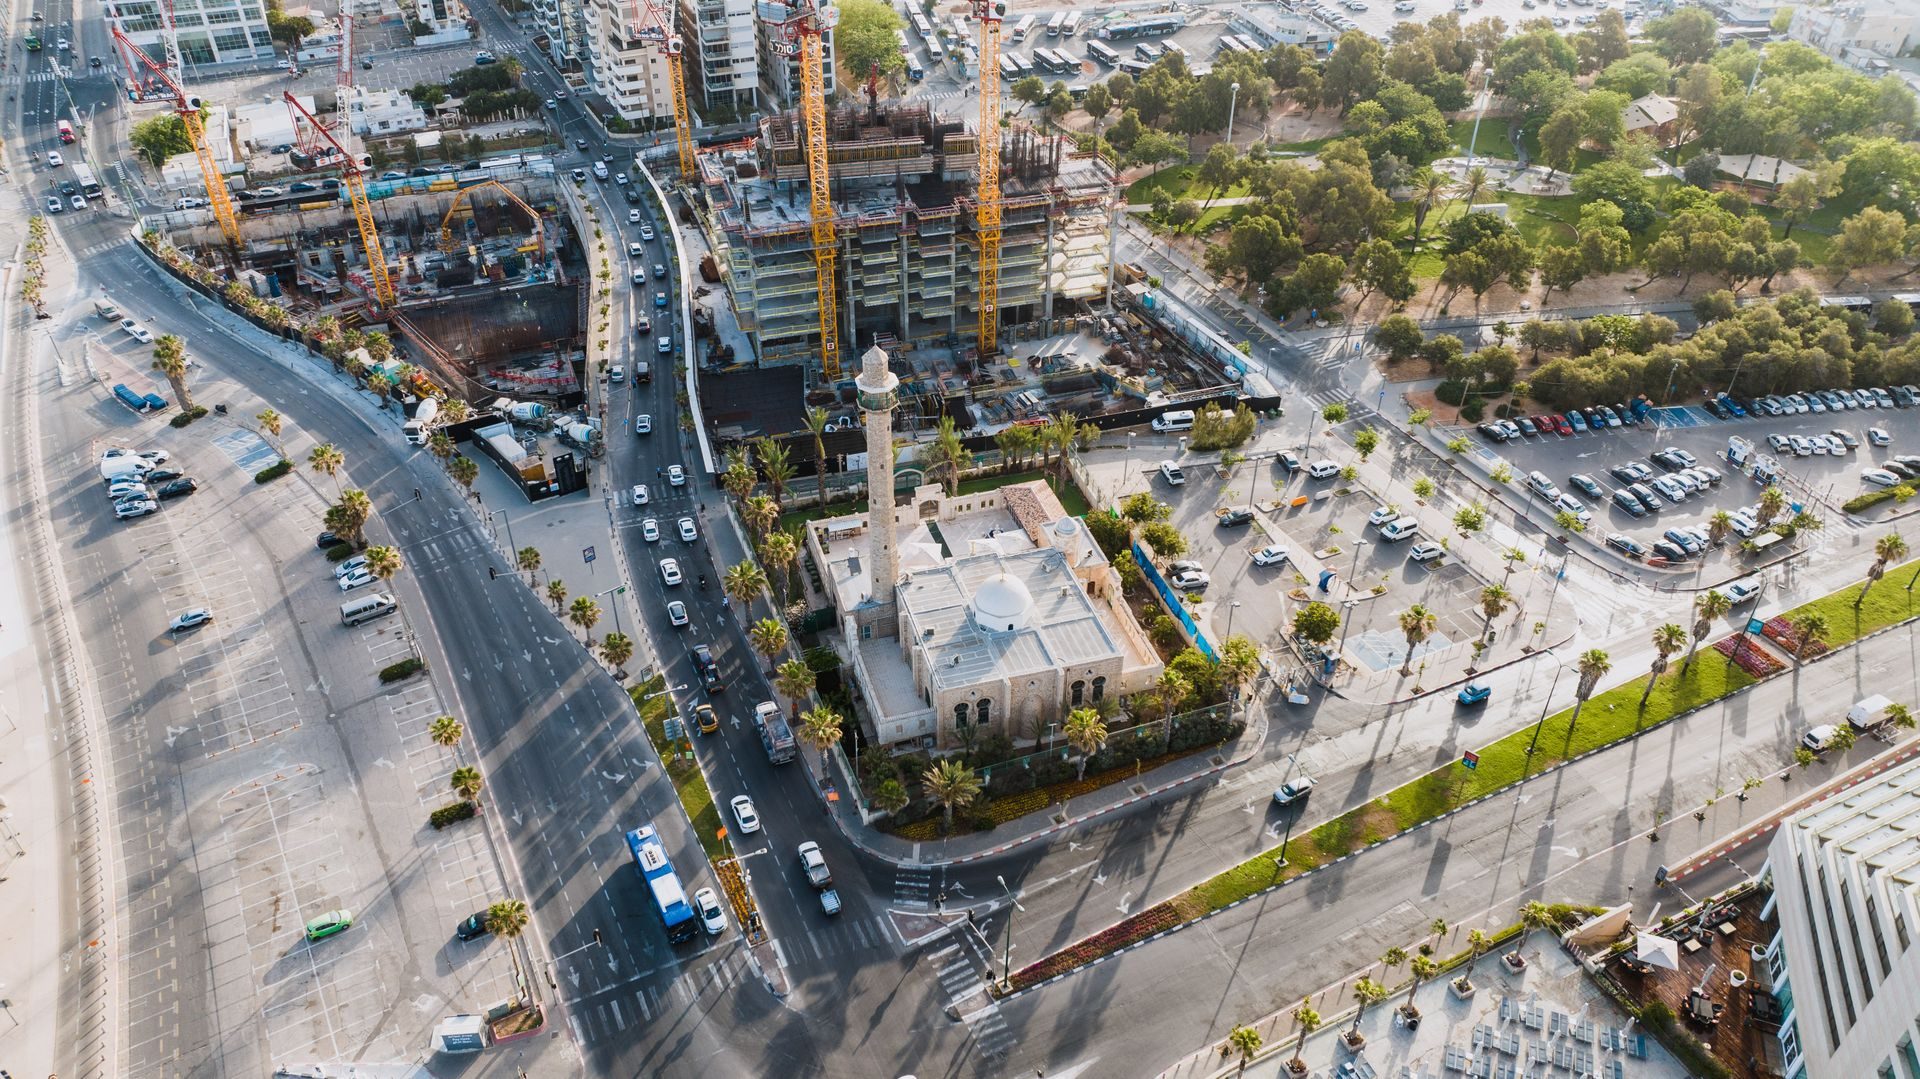
Les sites patrimoniaux ajoutent encore des strates de conformité. La reconversion de bâtiments protégés peut offrir des rendements attractifs, tout en déclenchant des conditions d’urbanisme qu’il faut refléter dans les accords de co-investissement. Les implications concrètes sont examinées dans Préservation du patrimoine : modèles économiques et enjeux de conformité, un repère utile lorsque le conseil juridique signale des servitudes de conservation.
Hiérarchies de la structure de capital sous le regard des superviseurs
La plupart des term sheets de co-investissement placent le capital retraite en tranche d’equity préférentielle ou senior. Ce rang vise à protéger l’épargne des premiers pertes, mais il crée aussi une asymétrie d’information : le general partner ou le sponsor peut contrôler les waterfalls de cash-flow que la caisse ne peut auditer aisément. Les règles israéliennes exigent donc des schémas de waterfall clairs et des droits de valorisation indépendante à intervalles réguliers.
Les side letters qui accordent aux investisseurs retraite des droits de reporting ou de veto supplémentaires sont fréquentes. Elles doivent rester cohérentes avec le limited partnership agreement et ne pas créer de traitement préférentiel au détriment d’autres limited partners, sous peine d’être contestées au nom de l’égalité de traitement.
Rythme de divulgation et responsabilité des fiduciaires
Les fiduciaires de caisses de retraite travaillent déjà selon des calendriers de reporting détaillés. Lorsqu’ils engagent du capital en co-investissement, ces calendriers s’étendent aux mises à jour au niveau du partenariat, aux appels de fonds et aux états de distribution. À l’horizon, les travaux de politique publique résumés dans Normes de reporting des fiduciaires de retraite : évolutions à surveiller en 2026 devraient encore affiner le grain de ces informations, d’où l’intérêt de s’y préparer tôt.
Les référentiels internationaux aident à fixer le niveau d’exigence. L’OCDE publie des principes de gouvernance des fonds de pension que les superviseurs israéliens citent souvent pour juger si un processus de co-investissement s’aligne sur les bonnes pratiques mondiales. De même, le contexte macroéconomique tiré de l’analyse pays du FMI sur Israël nourrit les hypothèses de stress testing que les comités d’investissement appliquent aux véhicules communs.
Politique du logement et flux d’opérations
Les initiatives publiques en matière de logement peuvent ouvrir ou refermer des fenêtres de co-investissement. Programmes de libération de foncier, bonus de densification et appels d’offres en partenariat public-privé façonnent le pipeline d’opportunités immobilières accessibles au capital retraite. Le ministère israélien de la Construction et du Logement publie des circulaires que les équipes deal doivent suivre pour que les term sheets restent alignés sur les incitations en vigueur.
Lorsqu’un co-investissement s’inscrit dans une zone de régénération urbaine plus large, des accords municipaux supplémentaires peuvent lier la société ad hoc. Le conseil des caisses exige en général la pleine divulgation de ces accords et la négociation de clauses de changement de contrôle qui protègent la position du fonds de retraite.
Garde-fous pratiques avant de libérer le capital
Avant de signer, les institutions doivent vérifier que le véhicule de co-investissement détient toutes les licences requises, que les procédures anti-blanchiment sont au niveau des standards nationaux et que les clauses de personnes clés protègent contre la perte soudaine d’expertise. Une courte check-list interne, revue par le comité d’investissement et le responsable de la conformité, permet en général de faire remonter les manques à temps.
Des lectures complémentaires sur des questions tactiques voisines sont disponibles sur l’ensemble du site Foundation. Les archives Stratégies avisées rassemblent des études de cas sur la manière dont d’autres institutions ont structuré des véhicules communs. Les questions fréquentes sur le processus et la documentation trouvent des réponses dans la FAQ, tandis que le Blog publie le commentaire en continu.
Le co-investissement reste un levier puissant pour apparier passifs retraite et actifs productifs. Pour les institutions en Israël, le message réglementaire est net : chaque structure partagée doit préserver la transparence, protéger le capital et tenir les fiduciaires pleinement informés. Lorsque ces conditions sont réunies, l’épargne retraite peut contribuer utilement à la croissance de l’économie nationale tout en préservant les intérêts de long terme des bénéficiaires.
Lectures Foundation connexes : Foundation Ukraine et Rénovations d’efficacité énergétique des sites patrimoniaux, expliquées simplement.
Valeur Intemporelle. Héritage Perpétuel.