Les opérateurs hôteliers qui scrutent les deux rives de la Méditerranée repèrent un écart discret, mais durable, de prix et d’occupation entre les actifs chypriotes et leurs équivalents israéliens. Ce n’est pas une vue de l’esprit. Le phénomène se lit dans trois paires de marchés distinctes, où capitaux israéliens, demande de clientèle et savoir-faire opérationnel se confrontent à un parc chypriote encore valorisé en deçà d’actifs israéliens comparables. Foundation suit ces études de cas d’arbitrage hôtelier Chypre-Israël parce que les écarts restent assez larges pour récompenser des acheteurs rigoureux, tout en se resserrant assez vite pour que le timing compte.
Pourquoi deux économies insulaires produisent des tarifs de chambre si différents
Chypre a intégré la zone euro plus tôt et s’appuie sur une marque touristique nourrie par les packages européens longue distance. Israël, lui, fait tourner un modèle hôtelier à coûts élevés, à forte exigence de sécurité et de service, calibré pour une clientèle domestique et régionale qui privilégie la proximité et la fiabilité. L’écart de tarif pour un inventaire quatre étoiles comparable peut atteindre 30 à 45 pour cent lorsqu’on le mesure en revenu par chambre disponible. Les mouvements de change entre l’euro et le shekel élargissent ou réduisent cet écart au sein d’une même saison, ce qui pousse les opérateurs à croiser les données de change de la Banque d’Israël avec les courbes de réservation.
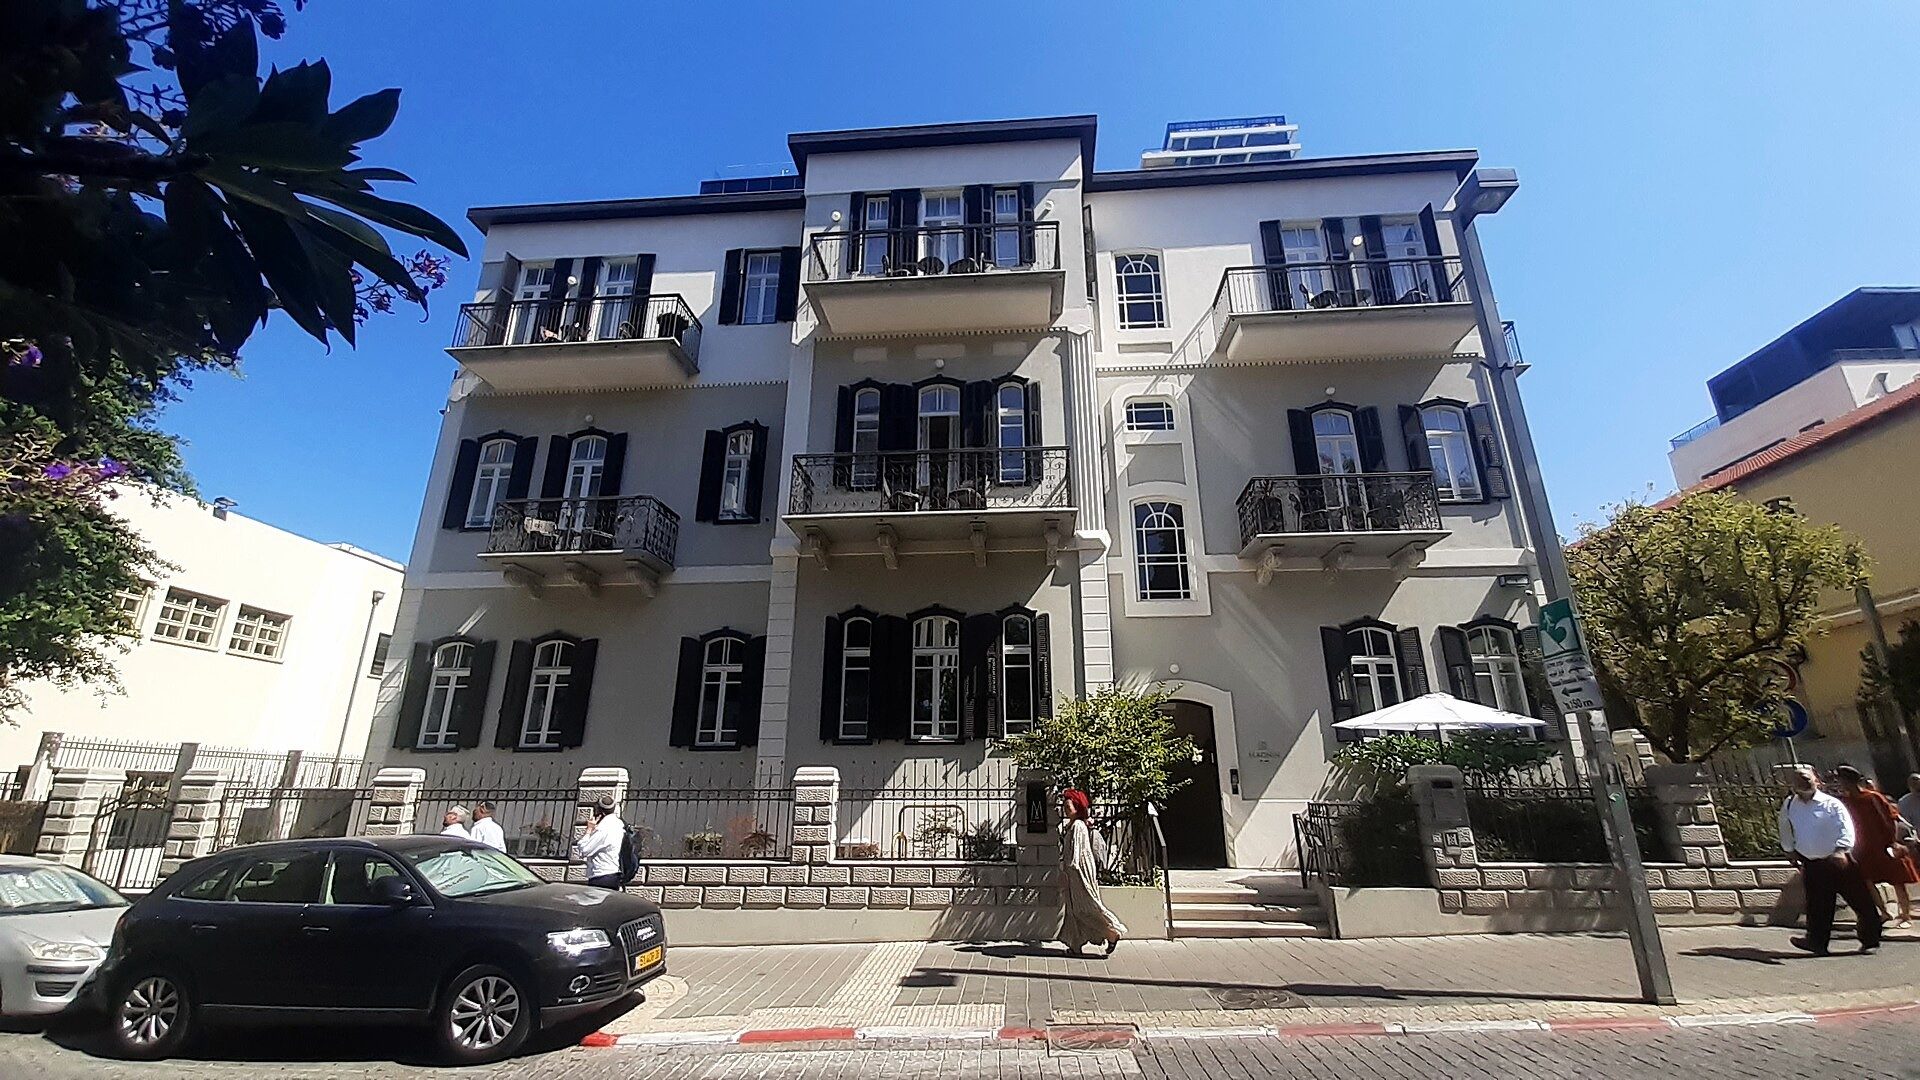
La rareté du foncier sur le littoral israélien renchérit en outre le coût de remplacement. Un nouvel hôtel côtier à Tel-Aviv ou à Haïfa se heurte à des permis multi-annuels et à des coûts de construction élevés, alors que de nombreux actifs chypriotes reposent encore sur des terrains acquis à des prix bien plus bas il y a une décennie. Cette différence de base de coûts constitue la matière première de l’arbitrage.
Cas n°1 : boutiques en front de mer à Limassol face à la demande affaires de Tel-Aviv
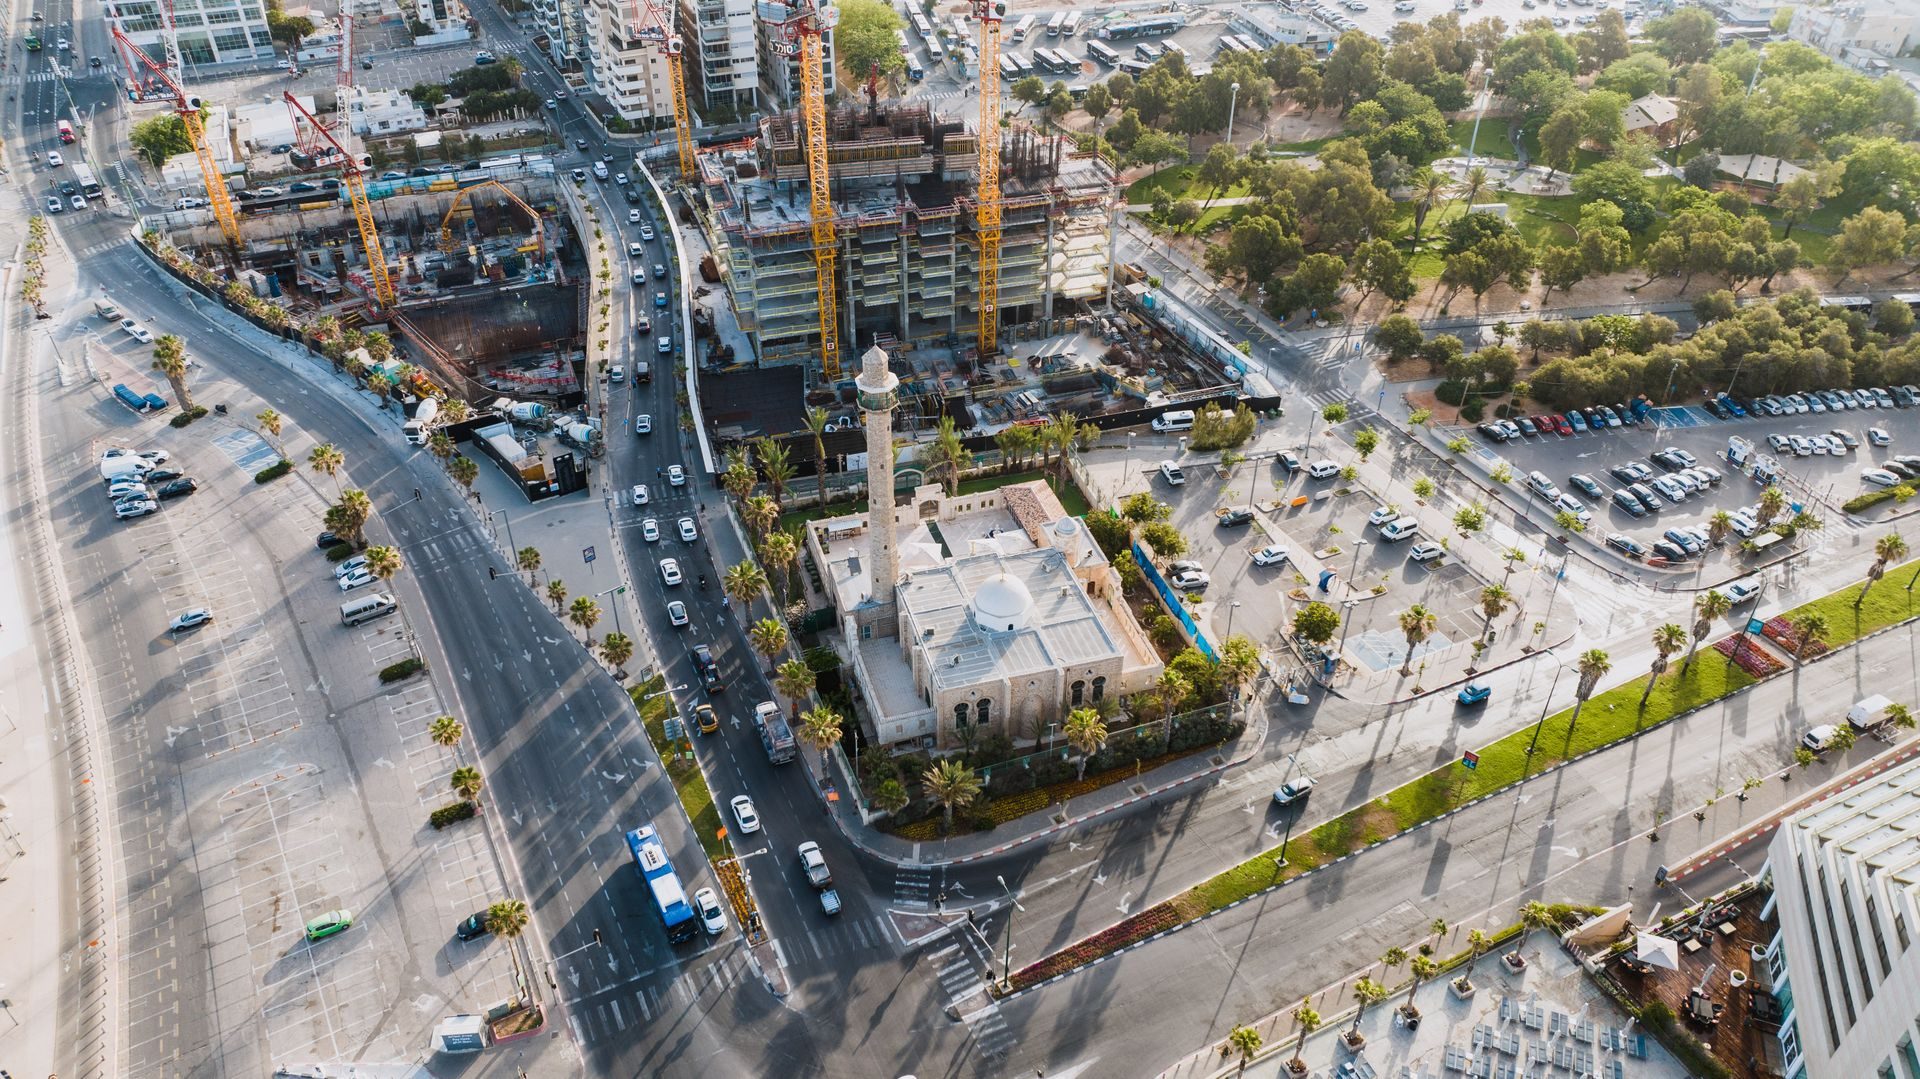
Un groupe israélien de taille moyenne a acquis en 2021 trois hôtels boutique le long du front de mer de la vieille ville de Limassol, à environ 180 000 euros par clé. Au même moment, des biens de qualité comparable à Tel-Aviv se négociaient au-delà de 320 000 euros par clé. L’acheteur a conservé une gestion locale tout en orientant le trafic corporate et loisirs israélien via un moteur de réservation bilingue. L’occupation est passée de 58 à 74 pour cent en dix-huit mois, les clients israéliens traitant Limassol comme une alternative week-end de courte distance lorsque les tarifs telaviviens s’envolaient.
La gestion des revenus restait simple : vendre les chambres de Limassol avec une décote d’environ 25 pour cent par rapport aux pics de Tel-Aviv, tout en dégageant une marge supérieure à celle des pairs purement chypriotes. Le même groupe a ensuite repris les enseignements de Comment le sourcing hors marché crée un avantage sur le marché israélien contraint en offre pour négocier discrètement une parcelle voisine destinée à l’extension, en évitant l’enchère publique qui aurait gonflé le prix.
Cas n°2 : clusters de villas à Paphos pour l’excédent corporate de Haïfa
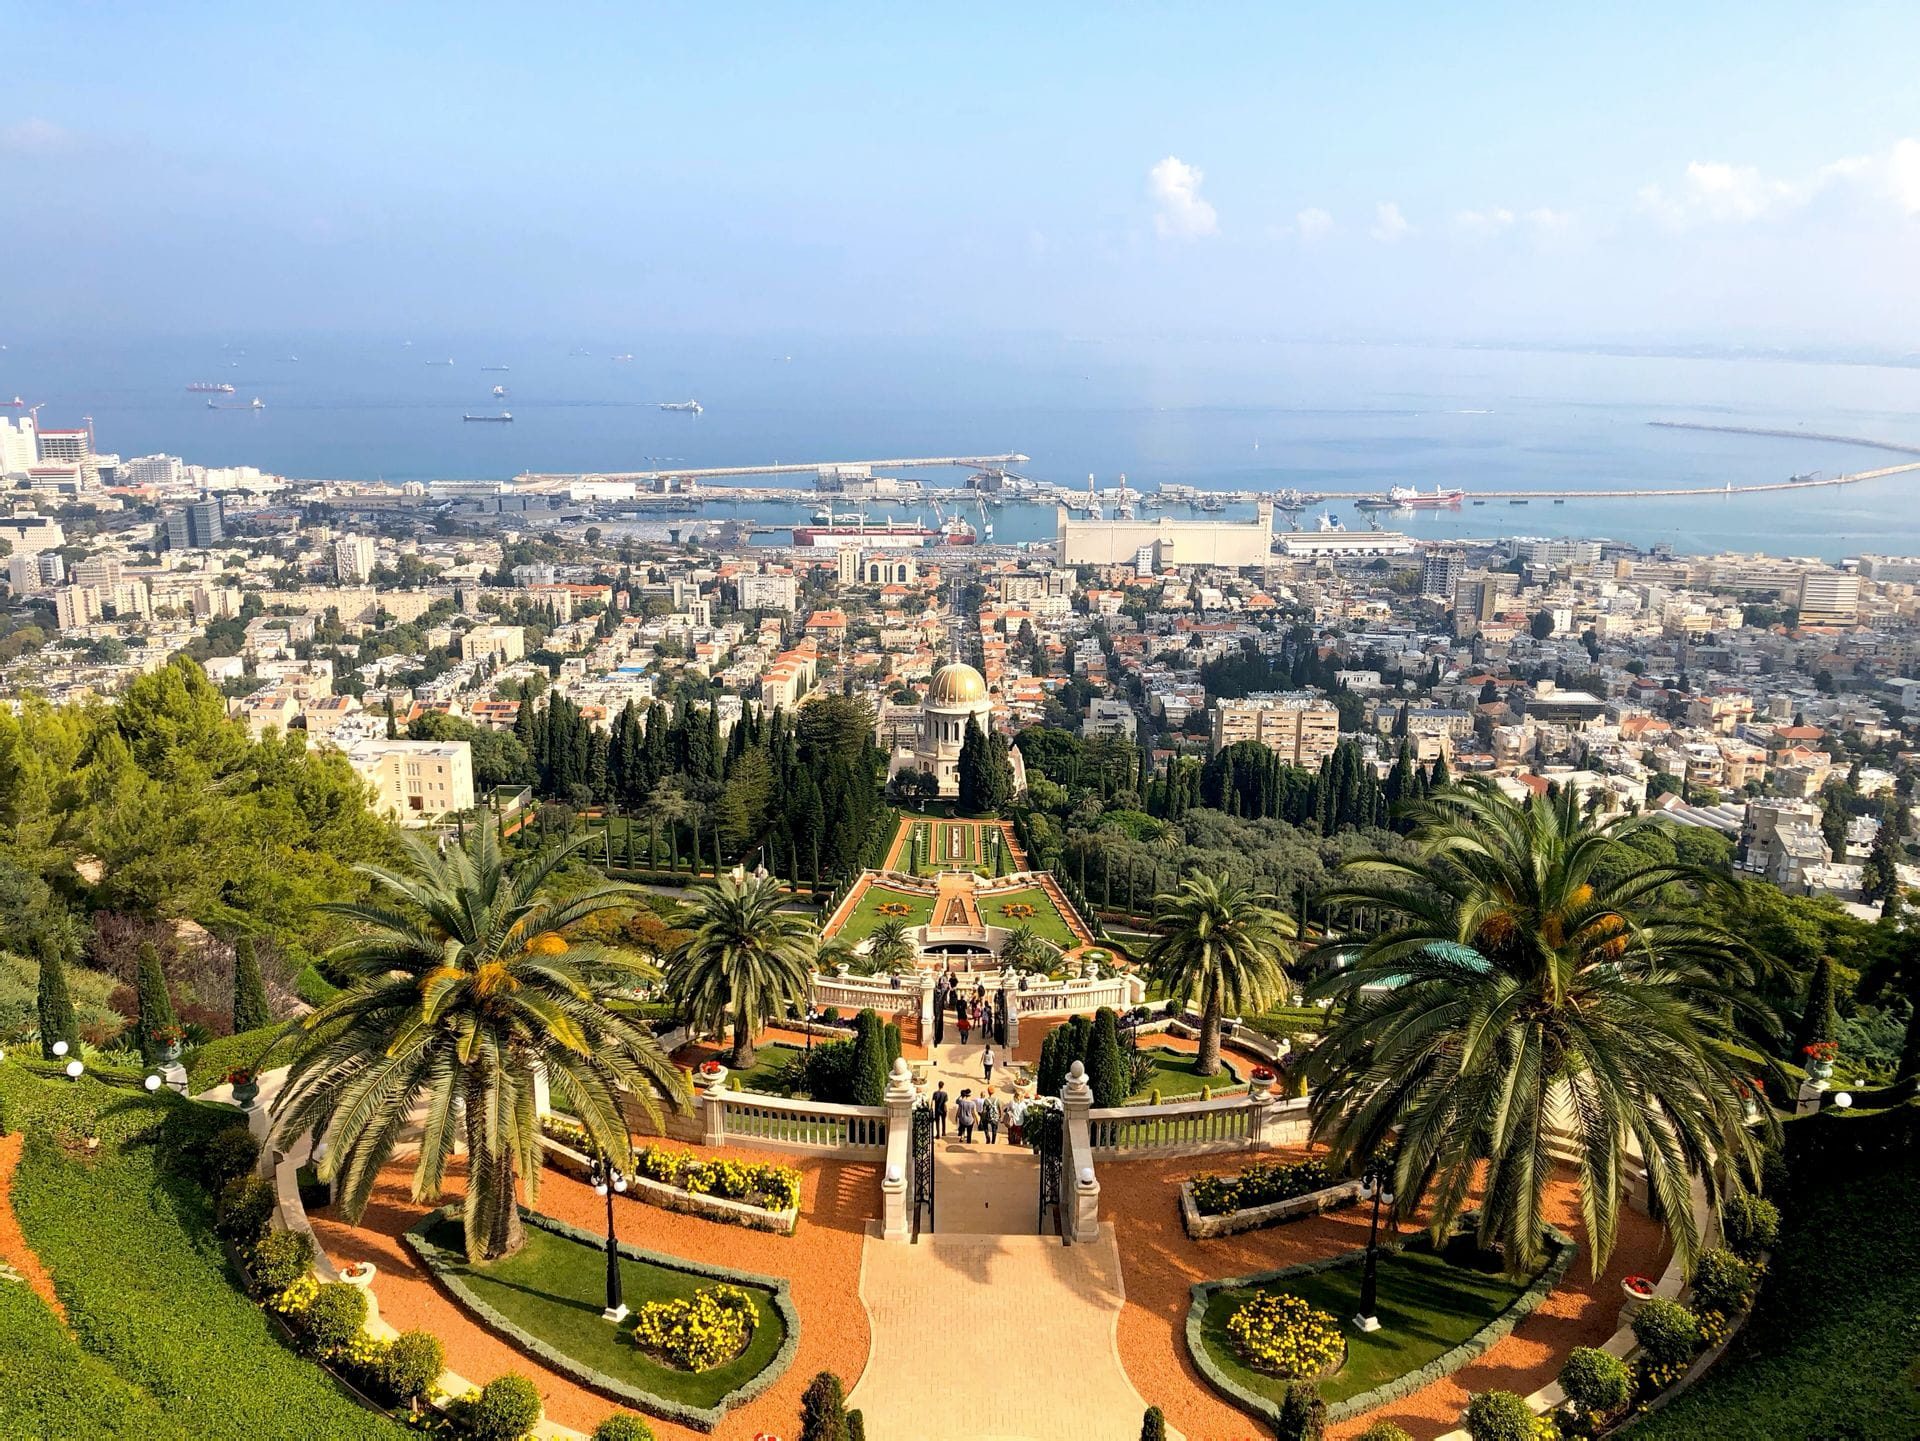
La croissance des secteurs technologiques et énergétiques à Haïfa génère une demande d’hébergement en milieu de semaine qui dépasse parfois l’offre hôtelière locale. Un opérateur a réagi en louant puis en achetant un ensemble de douze villas dans la campagne de Paphos, chacune dotée de piscine privée et de cuisine équipée. Les villas ont été repositionnées en résidences corporate en séjour prolongé, commercialisées exclusivement auprès d’entreprises israéliennes ayant besoin de loger temporairement ingénieurs et cadres en déplacement.
Les tarifs moyens journaliers se sont établis environ 40 pour cent sous ceux des hôtels cinq étoiles de Haïfa, tout en délivrant un résultat d’exploitation net supérieur grâce à des coûts de personnel et d’énergie plus bas à Paphos. Les clients atterrissaient à Larnaca ou à l’aéroport international de Paphos, puis rejoignaient les villas en transfert privé. L’opérateur a ensuite étudié Digitalisation de la logistique portuaire à Haïfa : idées reçues à éclaircir pour anticiper l’effet de futures liaisons ferry ou fret sur les frictions de transfert. L’assurance du portefeuille de villas s’est inspirée des principes exposés dans Conception d’assurance pour bâtiments patrimoniaux : les signaux de demande que surveillent les institutions, même si les villas étaient modernes, plusieurs se situant dans des enveloppes villageoises protégées.
Cas n°3 : blocs hôteliers d’Ayia Napa face à la rareté saisonnière d’Eilat
Le soleil d’hiver et la plongée en mer Rouge à Eilat créent des pics saisonniers qui poussent les tarifs de chambre bien au-delà de 250 euros. Ayia Napa, longtemps associée surtout au tourisme estival de clubs, proposait encore en 2022 des blocs hôteliers de milieu de gamme autour de 110 000 euros par clé. Un family office israélien a racheté deux établissements de 80 chambres, les a rénovés au standard quatre étoiles et a réorienté le marketing vers les familles israéliennes et les groupes de plongée en quête d’une alternative hivernale moins saturée.
L’arbitrage a fonctionné grâce à l’ajout de fréquences hivernales par les compagnies israéliennes et à la capacité de l’acheteur de refinancer les actifs chypriotes sur la base de valeurs d’expertise plus élevées après travaux. Ce recyclage de capital a suivi la logique de La méthode BRRRR appliquée à l’immobilier israélien : un cadre pour l’efficacité du capital, adaptée à un contexte transfrontalier. L’occupation en intersaison a progressé dès que les agences de voyage israéliennes ont listé ces biens aux côtés de l’offre d’Eilat, offrant aux clients un vrai arbitrage prix-qualité.
Structures fiscales et de détention qui préservent l’avantage
Les opérations hôtelières transfrontalières se jouent souvent sur l’efficacité fiscale. Les investisseurs israéliens détiennent fréquemment les hôtels chypriotes via des sociétés locales à responsabilité limitée ou des holdings européennes susceptibles de mobiliser les conventions de double imposition. Les lecteurs de Foundation consultent souvent la comparaison détaillée de Structuration fiscale transfrontalière des actifs touristiques : comparaison des marchés mondiaux avant de choisir un véhicule. La même analyse montre que les retenues à la source sur dividendes et plus-values peuvent effacer l’arbitrage de tarifs si la structure est mal conçue.
La transparence réglementaire n’est pas non plus homogène. Le ministère israélien de la Construction et du Logement publie des règles claires de densité et d’usage touristique sur le littoral, tandis que les autorisations municipales chypriotes peuvent encore varier d’un district à l’autre. Les opérateurs qui traitent les deux systèmes comme des données d’entrée stables, et non comme des surprises, conservent davantage de l’écart.
Réalités opérationnelles que les tableurs seuls ne capturent pas
Le personnel reste le principal coût souple. Le marché du travail chypriote est plus élastique pour les saisonniers, mais la clientèle israélienne attend souvent un accueil en hébreu et des petits-déjeuners casher ou de style israélien. Les opérateurs qui réussissent recrutent des managers bilingues et forment les équipes locales plutôt que d’importer des équipes entières. Les marges de restauration s’améliorent dès que l’on intègre des gammes de produits israéliens sans sur-localiser tout le menu.
Les reconversions en bord de port à Haïfa et Ashdod libèrent parfois des sites de dernier kilomètre susceptibles de servir de hubs logistiques pour les groupes hôteliers qui font circuler linge, mobilier et denrées entre les deux pays. Les nouveaux lecteurs trouveront des réponses concrètes dans la FAQ : ce que les nouveaux lecteurs doivent savoir sur la reconversion du dernier kilomètre près des ports avant de supposer que ferry ou cabotage abaisseront automatiquement les coûts.
Quand l’écart se referme et comment protéger les rendements
Aucun arbitrage n’est éternel. La hausse des valeurs foncières chypriotes, les évolutions des taux en zone euro et les ajouts d’offre en Israël compriment progressivement l’écart. Les opérateurs entrés tôt ont déjà commencé à céder certains actifs ou à convertir des hôtels en pleine propriété en contrats de gestion, sécurisant des honoraires sans risque de prix résiduel. D’autres recyclent le capital vers des actifs israéliens hors marché, avec la même discipline de sourcing qui avait financé les achats chypriotes.
Les repères internationaux des comptes du tourisme de l’OCDE aident à juger si les tendances actuelles d’occupation et de tarifs justifient encore de nouveaux engagements. Lorsque les chiffres ne franchissent plus les seuils internes, la décision la plus saine consiste souvent à monétiser les plus-values et à redéployer. Pour aller plus loin, d’autres cadres se trouvent dans les archives Stratégies intelligentes ; les questions restantes peuvent être clarifiées via la FAQ du site.
Sur les trois paires de marchés, la leçon reste la même : l’arbitrage hôtelier Chypre-Israël récompense les opérateurs qui traitent les deux juridictions comme un seul système, et non comme deux pays séparés. Écarts de prix, flux de clientèle et structures de financement s’entrecroisent ; en négliger un seul transforme une étude de cas solide en investissement médiocre. Ceux qui continuent d’afficher des rendements supérieurs actualisent leurs modèles avec les données de réservation en direct, les mouvements de change et les signaux réglementaires, plutôt que de s’appuyer sur le tableur de l’an dernier.
Valeur Intemporelle. Héritage Perpétuel.