À Tel Aviv, l’offre de logements étudiants se trouve à un carrefour : une demande locale très forte d’un côté, des mécanismes d’approvisionnement qui restent en retrait par rapport à de nombreuses villes universitaires comparables de l’autre. Les jeunes qui rejoignent l’université de Tel Aviv, l’université Reichman et les instituts techniques de la métropole se disputent un stock encore limité de lits conçus pour eux. Une lecture comparative des marchés mondiaux permet de situer les points forts et les retards de la grande ville côtière israélienne, et d’offrir aux familles, aux promoteurs et aux capitaux de long terme une carte plus lisible des opportunités.
Pourquoi l’offre de lits étudiants à Tel Aviv reste en deçà des villes universitaires européennes
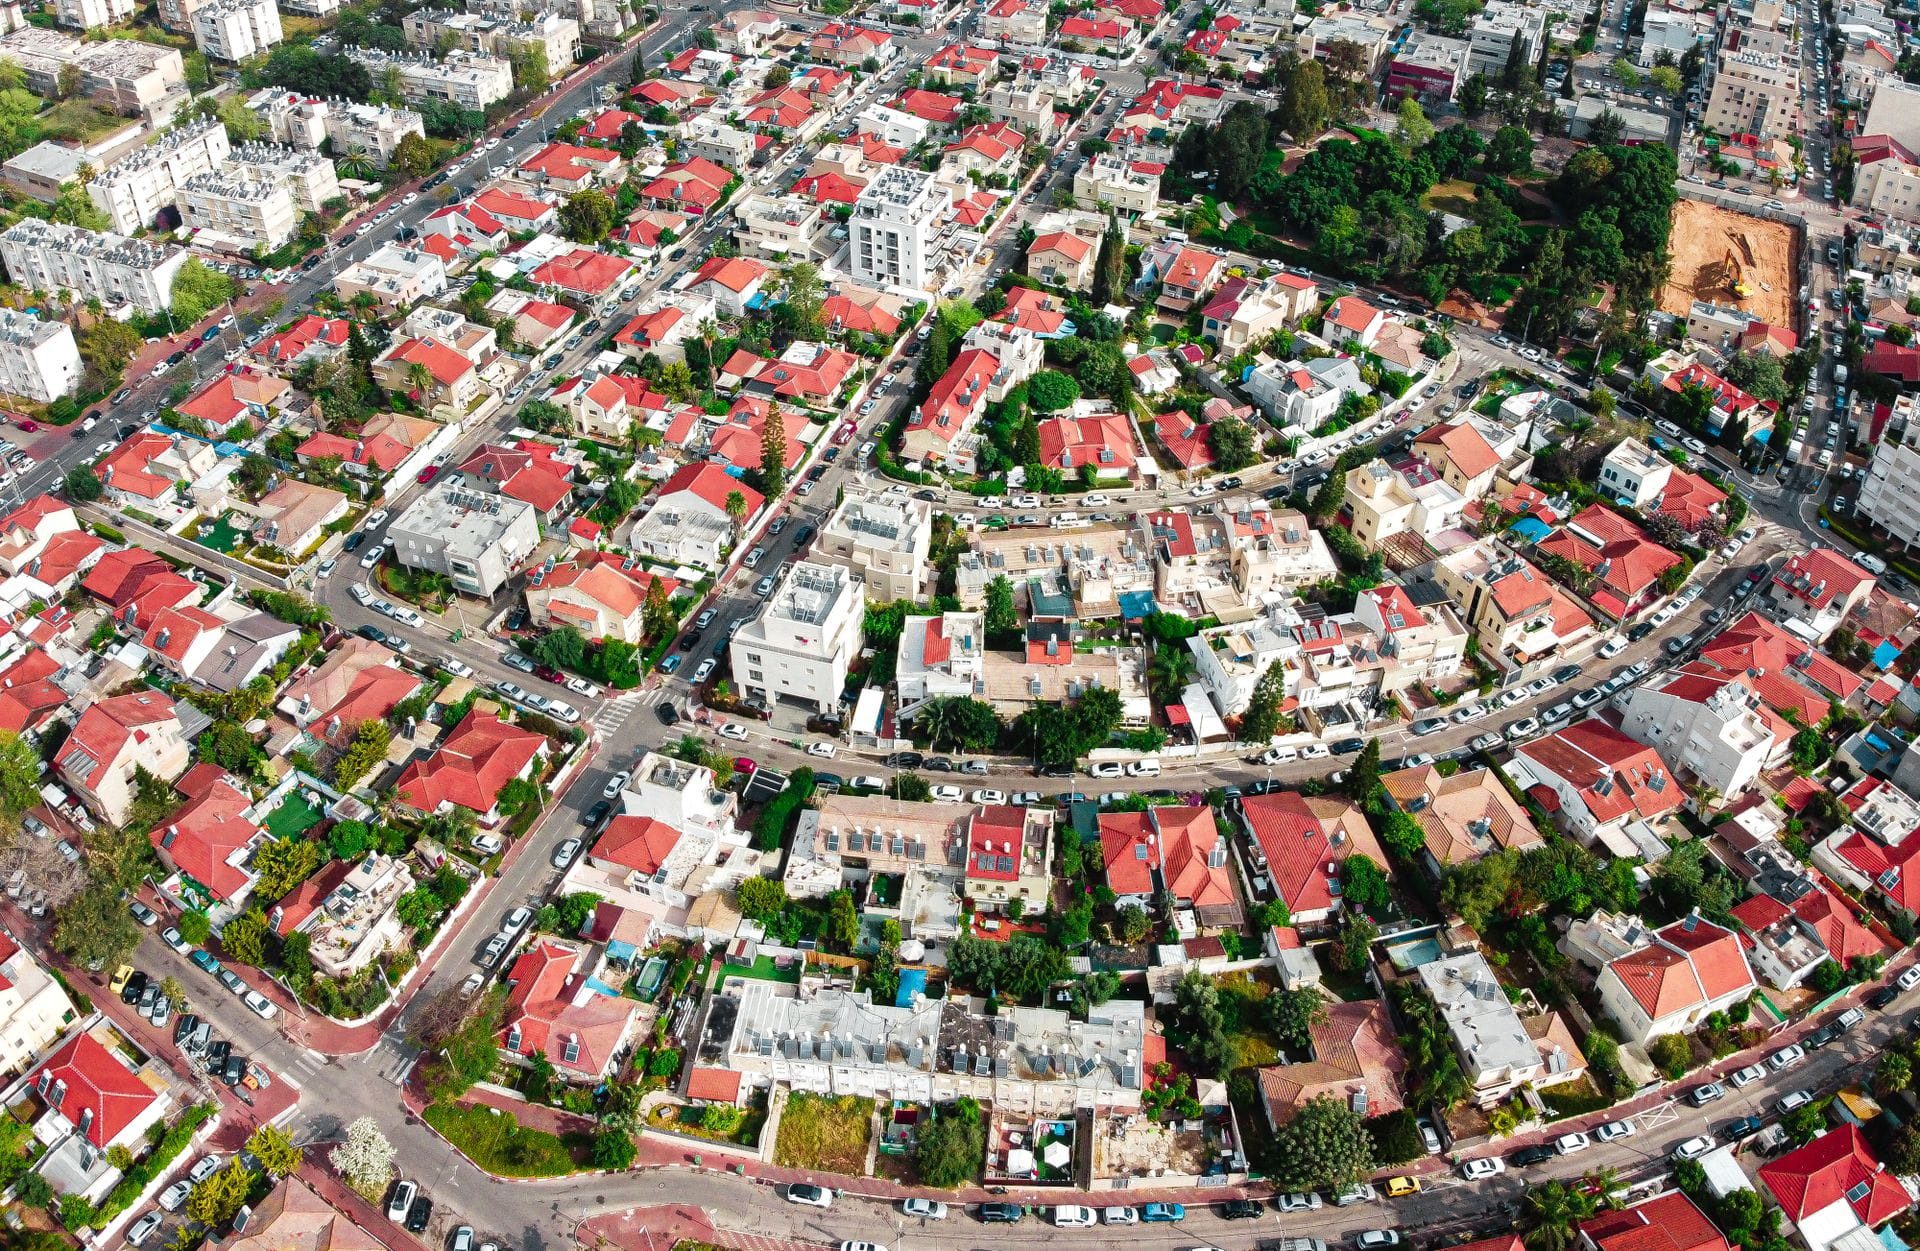
Les universités de Tel Aviv accueillent chaque année des dizaines de milliers d’étudiants, alors que le volume de places en résidences dédiées demeure modeste au regard des effectifs. Amsterdam ou Barcelone, par exemple, ont accéléré la construction de résidences étudiantes sur la dernière décennie. L’urbanisme local a longtemps privilégié les tours résidentielles privées plutôt que de grands ensembles multi-lits, ce qui a poussé une grande partie des étudiants à se loger dans des appartements anciens partagés, dispersés entre Florentin, le centre et Jaffa. Cette fragmentation accentue la volatilité des loyers et allonge les trajets. Foundation suit ces dynamiques de près, car elles conditionnent la stabilité des flux de trésorerie pour tout investisseur qui confronte les indicateurs étudiants de Tel Aviv aux repères européens.
Selon les opérateurs, les taux d’occupation des résidences existantes dépassent couramment les 90 %, alors que des schémas néerlandais comparables peuvent afficher plusieurs points de vacance en plus. Cette tension est à double tranchant : elle soutient des loyers élevés, mais elle révèle aussi un retard de livraison face à la croissance des effectifs. Le Bureau central des statistiques d’Israël publie chaque année des données sur l’enseignement supérieur qui confirment une demande durable, sans que les livraisons de construction suivent le même rythme.
Pipelines de construction : Tel Aviv face à Amsterdam et Melbourne
Les données récentes de permis montrent qu’à Tel Aviv le pipeline de logements étudiants reste plus mince, ramené au nombre d’étudiants, que celui d’Amsterdam ou de Melbourne. Amsterdam a simplifié le zonage à proximité des campus et accordé des bonus de densité qui accélèrent les résidences multi-étages. À Melbourne, des incitations au niveau de l’État ont également permis de mettre en service des milliers de lits en quelques années. Les promoteurs tel-aviviens affrontent des examens municipaux plus longs et un prix du foncier au mètre carré plus élevé, ce qui étire le calendrier du projet jusqu’à la livraison. Lorsque les analystes de Foundation comparent les tableaux de marché mondiaux, la ville côtière israélienne affiche régulièrement un ratio de lits pour mille étudiants inférieur à celui de ces deux marchés de référence.
Le coût de l’acier et de la main-d’œuvre creuse encore l’écart. Les salaires du bâtiment et les matériaux importés en Israël se situent souvent au-dessus des moyennes australiennes ou néerlandaises, ce qui retarde le moment où un projet stabilise ses flux de trésorerie. Pour un éclairage plus large sur les courbes de coûts, on peut se reporter à l’analyse Régénération du quartier maritime de Haïfa : comparaison régionale des courbes de coûts, qui décrit des dynamiques côtières parallèles influençant aussi l’économie des livraisons au nord du pays.
Niveaux de loyer et occupation dans les villes de campus
Une fois les monnaies converties, le loyer mensuel moyen d’un lit étudiant à Tel Aviv dépasse souvent celui observé dans des schémas européens comparables. La rareté de l’offre près des campus explique cette prime. L’occupation reste quasi pleine pendant l’essentiel de l’année universitaire, ce qui confère aux opérateurs un pouvoir de tarification que n’ont pas leurs homologues sur des marchés plus souples. La même rareté contraint toutefois de nombreux étudiants à louer des chambres dans le parc privé, où la qualité et la sécurité des baux varient fortement. La comparaison internationale met donc en lumière un arbitrage : un revenu par lit plus élevé à Tel Aviv, contre un volume plus important et une absorption plus prévisible ailleurs.
Les mouvements de change compliquent encore le tableau pour les investisseurs hors shekel. Un shekel qui s’apprécie peut comprimer les rendements mesurés en dollars ou en euros, d’où l’intérêt pour de nombreux sponsors d’étudier le couverture de change des flux locatifs en shekel : termes clés et concepts avant d’engager des capitaux. Les opérateurs locaux, eux, bénéficient de baux libellés en shekel, alignés sur le coût du financement local suivi par la Banque d’Israël.
Comment la rareté du foncier freine les livraisons sur le littoral israélien
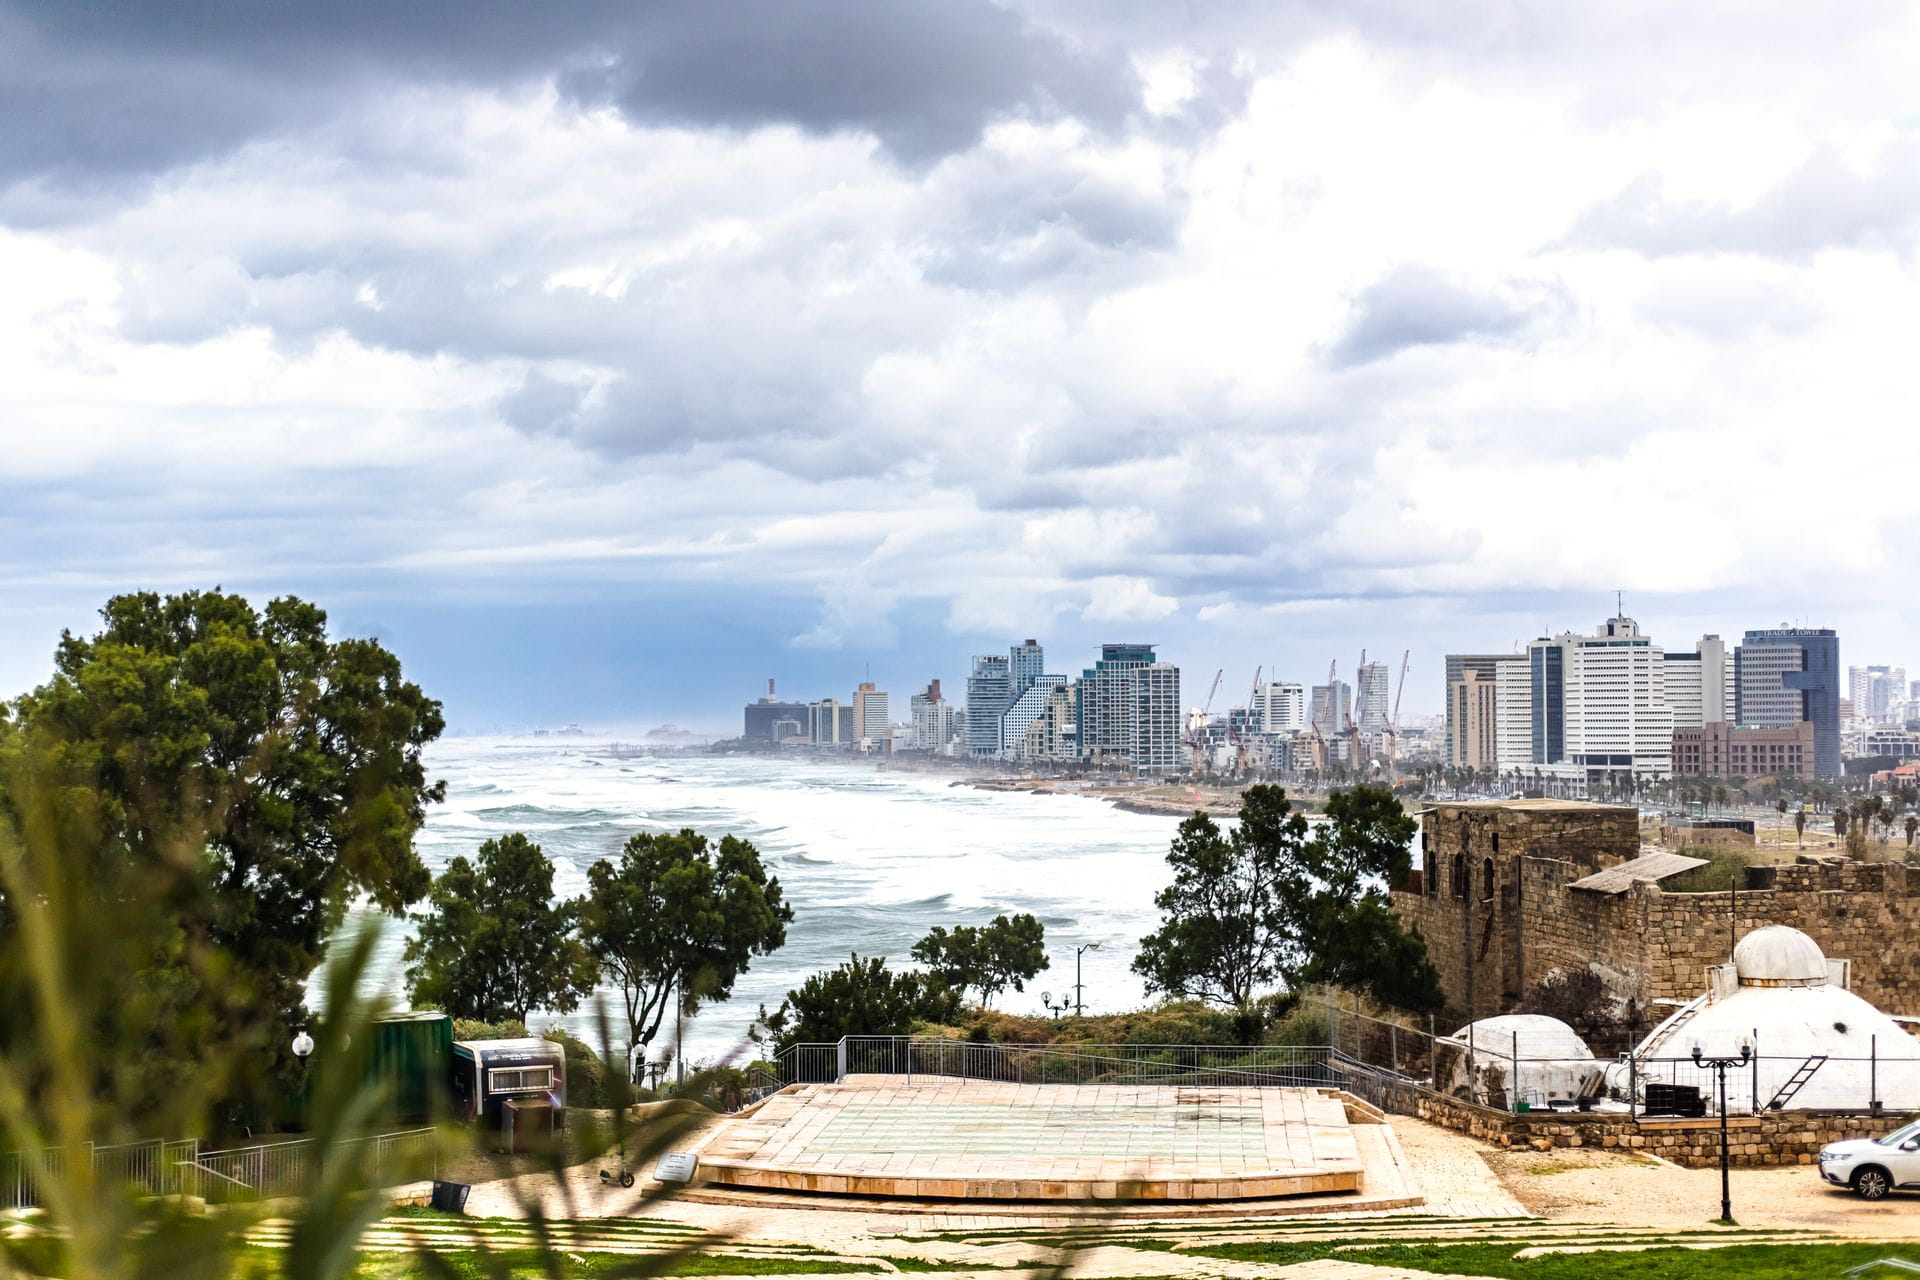
Les contraintes géographiques de Tel Aviv sont sévères. Le front de mer méditerranéen, le tissu urbain dense et la concurrence des usages commerciaux laissent peu de grands terrains adaptés à des opérations de plusieurs centaines de lits. La construction verticale s’impose par défaut, mais les plafonds de hauteur et les exigences de stationnement ralentissent les projets. Les villes qui disposent de campus en extension sur des terrains libres, comme certains sites australiens, peuvent livrer des ensembles horizontaux ou de moyenne hauteur plus rapidement. La rareté du sol inscrit donc un retard structurel dans les scores de comparaison de Tel Aviv par rapport à des marchés plus expansifs.
La reconversion d’anciens immeubles de bureaux ou d’hôtels offre une réponse partielle. Transformer des bâtiments sous-utilisés le long des axes universitaires peut écourter de plusieurs années les délais d’un projet neuf. Une logique voisine apparaît dans l’étude Reconversion de logements seniors dans les villes côtières : analyse par paires pour les allocataires, qui examine comment des métropoles littorales réaffectent le bâti existant à des usages résidentiels spécialisés. Le même raisonnement s’applique, avec d’autres typologies d’unités, à la demande étudiante.
Financer les résidences étudiantes : banques locales et capitaux étrangers
Les banques israéliennes souscrivent le logement étudiant avec prudence, car la classe d’actifs reste plus étroite que le résidentiel classique ou le commercial. Les ratios prêt-valeur se situent souvent en deçà de ceux accordés aux projets multifamiliaux, et les covenants sont plus stricts. Les capitaux étrangers peuvent combler le manque, à condition de maîtriser une structuration transfrontalière qui intègre retenues à la source et avantages conventionnels. L’analyse pays du FMI sur Israël fournit le cadre macroéconomique que prêteurs et partenaires en equity consultent pour calibrer le risque.
Certains sponsors refinancent après la montée en occupation pour recycler les fonds propres vers la phase suivante. Le cadre exposé dans La méthode BRRRR appliquée à l’immobilier israélien : un cadre pour l’efficacité du capital peut s’adapter aux actifs étudiants une fois l’occupation stabilisée et les flux bancables. Ces approches aident l’offre locale à mieux coller à la croissance des effectifs, même lorsque le financement initial de construction reste rare.
Obstacles réglementaires propres aux projets de logements étudiants en Israël
Les commissions d’urbanisme de Tel Aviv appliquent des règles de densité résidentielle qui n’ont pas été conçues pour de grandes cohortes étudiantes. Normes incendie, accessibilité et ratios de stationnement alourdissent le coût et allongent les délais. Dans plusieurs pays européens, les résidences étudiantes bénéficient de classifications simplifiées qui réduisent le stationnement et accélèrent les permis. Les opérateurs israéliens affrontent donc une courbe de conformité plus raide. Foundation observe qu’un dialogue soutenu avec les planificateurs municipaux a commencé à produire des schémas pilotes aux ratios plus souples, mais ceux-ci restent l’exception plutôt que la règle.
Le traitement fiscal des loyers étudiants diffère aussi. Les bailleurs locaux doivent intégrer des tranches d’impôt sur le revenu et des taxes municipales qui peuvent diverger de celles du stock touristique ou résidentiel de longue durée. Les sponsors qui gèrent des portefeuilles multi-pays se réfèrent souvent à l’analyse Structuration fiscale transfrontalière des actifs touristiques : comparaison des marchés mondiaux pour en tirer des enseignements de montage, même si le public utilisateur n’est pas le même.
Ce que les allocataires peuvent retenir des pairs internationaux
La comparaison mondiale dégage trois enseignements concrets. Premièrement, les villes qui articulent les prévisions de croissance universitaire à un zonage dédié aux lits étudiants livrent plus vite. Deuxièmement, les partenariats public-privé qui partagent le foncier ou le coût des infrastructures ont fait leurs preuves en Europe comme en Australie. Troisièmement, les opérateurs qui sécurisent des accords de nomination de long terme avec les universités obtiennent un plancher d’occupation qui améliore les conditions de financement. Tel Aviv commence à expérimenter les deux derniers leviers ; une adoption plus large pourrait réduire l’écart d’offre actuel.
Des institutions internationales comme l’OCDE publient des statistiques comparatives sur le logement et l’éducation qui aident à situer les indicateurs israéliens. Les allocataires qui croisent ces données avec les rapports de pipeline locaux obtiennent une vision équilibrée du risque et du rendement. Pour d’autres cadres opérationnels, les Archives Stratégies intelligentes rassemblent des études de villes qui complètent ce focus sur le logement étudiant.
Cartographier les déficits d’offre futurs près des universités de Tel Aviv
Les projections d’effectifs indiquent une croissance continue des grands établissements de Tel Aviv jusqu’à la fin de la décennie. Sans accélération nette des livraisons de lits, le ratio étudiants sur places dédiées se dégradera encore. Le marché des chambres privées absorbera le trop-plein, mais les décalages de qualité et de localisation persisteront. Les promoteurs qui sécurisent des sites à courte distance en transports des portes de campus captureront une demande durable. Les familles qui cherchent un logement pour un étudiant entrant ont intérêt à anticiper et à comparer résidences institutionnelles et formules privées vérifiées.
Investisseurs comme étudiants peuvent trouver des réponses pratiques sur la page FAQ et suivre l’actualité des marchés via le Blog. Foundation s’attache à clarifier l’évolution des indicateurs de comparaison du logement étudiant à Tel Aviv à mesure que de nouveaux programmes sortent de terre et que les pairs internationaux poursuivent leurs innovations. Des données claires, des calendriers réalistes et un capital discipliné restent le chemin le plus sûr pour faire coïncider les lits avec la prochaine génération d’apprenants.
Lectures associées Foundation : Foundation New York.
Valeur Intemporelle. Héritage Perpétuel.