Les comités d’investissement bureaux reçoivent encore des tableaux de vacance construits sur des moyennes nationales, alors que les tours de Tel-Aviv, les pôles d’emploi de Haïfa et les parcs d’affaires périurbains absorbent la demande locative selon des calendriers distincts. Une lecture gouvernée du marché immobilier de bureaux en Israël exige des découpages par sous-marchés, des notes sur les gammes de produit et une documentation des échéances de baux que les prêteurs étrangers peuvent auditer, avant de libérer des tranches de revenus sur la seule foi des titres de courtage. Ce guide précise comment les investisseurs institutionnels lisent les preuves de marché bureaux le long des grands corridors d’emploi israéliens, sans traiter le revenu commercial comme un simple dérivé du marché résidentiel.
Les lecteurs qui explorent le marché immobilier de bureaux en Israël gagneront à consulter Marché immobilier israélien 2026 : la perspective que les investisseurs sérieux exigent et Demande résidentielle versus commerciale sur le marché israélien actuel. Ce qui suit se concentre sur la mécanique du marché des bureaux, et non sur le cadrage introductif de la plateforme.
Pourquoi les titres sur la vacance bureaux exigent une méthode par sous-marchés
Les statistiques nationales de vacance bureaux agrègent les tours de classe A à Tel-Aviv et le parc plus ancien des districts périphériques, où les préférences locatives et les calendriers de rénovation divergent nettement. Les comités doivent séparer le reporting de vacance par sous-marché, vintage d’immeuble et taille de plateaux, plutôt que de traiter un chiffre national comme preuve d’une pression tarifaire uniforme. Un mémo bureaux efficace nomme les districts qui portent le mouvement de vacance annoncé et les segments qui restent stables malgré les totaux de une.
L’abstraction des baux varie aussi : certains bailleurs publient une vacance économique nette des franchises de loyer, d’autres une vacance physique sans correction pour la sous-location ou les étages mis en jachère en attendant des travaux. Harmoniser ces définitions avant toute comparaison en comité évite les faux signaux lorsque deux immeubles d’un même quartier affichent des indicateurs d’occupation incompatibles, issus de gestionnaires différents.
Le contexte de cycle macro pour la souscription bureaux figure à nouveau dans Marché immobilier israélien 2026 : la perspective que les investisseurs sérieux exigent, que les modèles bureaux doivent caler avant que les votes sur le revenu ne traitent l’occupation comme découplée des taux et de l’emploi.
Les données d’emploi et de marché du travail du Bureau central des statistiques d’Israël fournissent un contexte de demande de référence que les comités peuvent joindre aux synthèses de vacance des courtiers dépourvues de détail par sous-marché.
Dynamiques des bureaux dans le quartier d’affaires central de Tel-Aviv
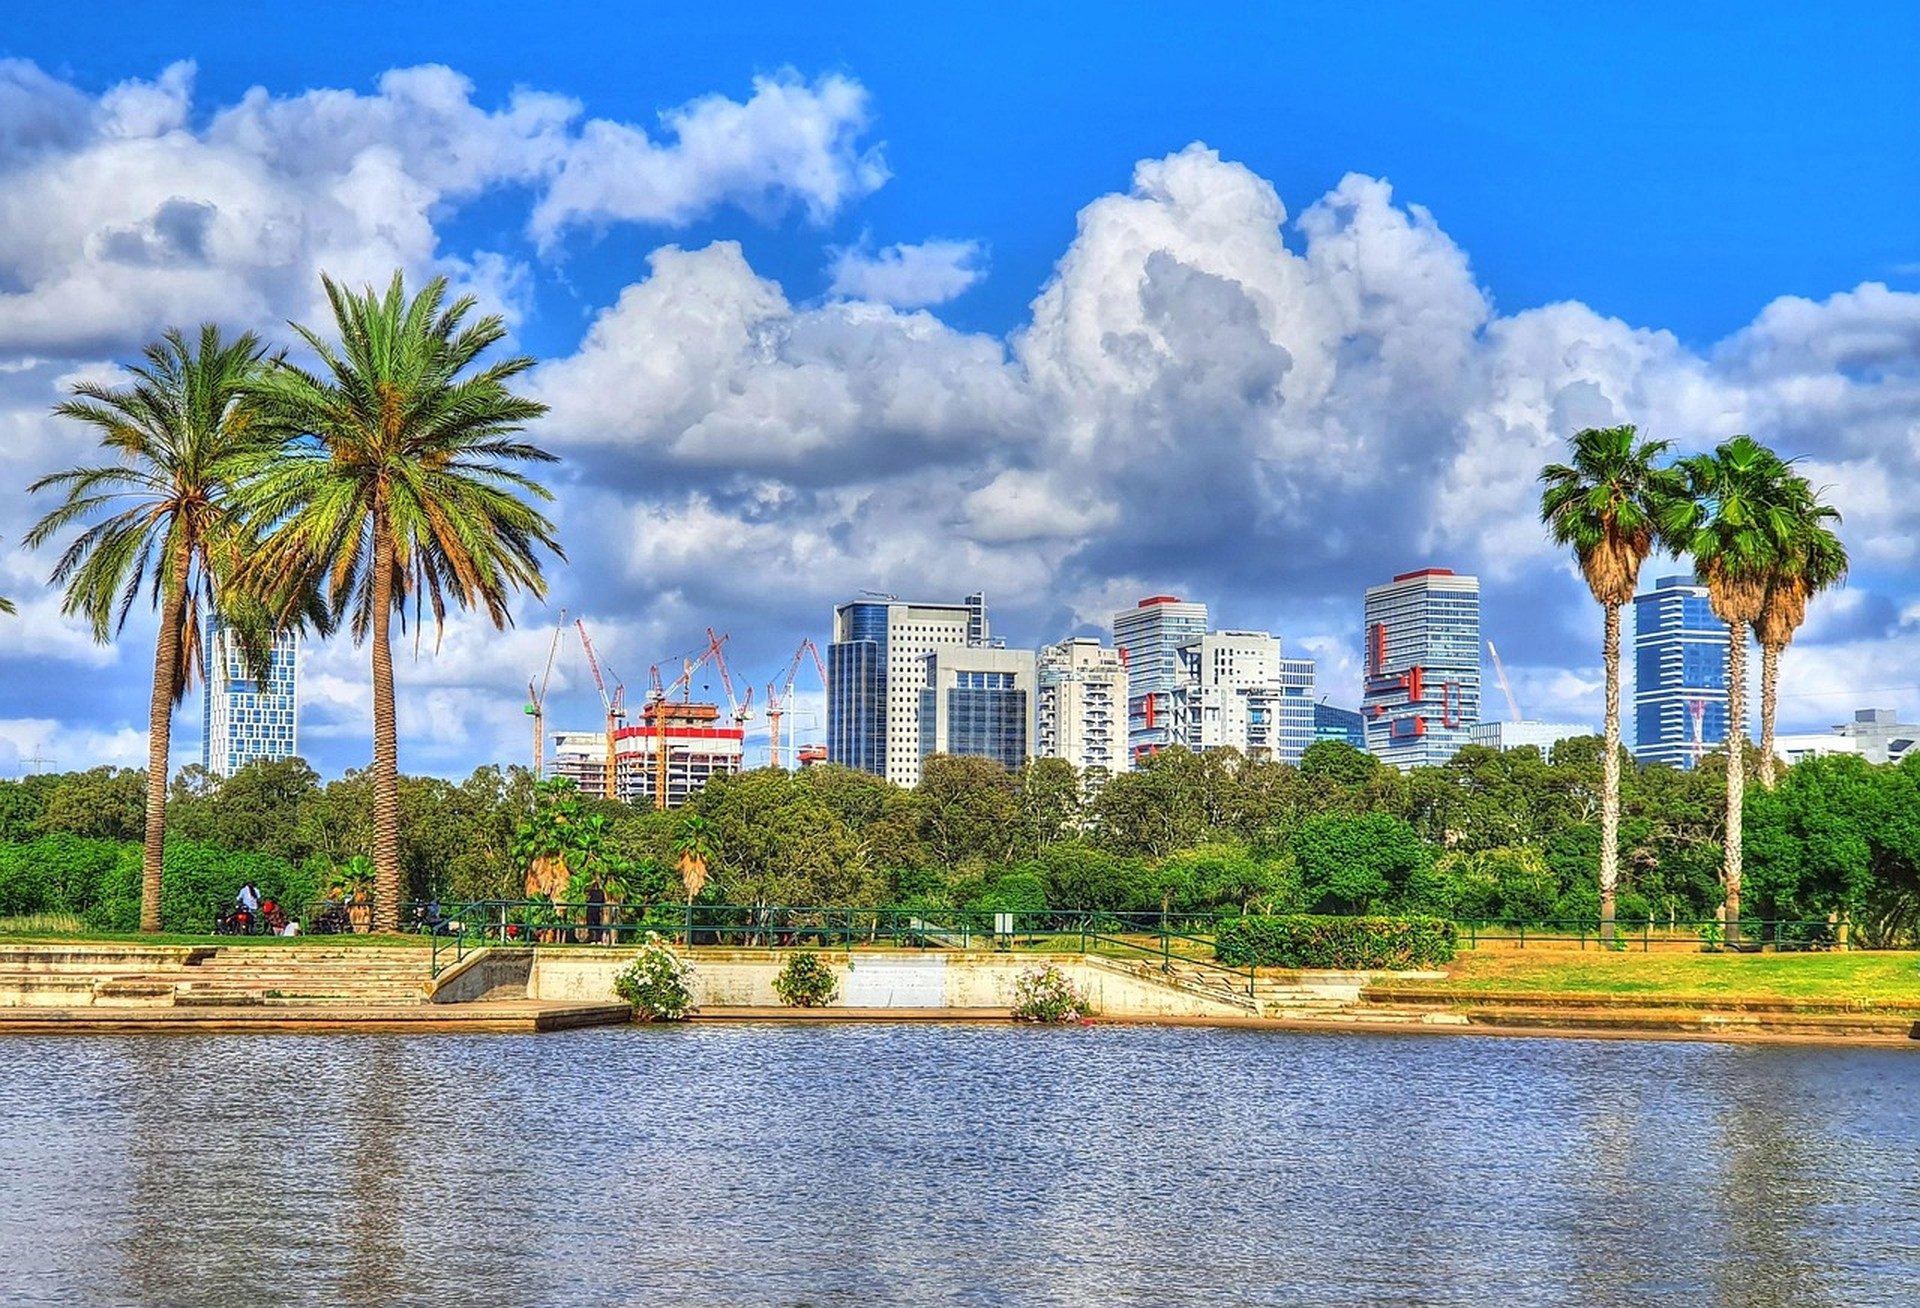
Le parc de bureaux du centre d’affaires de Tel-Aviv concentre des locataires technologiques, des acteurs des services financiers et des professions libérales en concurrence pour des plateaux modernes, des noyaux efficaces et un accès au stationnement. La vacance des tours prime réagit aux cycles d’embauche tech, aux conditions de financement venture et aux décisions d’expansion des multinationales, bien plus qu’aux seuls schémas de demande résidentielle. Les mémos sur Tel-Aviv doivent tracer séparément la vacance classe A et classe B : le stock dont la rénovation est reportée peut gonfler les moyennes de district sans toucher la tarification des tours prime.
La demande de plateaux portée par la tech croise La demande d'infrastructure IA redessine la carte immobilière israélienne, que les comités bureaux doivent consulter lorsque les exigences locatives incluent la proximité de données, la capacité électrique ou une expansion de type campus, au-delà du simple décompte de bureaux.
Télétravail hybride et mesure de l’occupation effective
Les dispositifs hybrides réduisent l’utilisation moyenne quotidienne des postes, tandis que les obligations locatives restent indexées sur les mètres carrés contractuels : un écart se creuse entre occupation économique et présence physique. La souscription bureaux doit documenter les politiques hybrides des locataires et les hypothèses d’utilisation effective, plutôt que de s’appuyer uniquement sur les calendriers d’échéance des baux. Les immeubles à structures de bail flexibles peuvent afficher des comportements de renouvellement différents de ceux encore calés sur des densités d’avant pandémie.
Haïfa, Jérusalem et les corridors bureaux secondaires
À Haïfa, le marché des bureaux valorise la proximité logistique portuaire, l’emploi de recherche universitaire et les zones de transition industrielle, selon une logique distincte de la concentration technologique de Tel-Aviv. À Jérusalem, la demande s’ancre dans les employeurs institutionnels, les administrations et les services professionnels liés au tourisme, avec une saisonnalité et des primes de sécurité propres. Les corridors secondaires, dont Beer-Sheva et les parcs d’affaires du centre du pays, réagissent aux incitations à la relocalisation et aux investissements d’infrastructure, avec des délais d’absorption que les métriques nationales calées sur Tel-Aviv ne peuvent représenter.
Les contraintes d’urbanisme qui encadrent la densité et les usages de bureaux, issues du ministère de l’Intérieur d’Israël, aident les comités à cerner les limites de reconfiguration qui plafonnent la surface locative atteignable sur certains parcelles de bureaux.
Tendances des loyers et compression des rendements selon les gammes de bureaux
Les loyers prime à Tel-Aviv peuvent se maintenir ou progresser tandis que le stock secondaire subit une pression tarifaire, dès lors que les locataires privilégient les équipements modernes et l’accès aux transports plutôt que la seule minimisation du coût. L’analyse des rendements doit comparer les loyers nets effectifs après travaux locataires, franchises de loyer et refacturation des charges, et non les seuls loyers demandés affichés. L’évolution des taux de capitalisation sur les segments bureaux peut diverger des tendances de rendement résidentiel lorsque la croissance de l’emploi soutient les revenus, alors que le coût du financement relève les seuils de rentabilité exigés par les investisseurs.
Les mémos de rendement doivent aussi séparer les actifs à revenus stabilisés des dossiers de value-add, où les calendriers de capex retardent la reconnaissance des flux. Des rendements de une identiques sur des actifs aux besoins d’investissement très différents produisent des résultats nets distincts, que les rapports de marché agrégés masquent souvent.
La transmission de la politique monétaire vers la capitalisation des bureaux passe par les décisions de taux et les données de disponibilité du crédit de la Banque d’Israël, que les comités doivent croiser avant de fonder un vote d’acquisition sur des benchmarks de cap rate issus du cycle précédent.
Pipeline de l’offre neuve et risque de timing d’absorption
Les pipelines de développement de bureaux à Tel-Aviv et dans certains nœuds secondaires ajoutent un stock moderne qui concurrence les tours existantes pour les locataires tech et financiers. Le risque de timing d’absorption s’intensifie lorsque plusieurs projets livrent dans le même sous-marché sur des fenêtres de commercialisation qui se chevauchent. Une analyse prospective doit cartographier les calendriers de livraison face aux prévisions de demande par secteur, plutôt que de supposer que l’offre neuve se remplit automatiquement grâce à une croissance d’emploi généralisée.
Le contexte d’équilibre entre demande commerciale et résidentielle figure dans Demande résidentielle versus commerciale sur le marché israélien actuel, que les modèles d’offre bureaux doivent référencer lorsque les hypothèses de projets mixtes reposent sur la précommercialisation de bureaux à côté de l’absorption résidentielle.
Participation du capital institutionnel et étranger aux actifs de bureaux
Les fonds institutionnels et les allocateurs étrangers interviennent de façon sélective sur les actifs de bureaux générateurs de revenus à Tel-Aviv, tandis que les promoteurs locaux restent plus présents sur la rénovation value-add et les parcs d’affaires périurbains. L’investissement bureaux étranger exige des hypothèses d’entrée de change, une documentation des voies de rapatriement et une analyse de liquidité de sortie distinctes des profils d’acheteurs de la diaspora résidentielle. Les mémos doivent indiquer la géographie des sources de capital : un même volume de transactions provenant de catégories d’investisseurs différentes produit des horizons de détention et une discipline de prix différents.
Les structures de co-investissement et les club deals apparaissent plus souvent sur les actifs de bureaux au-delà de certains tickets, lorsque les principaux étrangers recherchent l’expertise d’un partenaire local pour les relations locataires et la conformité municipale. La documentation de structure doit figurer à côté des notes sur l’origine des fonds lorsque les covenants des prêteurs exigent de la clarté sur les droits de décision et les cascades de distribution.
Les travaux de recherche sur l’investissement immobilier transfrontalier issus des publications du Fonds monétaire international étayent un cadrage comparatif lorsque les principaux comparent l’entrée sur le marché des bureaux israélien à d’autres marchés de revenus de leur allocation.
Documenter les preuves bureaux pour l’examen en comité de revenus
Un dossier bureaux prêt au vote énumère, dans un langage auditable, les découpages de vacance par sous-marché, les calendriers de renouvellement des baux, la concentration sectorielle des locataires, les calculs de loyer effectif et les jalons du pipeline d’offre. Les présentations d’occupation des courtiers sans détail d’échéance de baux ne résistent pas au regard des prêteurs lorsque la souscription de revenus repose sur des hypothèses de probabilité de renouvellement que les successeurs ne peuvent pas rattacher aux dossiers locataires.
La gouvernance du marché immobilier de bureaux en Israël traite la preuve d’occupation comme une porte d’entrée sur le revenu : sous-marchés avant moyennes nationales, loyer effectif avant titres de loyer demandé, utilisation hybride avant hypothèses de présence physique, et timing de l’offre avant votes d’absorption. Les tableaux nationaux de vacance ne remplacent pas les preuves de baux que des principaux étrangers peuvent défendre tout au long du financement et des cycles de détention.
Une analyse de marché plus large est rassemblée dans les Archives Tendances du marché. Les questions d’acquisition de bureaux figurent dans la FAQ, avec des notes de terrain par sous-marché sur le Blog.
Le contexte bureaux et commercial de reconstruction issu du marché de reconstruction en Ukraine aide les comités de la diaspora à contraster la discipline de revenus des bureaux israéliens avec des marchés de reprise où la tarification commerciale suit d’autres cadres administratifs.
Joignez au prochain dossier de comité des tableaux de vacance par sous-marché, des synthèses d’échéances de baux et les jalons de livraison de l’offre, avant de faire avancer des tranches de revenus bureaux sur la seule base de titres d’occupation nationaux dépourvus de documentation sectorielle des locataires.
Valeur Intemporelle. Héritage Perpétuel.